

「子どもが3人いる家庭って、いくら貯金があれば安心なんだろう?」
3人の子どもを育てていると、こんなことを考える機会が増えます。
教育費だけではありません。
住宅ローン、日々の生活費、車、習い事、旅行、そして自分たち夫婦の老後。
さらに、
「将来のためにNISAも続けたい」
と思うと、何にどれくらいお金を回せばいいのか分からなくなってきます。
わが家も、小学生2人・未就学児1人を育てる5人家族です。
だからこそ感じるのは、
「子ども3人なら貯金○○万円あれば安心」と、一つの数字だけで考えるのは難しい
ということです。
この記事では、3児の父であり、宅地建物取引士・賃貸不動産経営管理士・2級ファイナンシャル・プランニング技能士でもある「きつね」が、
教育費・住宅ローン・NISAをバラバラにせず、家計全体でどう考えるか
を整理してみます。
子ども3人家庭で「いくら貯金すればいい?」に正解はない
最初に結論から言うと、
「子どもが3人いるなら貯金○○万円必要」という絶対的な正解はありません。
なぜなら、同じ子ども3人家庭でも、
- 子どもの年齢
- 公立か私立か
- 大学へ進学するか
- 自宅から通学するか
- 住宅ローンの金額
- 車の保有台数
- 世帯収入
- 共働きか片働きか
などによって、必要なお金が大きく変わるからです。
特に子どもが3人いる家庭では、
「今いくら持っているか」より、「これからいつ、いくら必要になるのか」
を見ることが大切だと考えています。
まず考えたいのは「教育費のピーク」
3児家庭で特に意識したいのが、教育費です。
子どもが1人なら、その子の進学に合わせて教育費が増えていきます。
ところが3人いると、
上の子の大学進学と、下の子たちの高校・中学などが重なる可能性があります。
わが家の場合も、小学生2人と未就学児1人。
今はまだ3人とも大学生ではありません。
しかし、数年、十数年と時間が進めば、教育に必要なお金は確実に変わっていきます。
だから、
「今月いくら余ったか」
だけで家計を見るのではなく、
「5年後、10年後に何が起きるか」
まで考えておく必要があります。
子ども3人の教育費を考えるときは、総額だけでなく、
- それぞれの大学進学は何年後か
- 3人の教育費が最も重なるのはいつか
- そのとき住宅ローンや修繕費はいくらかかるか
を、同じ時間軸で確認することが大切です。
わが家と同じ「9歳・6歳・2歳」のモデル家庭をもとに、大学進学までの教育費の重なり方と準備する時期を、次の記事で詳しく整理しました。
▶ 子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?【3児パパFPが解説】
子ども3人の教育費はいくら?文部科学省のデータで考えてみる
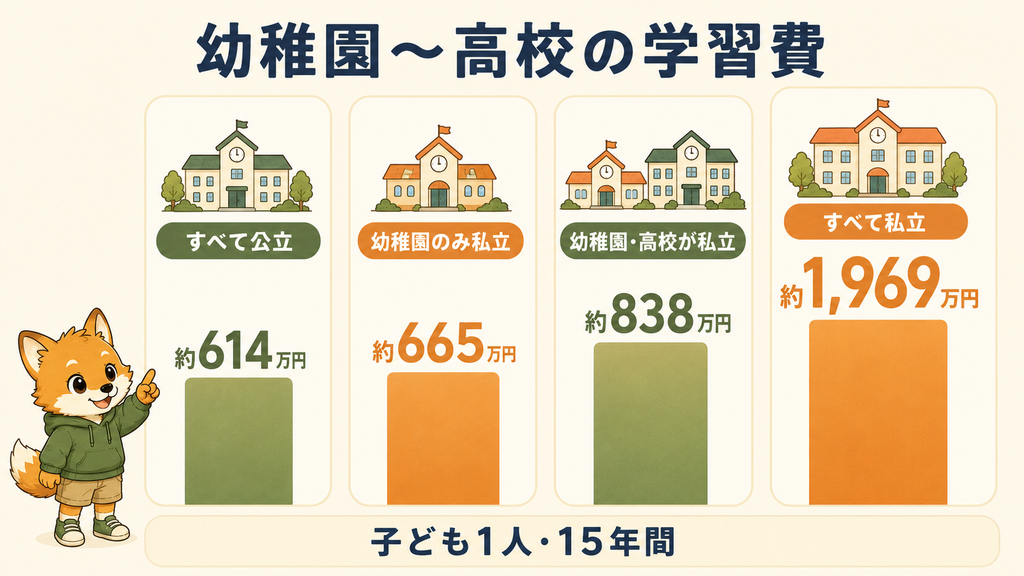
「子ども3人」と聞くと、やはり気になるのが教育費です。
文部科学省の調査をもとに見ると、公立中心でも3人分の教育費は大きな金額になります。ただし、大切なのは「総額を今すぐ貯めること」ではなく、「いつ・誰に・いくら必要になるか」を把握することです。
では、実際にどれくらいのお金がかかるのでしょうか。
文部科学省の「令和5年度 子供の学習費調査(訂正版)」によると、公立に通った場合の1人あたりの学習費総額は、1年間でおおよそ次の金額です。
| 学校 | 1年間の学習費総額 | 在学期間の合計 |
|---|---|---|
| 公立幼稚園 | 約18.5万円 | 約53.2万円(3年間) |
| 公立小学校 | 約36.7万円 | 約219.7万円(6年間) |
| 公立中学校 | 約54.2万円 | 約162.6万円(3年間) |
| 公立高校 | 約59.7万円 | 約178.5万円(3年間) |
※学習費総額には学校教育費だけでなく、給食費や学校外活動費なども含まれます。実際の支出額は家庭によって異なります。
つまり、幼稚園から高校まで、すべて公立だったとしても1人あたり単純計算で約614万円です。
3人なら、
約614万円 × 3人 = 約1,842万円
となります。
もちろん、これは「今すぐ1,842万円を貯金しておかなければならない」という意味ではありません。
日々の収入から支払っていく費用も含まれていますし、習い事などにかける金額も家庭によって違います。
それでも、
子ども3人の教育には、長い期間を通してかなり大きなお金が動く
ということは分かります。
出典:文部科学省「令和5年度子供の学習費調査結果のポイント(2026年1月16日訂正版)」
大学進学まで考えると、さらに大きくなる
そして、高校卒業後に大学へ進学する場合は、さらに費用が必要です。
例えば国立大学の授業料の標準額は年間53万5,800円、入学料は28万2,000円です。単純計算すると、4年間の授業料+入学料だけでも約243万円になります。
一方、私立大学では金額が大きく変わります。
文部科学省の令和5年度調査では、私立大学の初年度学生納付金等の平均は約150.8万円でした。学部によっても大きな差があります。
主な内訳は次のとおりです。
- 授業料:約96.8万円
- 入学料:約24万円
- 施設設備費:約17.3万円
- 実験実習料などを含む初年度の総額:約150.8万円
これはあくまで初年度に大学へ納める費用等の平均です。2年目以降も授業料や施設設備費などがかかるため、大学4年間ではさらに大きな金額になります。
さらに、自宅から通えず一人暮らしをすることになれば、住居費や生活費、仕送りなども必要になります。
つまり、
「大学まで全部で○○万円あれば大丈夫」
と一つの数字で考えるより、
どの進路を選ぶかによって必要額は大きく変わる
と考えておいた方が現実的です。
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」
3児家庭で本当に意識したいのは「総額」より「重なる時期」
そして、私が3児家庭のお金を考えるうえで特に重要だと思っているのが、
教育費の総額だけを見ないことです。
子どもが3人いれば、それぞれ進学するタイミングが違います。
例えば、
- 上の子が大学
- 真ん中の子が高校
- 下の子が中学校
というように、教育費の大きな時期が重なる可能性があります。
3人分の教育費が生涯でいくらになるかも重要ですが、
「何年後に、誰に、どれくらい必要になるのか」
を把握しておく方が、実際の家計管理では役に立つと考えています。
だからこそ、わが家でも教育費を「子ども3人で○○万円」と一括りにするのではなく、
長男・長女・次女それぞれについて、お金が必要になる時期を考える。
そして、その時期までの年数によって、
現金で準備するのか、長期の資産形成を続けるのか
を考えていきたいと思っています。

教育費だけ貯めればいいわけではない
ここで難しいのが、教育費だけを考えればいいわけではないことです。
例えば、
教育費のために現金をひたすら貯める。
これは安心感があります。
でも、その結果として資産形成を20年間ほとんどしなかったとしたらどうでしょう。
子どもたちの教育が一段落したころ、自分たちの老後資金をゼロから準備することになるかもしれません。
逆に、
「長期なら投資した方がいい」
と考えて、手元のお金をほとんどNISAに入れてしまうのも違うと思っています。
急な出費が発生したとき、投資商品を売却しなければならなくなる可能性があるからです。
だからわが家では、
貯金か投資か
ではなく、
貯金も投資も
という考え方を大切にしています。
3児家庭のお金を「3つ」に分けて考える

家計を考えるとき、私はお金を大きく3つに分けて考えると分かりやすいと思っています。
① 近いうちに使うお金
まずは生活を守るためのお金です。
例えば、
- 毎月の生活費
- 固定資産税
- 車検
- 家電の買い替え
- 住宅の修繕
- 急な医療費
- 冠婚葬祭
など。
ここは基本的に、すぐ使える現金で持っておきます。
特に持ち家の場合、
「給湯器が壊れた」
「エアコンが壊れた」
「車も修理が必要になった」
といった出費が重なる可能性もあります。
子どもが3人いれば、家計の固定費そのものも大きくなりやすい。
そのため、投資を始める前に、まずは一定の現金を確保しておくことが大切です。
物価上昇が続くと、同じ生活をしていても毎月の支出が増え、貯金や資産形成へ回せる金額が減ることがあります。
2026年9月の食品・住宅価格・修繕費などの値上げと、子育て家計への影響はこちらで整理しています。
▶ 2026年9月の値上げ一覧|住宅価格・修繕費・子育て家計への影響を3児パパFPが解説
住宅を購入するときは、物件価格だけでなく、仲介手数料や登記費用などの諸費用、さらに購入後の修繕費まで考えて現金を残しておくことが大切です。
② 数年〜十数年後に使う可能性があるお金
次が教育費など、将来使う可能性が高いお金です。
例えば、
- 高校進学
- 大学進学
- 入学金
- 学費
- 一人暮らしの費用
などです。
ここで重要なのは、
3人分を「教育費」という一つの箱に入れて考えないこと。
長男、長女、次女では、お金が必要になる時期が違います。
「誰に、何年後、どれくらい必要になりそうか」
まで分けると、かなり見えやすくなります。
③ かなり先まで使わないお金
そして3つ目が、老後などに向けた長期資金です。
ここではNISAなどを利用した資産形成が選択肢になります。
長期間使う予定がないお金であれば、投資によって時間を味方につけられる可能性があります。
ただし、投資には元本割れの可能性があります。
そのため、
数年後の大学入学金として絶対に必要なお金まで、すべて投資に回す
という考え方はしていません。
使う時期によって、
現金で持つお金と、投資するお金を分ける。
これが基本だと思っています。
住宅ローンがあるからこそ「現金だけ」でも「投資だけ」でもない
そして、子育て世帯の資産形成を難しくしているもう一つの存在が住宅ローンです。
毎月、
住宅ローンを返す。
教育費を準備する。
生活費を払う。
さらにNISAも積み立てる。
全部やろうとすると、
「こんなにお金を分散させて大丈夫なのかな?」
と思うことがあります。
ですが、住宅ローンだけを早く返すことが必ずしも唯一の正解ではありません。
金利、手元資金、住宅ローン控除、投資のリスクなどによって判断は変わります。
大切なのは、
住宅ローンだけを単独で考えないこと。
他の記事でも書きましたが、
「いくら借りられるか」ではなく、「返しながら何を残せるか」
という視点を、ここでも大切にしたいと思っています。
▶「3人の子どもがいる家庭の住宅ローンはいくらまで?わが家が『借りられる額』より重視したこと」
教育費を貯金とNISAにどう分けるかについては、こちらの記事で使う時期ごとに詳しく整理しています。
▶「教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備」
3児家庭では、児童手当も教育費を準備する大切な原資になります。ただし、全額貯金や全額投資が正解とは限りません。9歳・6歳・2歳の家庭を例にした分け方は、こちらの記事で詳しく整理しています。
▶ 児童手当は貯金とNISAどっち?3人分の使い道と分け方を3児パパFPが解説
子育て家庭では、教育費だけを準備すればいいわけではありません。
特に住宅ローンを組む場合は、教育費が増える10年後・15年後にも無理なく返済できるかまで考えておきたいところです。
▶ 住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つのポイント
また、「子どもに一人一部屋用意したい」と住宅価格を上げた結果、教育費の準備が難しくなってしまうことは避けたいところです。
▶ 子ども3人なら何LDK必要?5人家族の間取りと子ども部屋の考え方
子ども3人でも「今」を全部我慢したくない
そして、もう一つ。
お金の話をすると、どうしても
「節約しましょう」
「教育費を貯めましょう」
「老後に備えましょう」
という話になりがちです。
もちろん全部大切です。
でも、子どもたちが小さい時間も同じくらい大切だと思っています。
家族旅行。
休日のお出かけ。
子どもの習い事。
たまの外食。
こうしたものを全部削って、
「20年後の資産額を最大化する」
ことが、わが家にとっての正解だとは思っていません。
子どもと一緒に過ごせる今の時間には期限があります。
だからこそ、
今を楽しむためのお金も、将来を守るためのお金も、両方確保する。
簡単ではありませんが、このバランスを考え続けることが大切だと思っています。
では、結局いくら貯金すればいい?
ここまで読んで、
「結局、具体的にいくら?」
と思った方もいるかもしれません。
私なら、最初から「1,000万円必要」などと目標額を決めるのではなく、次の順番で考えます。
① 生活を守るための現金を確保する
↓
② 子ども3人それぞれの教育費が必要になる時期を整理する
↓
③ 住宅・車などの大型支出を想定する
↓
④ それでも長期間使わないお金をNISAなどで資産形成する
この順番です。
ここまで整理したら、次に考えたいのが「毎月の家計余力から、実際にいくらNISAへ回すか」です。
生活防衛資金・近い教育費・住宅修繕費を確保したうえで、毎月のNISA積立額を決める手順はこちらの記事で解説しています。
▶ 子ども3人家庭、NISAはいくら積み立てる?教育費・住宅ローンから考える毎月の積立額
重要なのは、
「貯金額」そのものより、お金に役割を与えること。
例えば同じ500万円でも、
「なんとなく500万円ある家庭」と、
「生活防衛資金200万円+教育資金200万円+その他100万円」
と整理している家庭では、お金の見え方がかなり違います。
わが家も「正解」を探している途中です
ここまで書いてきましたが、わが家も完璧な家計ではありません。
3人の子どもを育てながら、
「教育費はいくら必要だろう」
「住宅ローンはどう返そう」
「NISAはいくら積み立てよう」
「今しかできない家族の経験にもお金を使いたい」
と考え続けています。
だから「家と資産」では、
正解を教えるサイトというより、一緒に考えられるサイト
にしていきたいと思っています。
資格から得た知識だけではなく、3人の子どもを育てながら家を持ち、会社員として働く中で感じたリアルなことも発信していきます。
まとめ|3児家庭は「貯める・使う・育てる」を一緒に考える

3人の子どもがいる家庭では、これからさまざまなお金が必要になります。
だからこそ、
貯める。
使う。
育てる。
この3つをバラバラに考えないことが大切だと思っています。
教育費のために今を全部我慢する必要もない。
今を楽しむために将来への準備をゼロにする必要もない。
住宅ローンを返しながら、子どもを育てながら、少しずつ資産もつくっていく。
それが「家と資産」で考えていきたいテーマです。
家を買う。
子どもを育てる。
資産をつくる。
3児家庭のリアルを交えながら、これから一つずつ掘り下げていきます。

コメント