「住宅ローンって、いくらまで借りても大丈夫なんだろう?」
家を探し始めると、一度は考える疑問ではないでしょうか。
銀行の住宅ローンシミュレーションに年収を入力すると、
「こんなに借りられるの?」
と思うような金額が表示されることもあります。
でも、
「借りられる金額」と「無理なく返せる金額」は同じではありません。
特に子育て家庭では、住宅ローン以外にも、
- 教育費
- 車
- 家の修繕
- 家族旅行
- 老後資金
- 資産形成
など、これからたくさんのお金が必要になります。
私は3児を育てる会社員で、宅地建物取引士・賃貸不動産経営管理士・FP2級の資格を持っています。
自分自身も住宅購入を経験して感じるのは、
住宅ローンは「いくら借りられるか」から考えない方がいい
ということです。
今回は、子育て家庭が住宅ローンを考えるときに大切にしたい5つのポイントを整理します。
結論|「年収の○倍」だけでは決めない
住宅ローンについて調べると、
「年収の5倍まで」
「年収の7倍なら大丈夫」
「返済負担率は○%以内」
といった目安を見かけます。
確かに目安として参考にはなります。
でも、例えば同じ年収800万円の家庭でも、
子どもがいない家庭
と、
子どもが3人いる家庭
では、将来必要になるお金が違います。
同じ子ども3人でも、
公立中心なのか。
私立を考えているのか。
車が必要なのか。
貯金がいくらあるのか。
共働きなのか。
家庭によって状況は違います。
だから私は、
「年収から借入可能額を出す」のではなく、「住宅ローンを返したあとに何を残したいか」から逆算する。
という考え方が大切だと思っています。
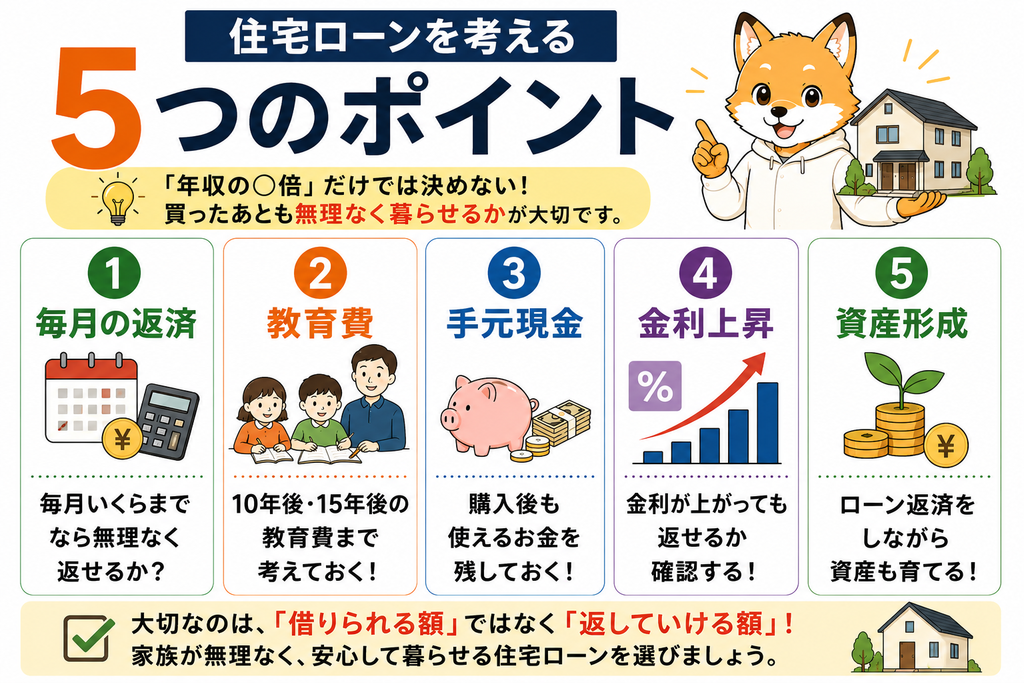
具体的には次の5つです。
① 毎月いくらなら無理なく返せるか
② 教育費を確保できるか
③ 購入後も現金を残せるか
④ 金利が上がっても返せるか
⑤ 住宅ローンを払いながら資産形成できるか
順番に考えていきます。
①「借りられる額」ではなく「毎月返せる額」から考える
まず考えたいのは、
住宅ローンをいくら借りられるか
ではありません。
毎月いくらなら無理なく払えるか
です。
例えば住宅ローンの返済が、
月8万円
月10万円
月12万円
月15万円
では、家計への影響が大きく違います。
ここで重要なのは、
今の家賃と同じなら大丈夫
とも限らないことです。
持ち家になると住宅ローン以外にも費用がかかります。
例えば、
- 固定資産税
- 火災・地震保険
- 修繕費
- 駐車場・管理費等(物件による)
などです。
戸建ての場合、マンションのように毎月修繕積立金を支払わなくても、
自分で将来の修繕に備える必要があります。
住宅ローン返済額だけを見て、
「今の家賃と変わらないから大丈夫」
と判断しないようにしたいところです。
また、中古住宅では「自分はいくら借りられるか」だけでなく、「購入する物件で希望する金額・期間を借りられるか」という視点も必要です。築年数や物件条件も含めた住宅ローンの考え方は、中古住宅でも住宅ローンは組める?審査・築年数・借入期間の注意点を宅建士・FPが解説で詳しく解説しています。
② 子育て家庭は「教育費のピーク」まで考える
子育て家庭で住宅ローンを考えるなら、特に重要なのが教育費です。
住宅を購入するとき、
子どもがまだ小さい家庭も多いと思います。
この時期は教育費が比較的少ないため、
「この住宅ローンでも余裕がある」
と感じるかもしれません。
でも10年後はどうでしょう。
高校。
大学。
塾。
受験。
一人暮らし。
などが重なる可能性があります。
特に子どもが複数いる家庭では、
教育費のピークと住宅ローン返済が重なる
ことを考えておきたいところです。
9歳・6歳・2歳の3人家庭を例に、大学進学までの教育費の重なり方を次の記事で整理しています。
▶ 子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?
「子ども3人、いくら貯金すればいい?」というテーマについては、こちらの記事で詳しく整理しています。
▶ 子ども3人、いくら貯金すればいい?教育費・住宅ローン・NISAを3児パパFPが考える
住宅ローンを組んだ直後ではなく、
10年後、15年後でも払えるか。
ここまで想像します。
③ 頭金を入れすぎず「購入後の現金」を残す
「住宅ローンは借金だから、できるだけ頭金を入れた方がいい」
と考える人もいると思います。
もちろん、頭金を入れれば借入額を減らせます。
しかし、
現金をほとんど使って住宅を買う
ことにもリスクがあります。
家を購入すると、その直後から予想外のお金が出ていくことがあります。
例えば、
「エアコンが壊れた」
「給湯器を交換することになった」
「車を修理することになった」
「子どもの進学でまとまったお金が必要になった」
などです。
特に中古住宅の場合は、
購入後の修繕費
も考えておく必要があります。
中古住宅の購入時・購入後にかかる費用については、こちらの記事でまとめています。
▶ 3,000万円の中古住宅は3,000万円では買えない?物件価格以外に必要なお金
大切なのは、
住宅ローン残高をできるだけ小さくすること
だけではありません。
家を買ったあとも、ある程度自由に使える現金を残しておく。
これも住宅購入のリスク管理だと考えています。
住宅ローンの借入額を減らすために頭金を多く入れる方法もありますが、購入後の現金を減らしすぎないことも大切です。住宅購入後に現金はいくら残す?では、生活防衛資金・修繕費・教育費まで含めて、頭金に使えるお金をどう考えるか整理しています。
④ 変動金利なら「金利が上がった場合」も計算する
住宅ローンを考えるときは、
現在の金利だけで返済計画を作らない
ことも重要です。
特に変動金利の場合、将来も現在と同じ金利が続くとは限りません。
そこで、
金利が上昇したら返済額がどうなるか
も確認しておきます。
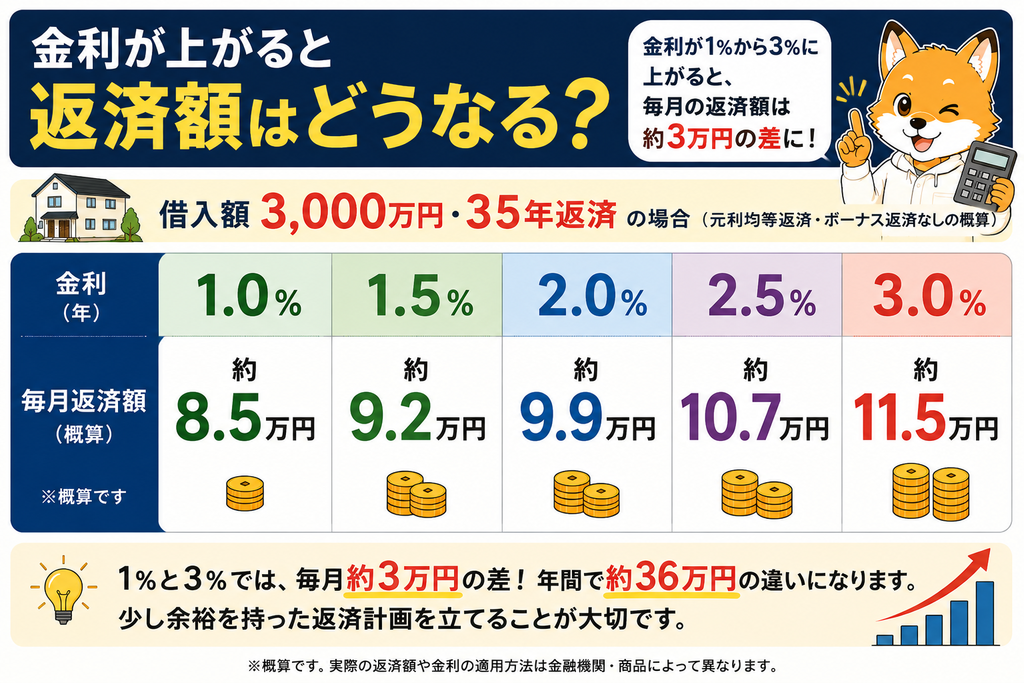
例として、3,000万円を35年間、元利均等返済・ボーナス返済なしで借りた場合を単純計算してみます。
| 金利 | 毎月返済額の概算 |
|---|---|
| 1.0% | 約8.5万円 |
| 1.5% | 約9.2万円 |
| 2.0% | 約9.9万円 |
| 2.5% | 約10.7万円 |
| 3.0% | 約11.5万円 |
※概算です。実際の返済額や金利の適用方法は金融機関・商品によって異なります。
1%と3%では、
毎月約3万円
の差になります。
年間なら約36万円。
子育て家庭にとって小さな差ではありません。
だから、
今の金利なら払える
ではなく、
少し金利が上がっても家計を維持できる
くらいの余裕を持っておく方が安心です。
⑤ 住宅ローンを払いながら「資産形成できるか」
ここが「家と資産」で最も大切にしたい部分です。
住宅を購入するとき、
住宅価格だけを最大化する必要はない
と思っています。
例えば住宅ローンを返すために、
NISAへの積立を完全にやめる。
家族旅行をほとんどしない。
子どもの経験に使うお金を極端に減らす。
貯金がほとんど増えない。
という状態になってしまったらどうでしょう。
立派な家には住めても、
家計全体では苦しくなる
可能性があります。
住宅ローンを返しながら、
貯金する。
投資する。
家族で出かける。
教育費を準備する。
こうした選択肢を残しておきたいところです。
だから、
「いくらの家を買えるか」
ではなく、
「家を買ったあと、毎月いくら残せるか」
を見ます。
住宅ローンの予算は「残したいお金」から逆算する
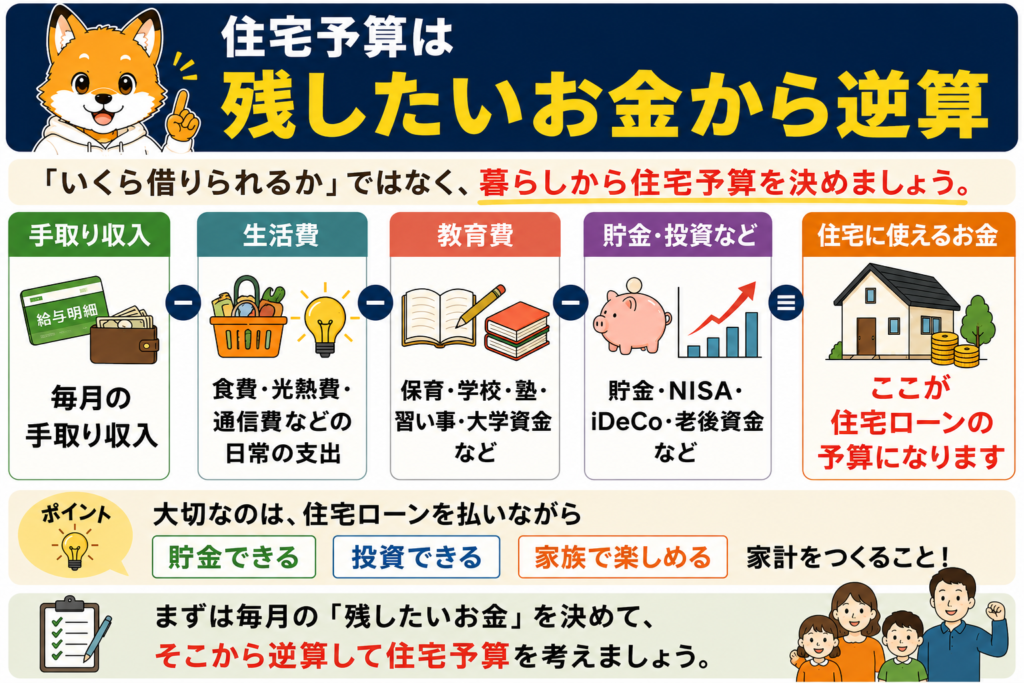
例えば手取り収入から、
生活費
教育費
保険
車
住宅維持費
貯金
NISAなどの資産形成
家族で使うお金
を引いてみます。
そして最後に、
住宅に毎月いくら使えるか
を考えます。
イメージとしては、
手取り収入
− 生活費
− 教育費
− 将来への貯蓄・投資
− その他必要なお金
= 住宅に使えるお金
です。
「年収○万円だから○千万円借りる」
という順番ではありません。
暮らしから住宅予算を決める。
この順番です。
住宅ローン返済後に家計の余力が残っても、その全額をNISAへ回せるとは限りません。
生活防衛資金、近い教育費、住宅修繕費を差し引き、無理なく続けられる毎月のNISA額を決める方法はこちらで解説しています。
▶ 子ども3人家庭、NISAはいくら積み立てる?教育費・住宅ローンから考える毎月の積立額
それから住宅予算を考えるときは、「どれくらいの広さ・部屋数が本当に必要なのか」も一緒に考えたいところです。
特に子どもが3人いるからといって、必ずしも大きな家が必要とは限りません。もう1部屋増やすために住宅価格を上げるのか、教育費や資産形成に余白を残すのかも、家族ごとに考えたいポイントです。
▶ 子ども3人なら何LDK必要?5人家族の間取りと子ども部屋の考え方
3,000万円を借りた場合を考えてみる
例えば、
借入額3,000万円
35年返済
金利1%
なら、毎月返済額は概算で約8.5万円です。
でも、
「8.5万円払えるから3,000万円借りられる」
ではありません。
ここに、
固定資産税。
保険。
将来の外壁・屋根修繕。
給湯器。
エアコン。
なども加わります。
例えば住宅関連費として毎月一定額を別に積み立てるなら、その分まで含めて住宅コストとして考えます。
これが、
「住宅ローン返済額」と「住宅にかかるお金」の違い
です。
中古住宅なら「住宅価格を抑えて余白を作る」という考え方もある
ここで中古住宅という選択肢が出てきます。
例えば、
4,000万円の住宅を買う。
それとも、
3,000万円の中古住宅を買い、必要なところを直す。
どちらが正解というわけではありません。
でも、
住宅価格を抑えることで家計に余白を作る
という考え方はできます。
その余白を、
教育費。
NISA。
家族旅行。
将来の修繕。
などに回すこともできます。
ただし中古住宅なら何でも安く済むわけではありません。
建物の状態によっては購入後に修繕費が必要になります。
そのため、購入前の内見も重要です。
▶ 中古住宅の内見で見るべきポイント15選|宅建士が教える後悔しないチェックリスト
「住宅ローンを早く返すこと」だけが正解ではない
住宅ローンを組むと、
「できるだけ早く完済したい」
と思う人もいるでしょう。
もちろん借入残高を減らせば、将来支払う利息を減らせます。
一方で、
繰上返済に使った現金は手元からなくなります。
そのため、
住宅ローンを繰上返済する。
現金として持つ。
NISAなどで長期運用する。
教育費として確保する。
という選択肢を比較する必要があります。
どれか一つが絶対的な正解ではありません。
家庭の資産状況や金利、必要になる時期によって変わります。
私は、
「住宅ローン残高を最速でゼロにすること」より、「家計全体の選択肢を残すこと」
を重視したいと考えています。
住宅ローンを組む前に確認したい5つの質問
最後に、住宅購入前に家族で考えてみたい質問をまとめます。
① この返済額を10年後も払えそう?
今ではなく、教育費が増えた未来も考えます。
② 金利が上がっても大丈夫?
変動金利なら返済額が増えたケースも試算します。
③ 家を買ったあと現金はいくら残る?
頭金や諸費用を払ったあとの預貯金を確認します。
④ 住宅ローンを払いながら貯金・投資できる?
「返済だけで精いっぱい」にならないか確認します。
⑤ 家族で使うお金を残せる?
旅行やお出かけ、子どもの経験まで全部削らなくても暮らせるか考えます。
5つとも大丈夫そうなら、
「借りられる住宅ローン」から「返していける住宅ローン」
に近づいていると思います。
中古住宅の住宅ローンを選ぶときは、金利だけでなく、借入期間・手数料・団信・リフォームへの対応などを同じ条件で比較することが大切です。
具体的な比較ポイントについては、中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントを宅建士・FPが解説で詳しく整理しています。
まとめ|家を買ったあとに「何を残せるか」
無理なく返せる住宅ローンの金額を考えるには、住宅ローン以外の住居費や、子どもの成長に伴う教育費の増加も見込む必要があります。
特に子ども3人家庭では、毎月の生活費・教育費・貯蓄を確保したうえで住居費を逆算する方法が役立ちます。具体的な計算例は、子ども3人家庭の住居費はいくらが適正?住宅ローン・教育費・貯金を両立する考え方で解説しています。
住宅ローンはどうしても、
「いくら借りられる?」
が最初の疑問になります。
でも本当に考えたいのは、その先です。
住宅ローンを払って、
教育費を準備して、
生活防衛資金を残して、
将来のために資産形成をして、
ときには家族旅行にも行く。
だから住宅予算を考えるときは、
いくらの家を買えるかではなく、家を買ったあとに何を残せるか。
という視点を持ちたいと思っています。
住宅は人生で大きな買い物です。
でも、
住宅を買うこと自体が人生のゴールではありません。
家を買う。
子どもを育てる。
資産をつくる。
この3つを無理なく続けられる住宅ローンを考えることが、「家と資産」で伝えていきたい住宅購入の考え方です。
コメント