「毎月の家計は黒字なのに、なぜか貯金が増えない」
「車検や家電の買い替えがあるたびに、貯金を取り崩している」
「子どもが3人いると、年間でどれくらい特別費を用意すればいいの?」
そんな悩みはありませんか?
家計を管理するとき、食費や住宅ローン、光熱費などの毎月の支出は把握していても、年に数回しか発生しない支出は見落としがちです。
車検、帰省、家電の買い替え、学校関連費、住宅の修繕費。こうした支出は、毎月発生しなくても、家計にとって決して小さくありません。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級ファイナンシャル・プランニング技能士として、住宅・教育費・資産形成を一緒に考える情報を発信しています。
この記事では、子ども3人家庭を想定し、特別費の年間予算の作り方と、毎月いくら積み立てればよいのかを具体的に解説します。
なお、この記事で示す金額は、家計管理の方法を理解するためのモデルケースです。全国の子ども3人家庭の平均支出や、きつね家の実際の支出ではありません。
結論|特別費は「年間で見積もり、毎月積み立てる」
特別費の管理で大切なのは、毎月の支出だけを見るのではなく、1年間に発生する支出を先に洗い出すことです。
例えば、1年間に必要な特別費を36万円と見積もった場合、12か月で準備するなら毎月3万円の積立が必要になります。
ただし、すべての家庭が毎月3万円を積み立てるべき、という意味ではありません。
車を所有しているか、帰省の頻度、住宅の築年数、子どもの年齢などによって必要額は変わります。
まずは自分の家庭の支出を整理し、無理のない積立額を決めることから始めましょう。
特別費とは?毎月の生活費との違い
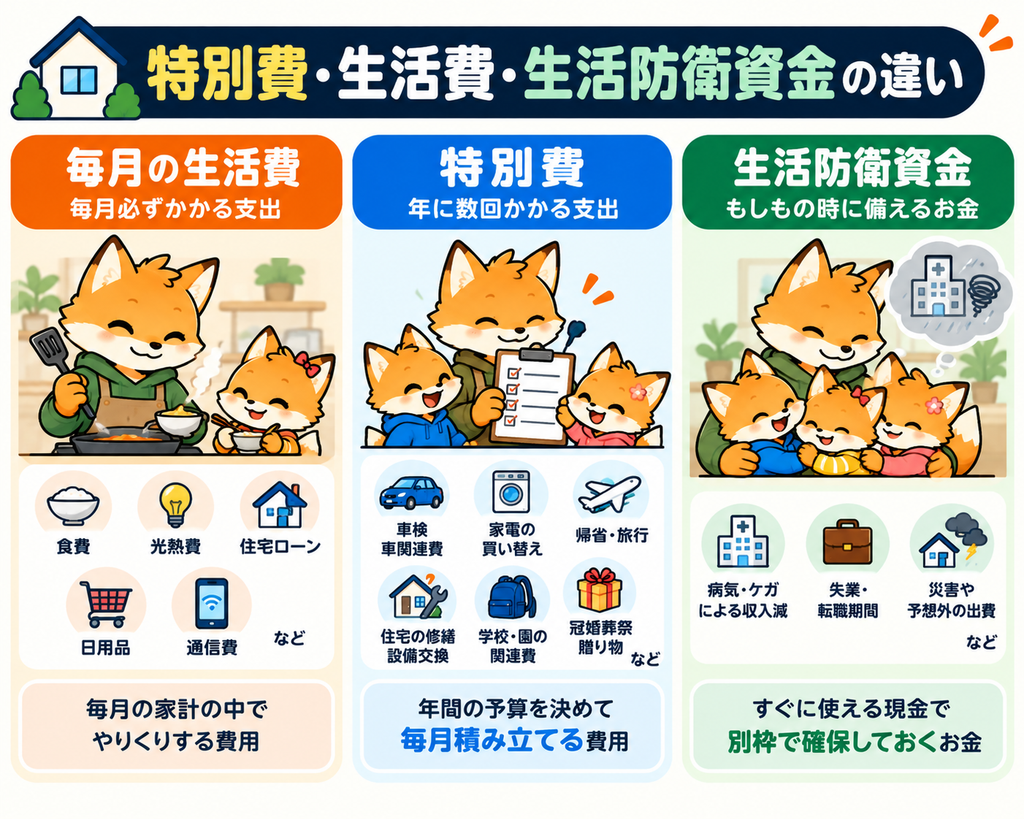
特別費とは、毎月必ず発生するわけではないものの、年間を通じて発生する支出のことです。
例えば、次のように分けて考えると管理しやすくなります。
| 種類 | 主な支出 | 管理方法 |
|---|---|---|
| 毎月の生活費 | 食費・日用品・光熱費・住宅ローン | 毎月の予算 |
| 特別費 | 車検・帰省・年払い保険料・学校用品 | 年間予算と積立 |
| 将来の大型支出 | 家電買い替え・外壁修繕・給湯器交換 | 数年単位の積立 |
| 生活防衛資金 | 失業・病気などによる収入減少への備え | 別枠で確保 |
ポイントは、予定できる支出と、予測しにくい緊急事態を分けることです。
車検や固定資産税のように支払う時期がある程度決まっているものは、急な出費ではなく、事前に準備できる支出です。
一方、収入が途絶えた場合などに備える生活防衛資金は、別に確保しておきたいお金です。
生活防衛資金の考え方は、3児家庭の生活防衛費はいくら必要?住宅ローン・教育費から考える現金の残し方で詳しく解説しています。
子ども3人家庭で備えたい特別費7項目
① 車検・自動車関連費
車を所有している家庭では、車検、自動車税、任意保険料、タイヤ交換などが特別費になります。
車検は一般的な自家用乗用車の場合、初回は新車登録から3年後、その後は2年ごとに実施します。
2年ごとに車検費用が発生するなら、2年間の予算を24か月で割って積み立てる方法が考えられます。
例えば車検予算を12万円とした場合、毎月5,000円を積み立てる計算です。
※車検費用は車種・年式・整備内容などによって変わります。12万円は計算例です。
② 家電の買い替え費用
冷蔵庫、洗濯機、エアコン、電子レンジなどの家電は、同じ時期に購入すると、買い替え時期も重なる可能性があります。
特に5人家族では、容量の大きな家電が必要になることもあります。
家電の寿命を正確に予測することはできませんが、使用年数を一覧にして、数年以内に買い替えそうなものから準備すると管理しやすくなります。
例えば、5年後までに30万円を用意したいなら、60か月で割って毎月5,000円を積み立てる計算です。
これは買い替え予算の例であり、すべての家電を5年ごとに交換する必要があるという意味ではありません。
③ 帰省・旅行費
帰省や家族旅行は、子どもが3人いると交通費や宿泊費が大きくなる場合があります。
年末年始や夏休みなど、利用する時期が決まっている場合は、年間予算を設定しやすい支出です。
例えば、帰省と旅行を合わせて年間12万円を予定するなら、毎月1万円の積立になります。
旅行は必ず必要な支出ではありませんが、家族にとって大切な時間でもあります。予算を決めておくことで、ほかの貯金を取り崩さずに楽しみやすくなります。
④ 住宅の修繕・設備交換費
持ち家では、給湯器、エアコン、トイレ、屋根、外壁などの修繕・交換費用も考えておきたいところです。
特に中古住宅は、購入時の築年数だけでなく、過去の修繕履歴や設備の使用年数によって、今後の支出が変わります。
住宅修繕は、毎年同じ金額が発生するわけではありません。
そのため、数年単位で必要な工事を整理し、修繕費を別枠で積み立てる方法が向いています。
設備ごとの費用や準備方法は、中古住宅の修繕費はいくら?購入後にかかる費用と備え方で詳しく解説しています。
⑤ 学校・園の関連費用
入園・入学用品、制服、体操着、教材、遠足、修学旅行なども、まとまった支出になりやすい項目です。
子どもが3人いる場合、学年が違っても入学や進級の時期が重なることがあります。
毎年の支出と、数年ごとに発生する大きな支出を分けておくと、準備しやすくなります。
なお、毎月の給食費や授業料など、家計で定期的に管理している費用は、特別費に重複して計上する必要はありません。
⑥ 冠婚葬祭・贈り物
結婚式、葬儀、お祝い、お年玉、誕生日、親族への贈り物なども、家計によっては大きな支出になります。
発生時期が読みにくいものもあるため、年間で一定の予備枠を用意する方法が考えられます。
予算を使わなかった場合は、翌年に繰り越すこともできます。
⑦ 年払いの税金・保険料
固定資産税、自動車税、年払いの保険料などは、支払い時期がある程度決まっている支出です。
ただし、これらを毎月の家計に織り込んでいる場合は、特別費に重複計上しないよう注意しましょう。
大切なのは、家計簿の分類方法よりも、支払う時期に必要な現金を確保できていることです。
特別費は年間いくら?3児家庭のモデルケース
ここでは、子ども3人・持ち家・自家用車1台の家庭を想定した計算例を紹介します。
金額はあくまで家計設計のための仮定です。実際の平均額ではありません。
| 特別費の項目 | 年間予算の例 |
|---|---|
| 車検・車関連費 | 60,000円 |
| 家電買い替え積立 | 60,000円 |
| 帰省・旅行 | 120,000円 |
| 住宅修繕積立 | 120,000円 |
| 学校・園の臨時費用 | 60,000円 |
| 冠婚葬祭・贈り物 | 30,000円 |
| 年払いの税金・保険料 | 90,000円 |
| 年間合計 | 540,000円 |
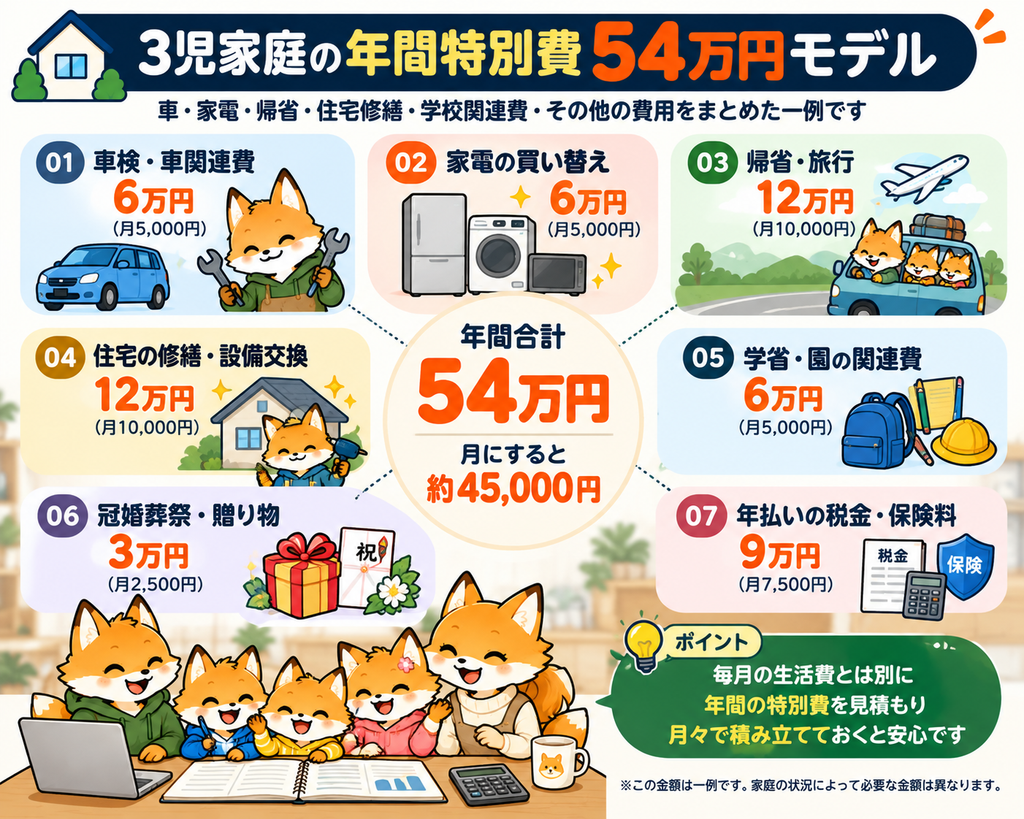
このモデルケースでは、年間54万円の特別費を見込んでいます。
12か月で均等に積み立てるなら、毎月45,000円です。
ただし、54万円が子ども3人家庭の標準額というわけではありません。
例えば車を所有していない家庭なら車関連費は不要ですし、帰省に交通費がほとんどかからない家庭もあります。
反対に、車を2台所有している家庭や、近いうちに外壁・屋根の大きな工事を予定している家庭では、このモデルより多くの準備が必要になる場合があります。
平均額を探すよりも、自分の家庭で今後何が必要になるかを具体的に考えることが重要です。
毎月いくら積み立てる?特別費の計算方法
特別費の積立額は、次の計算式で求められます。
毎月の積立額=これから必要な金額÷支払いまでの月数
例えば、次のように計算します。
| 目的 | 必要額 | 準備期間 | 毎月の積立 |
|---|---|---|---|
| 車検 | 12万円 | 24か月 | 5,000円 |
| 家電買い替え | 30万円 | 60か月 | 5,000円 |
| 帰省 | 12万円 | 12か月 | 10,000円 |
| 住宅設備交換 | 24万円 | 48か月 | 5,000円 |
これら4項目を合わせると、毎月25,000円です。
ここに学校関連費や年払いの税金・保険料など、ほかの支出を加えて、家庭全体の積立額を決めます。
すでに特別費用の貯金がある場合は、必要額から現在の積立残高を差し引いて計算すると、より現実的です。
例えば、2年後の車検予算が12万円で、すでに4万円を準備できているなら、残り8万円を24か月で積み立てます。この場合は月約3,334円が必要です。
実際には端数を切り上げ、毎月3,400円など、管理しやすい金額に設定してもよいでしょう。
特別費の積立を続ける5つの方法
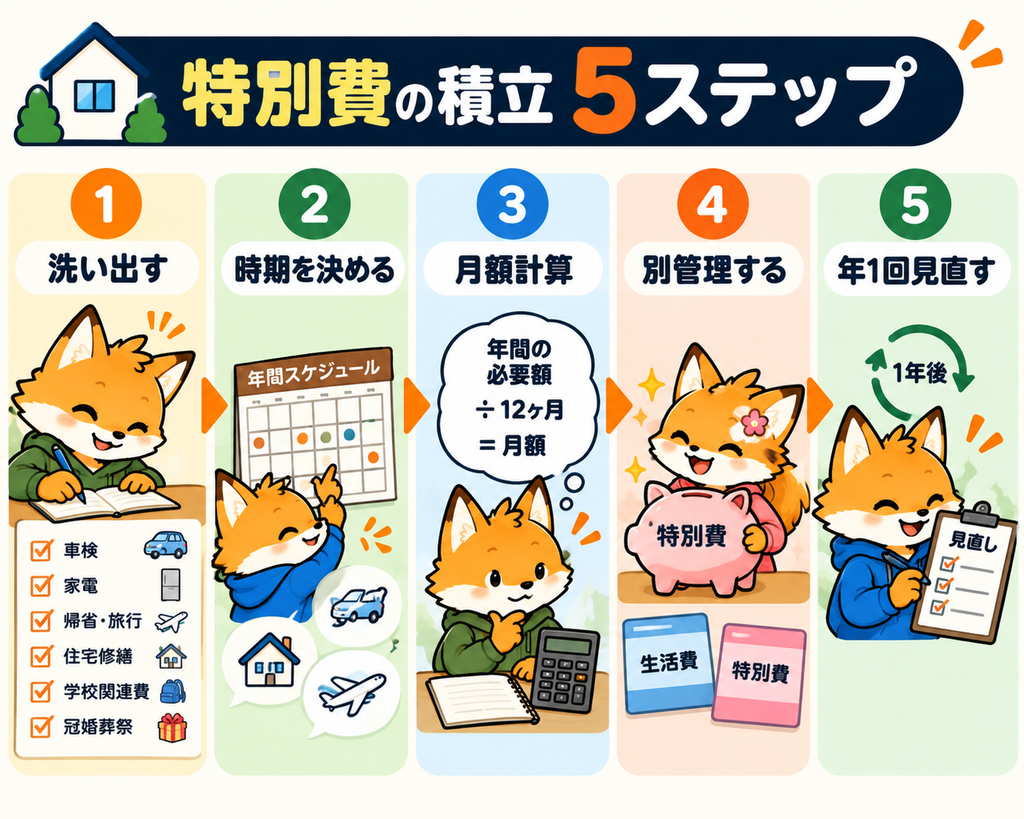
① 過去1年間の支出を書き出す
最初から完璧な予算を作る必要はありません。
家計簿、クレジットカードの利用明細、銀行口座の履歴などを確認し、過去1年間に発生した不定期な支出を書き出しましょう。
支出が発生した月も記録しておくと、年間の資金繰りが見えやすくなります。
② 支払う時期が決まっているものから積み立てる
車検、固定資産税、入学準備など、支払い時期が分かっているものを優先します。
支払期限までの月数が短いものは、年間平均額では間に合わない場合があります。
例えば、半年後に12万円必要なら、毎月2万円の準備が必要です。
まずは支払時期の近いものから確認しましょう。
③ 特別費専用の口座や管理枠を作る
生活費と特別費を同じ口座で管理すると、いくら使ってよいのか分かりにくくなる場合があります。
特別費用の口座を分ける、家計簿アプリで積立項目を管理する、表計算ソフトに記録するなど、続けやすい方法を選びましょう。
必ずしも項目ごとに銀行口座を作る必要はありません。
④ ボーナス頼みの予算にしない
ボーナスを特別費に充てる方法もありますが、支給額が変わる可能性があります。
そのため、毎月の積立で準備する部分と、ボーナスから追加する部分を分けて考えると安心です。
特に住宅ローンのボーナス返済がある家庭では、同じボーナスを複数の用途に見込まないよう注意しましょう。
⑤ 年に1回、予算を見直す
子どもの成長や住宅設備の状態によって、必要な特別費は変わります。
例えば、入学する子どもがいる年は学校関連費を増やし、大きな家電を買い替えた翌年は家電積立の計画を見直す、といった調整ができます。
毎年同じ予算にこだわらず、家族の状況に合わせて更新することが大切です。
特別費が足りないときはどうする?優先順位の考え方
年間の特別費を計算してみたら、毎月の積立額が想像以上に大きくなることもあります。
そんなときは、すべての項目を一度に満額積み立てようとせず、優先順位をつけることが大切です。
優先度が高いもの
車検、納税、住宅の安全に関わる修繕、学校生活に必要な支出など、支払時期や必要性が明確なものです。
時期や金額を調整できるもの
旅行、急ぎではない家具の買い替え、設備のグレードアップなどは、時期や予算を調整できる場合があります。
数年かけて準備するもの
家電の買い替えや大規模な住宅修繕などは、早めに計画することで毎月の負担を分散できます。
ただし、住宅の雨漏りや安全に関わる不具合など、先送りすべきではない修繕もあります。
予算が足りない場合は、支出の必要性や緊急性を確認し、無理のない計画へ調整しましょう。
特別費・生活防衛資金・NISAはどう分ける?
特別費の積立を考えるとき、生活防衛資金やNISAとの関係も気になるところです。
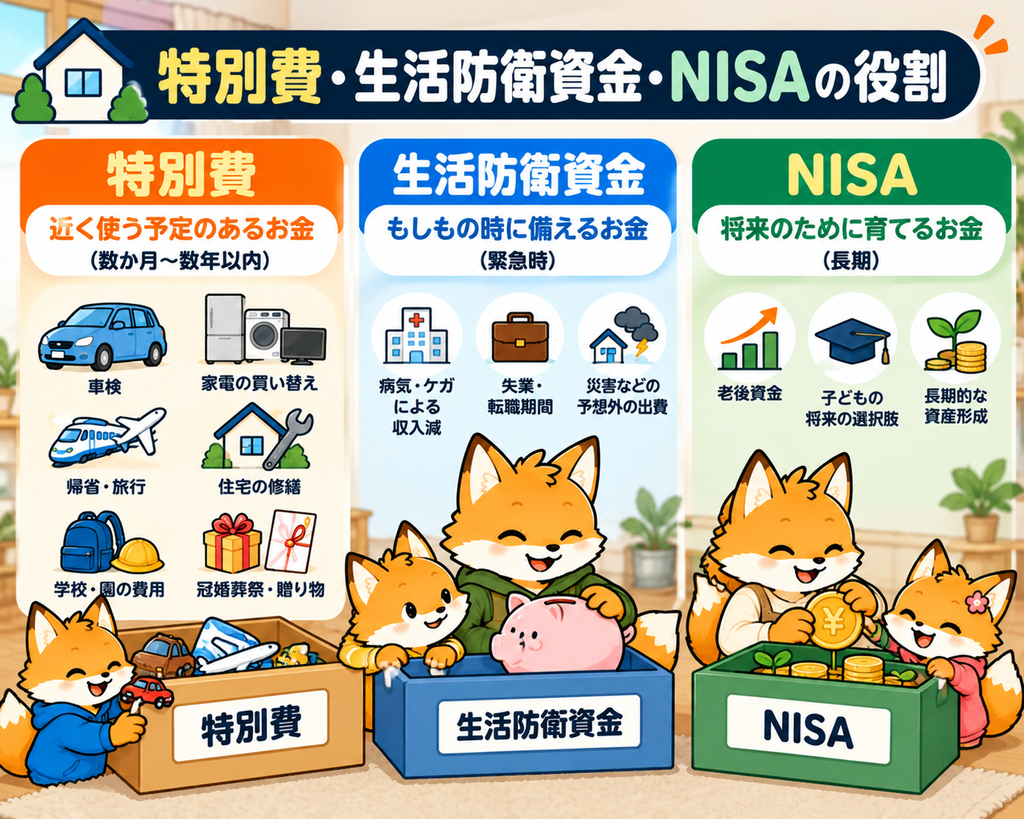
基本的には、お金を使う時期と目的で分けることをおすすめします。
| お金の目的 | 使う時期 | 考え方 |
|---|---|---|
| 特別費 | 数か月〜数年以内 | 必要時期に使える現金で準備 |
| 生活防衛資金 | 緊急時 | 特別費とは別枠で確保 |
| 教育費 | 進学などの予定時期 | 使う時期に合わせて準備方法を選ぶ |
| NISAでの長期投資 | 原則として長期 | 近く使う予定のない余裕資金を中心に検討 |
例えば、2年後の車検代をNISAで運用していると、必要な時期に相場が下落している可能性があります。
NISAは利益が非課税になる制度ですが、元本が保証されるわけではありません。
そのため、使う時期が決まっている特別費は、基本的に現金で準備する方が管理しやすいと考えます。
教育費とNISAの使い分けについては、教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備で詳しく解説しています。
また、住宅ローンや教育費を踏まえた毎月のNISA積立額については、子ども3人家庭、NISAはいくら積み立てる?も参考にしてください。
3児パパが考える|特別費は「貯金が減る理由」を見える化するもの
ここからは、3人の子どもを育てながら住宅ローンを返済している父親としての考え方です。
家計を考えるとき、毎月の黒字額だけを見ていると、実際よりも余裕があるように感じることがあります。
例えば、毎月5万円の黒字があっても、年間54万円の特別費が発生するなら、その黒字の大部分は将来の支出に備える必要があります。
月5万円の黒字は年間60万円ですが、特別費が54万円なら、残るのは年間6万円です。
もちろん、特別費の予算をすべて使うとは限りません。
それでも、あらかじめ年間の支出を見込んでおけば、貯金が思うように増えない理由が分かりやすくなります。
私が大切だと思うのは、貯金額だけを増やすことではありません。
住宅ローンを返済しながら、子どもの成長に必要なお金を使い、家族の思い出も作り、将来に向けた資産形成を続けることです。
特別費を準備するのは、支出を我慢するためではなく、必要なときに安心してお金を使えるようにするためでもあります。
家計全体の貯金の考え方については、3人の子どもがいる家庭はいくら貯金すべき?教育費・住宅ローン・NISAをまとめて考えてみたで紹介しています。
よくある質問
Q. 子ども3人家庭の特別費は年間いくらが平均ですか?
家庭の条件によって大きく異なるため、一律の平均額だけで予算を決めることはおすすめしません。
車の台数、住宅の種類、帰省の頻度、子どもの年齢などによって必要額が変わります。この記事の年間54万円は、計算方法を説明するためのモデルケースです。
Q. 特別費は毎月の貯金と分けるべきですか?
管理上は分けて考えることをおすすめします。将来使う予定のある特別費と、長期的に残したい貯金を区別すると、実際の貯蓄余力が分かりやすくなります。
Q. ボーナスからまとめて準備してもいいですか?
可能です。ただし、ボーナスの金額が変わる可能性も考慮し、支払時期までに必要額を確保できるか確認しましょう。
Q. 住宅修繕費は特別費に含めますか?
含めて管理しても問題ありません。ただし、外壁・屋根などの大規模修繕は数年単位の支出になるため、通常の年間特別費とは別枠で積み立てる方法もあります。
大切なのは、住宅修繕費を家計のどこかで確実に計上し、二重計上や準備漏れを防ぐことです。
Q. 特別費の積立よりNISAを優先すべきですか?
近いうちに必要な特別費が不足しているなら、まず支払予定に合わせて現金を準備することが大切です。
長期投資は、生活防衛資金や近い将来の支出とのバランスを確認してから検討しましょう。
まとめ|特別費を見える化して、家族のお金を整えよう
子ども3人家庭では、車検、家電、帰省、住宅修繕、学校関連費など、毎月の生活費とは別に備えたい支出があります。
特別費を管理するときは、次の流れで考えると整理しやすくなります。
- 過去の支出と今後の予定を書き出す
- 年間の特別費予算を決める
- 支払時期までの月数で割り、毎月の積立額を計算する
- 生活防衛資金や長期投資とは分けて管理する
- 子どもの成長や住宅の状態に合わせて見直す
この記事では年間54万円、毎月45,000円のモデルケースを紹介しましたが、大切なのはその金額に合わせることではありません。
自分の家庭に必要な支出を把握し、無理のない方法で準備することです。
住宅ローンを返しながら子どもを育て、将来の資産形成も続けていく。そのために、毎月の家計だけでなく、年間のお金の流れも一緒に考えていきましょう。
家を買う。子どもを育てる。資産をつくる。
「家と資産」では、これからも子育て世帯の暮らしとお金について、現実的な判断材料を発信していきます。
コメント