子どもが3人いる家庭で、住宅ローンを返しながら教育費も準備する。
そのうえで将来に向けてNISAも続けたいと考えると、
「毎月いくら積み立てればいいのだろう」
「月1万円では少なすぎる?」
「NISAより教育費の貯金を優先するべき?」
と迷う方も多いのではないでしょうか。
わが家も、3人の子どもを育てながら住宅ローンを返済しています。教育費、住宅の修繕費、日々の生活費、老後に向けた資産形成は、すべて同じ家計から出ていきます。
結論からいうと、子ども3人家庭のNISAに「毎月一律○万円」という正解はありません。
月5万円を積み立てていても、入学費用や住宅修繕が発生するたびに売却するなら、家計に対して積み立てすぎている可能性があります。一方、月1万円でも、必要な現金を確保したうえで長く続けられるなら、十分に意味があります。
大切なのはNISAの利用枠を埋めることではなく、
生活防衛資金、近い教育費、住宅修繕費を確保したあとに、10年以上使わない可能性が高い余裕資金を積み立てること
です。
この記事では、子ども3人家庭が教育費と住宅ローンを抱えながら、無理なく続けられるNISA積立額を決める方法を具体例とともに考えます。
※この記事は、特定の金融商品の購入や運用成果を保証するものではありません。投資には元本割れの可能性があります。家計状況やリスク許容度に応じて最終的にご自身で判断してください。
子ども3人家庭のNISAは月いくらが正解?
最初に押さえたいのは、子どもの人数だけではNISAの適正額を決められないということです。
同じ子ども3人家庭でも、次の条件によって積み立てられる金額は大きく変わります。
- 子どもの現在の年齢
- 公立・私立など希望する進路
- 大学費用を親がどこまで負担するか
- 現在の預貯金額
- 住宅ローンの返済額と残り期間
- 住宅の修繕予定
- 共働きか片働きか
- 収入の安定性
- 毎月の家計の黒字額
- 投資したお金を使う予定時期
たとえば、子ども3人が未就学児の家庭と、高校生・中学生・小学生の家庭では、教育費が必要になるまでの時間が違います。
預貯金が十分にある家庭と、住宅購入直後で手元資金が少ない家庭でも、NISAへ回せる金額は同じではありません。
そのため、
子ども3人なら月5万円
年収800万円なら月10万円
というように、人数や年収だけで積立額を決めるのはおすすめできません。
まずは家計全体を確認し、今使うお金、数年以内に使うお金、10年以上先に使うお金に分ける必要があります。
3児家庭が預貯金・教育費・住宅ローン・NISAをどう整理するかは、こちらの記事で詳しく解説しています。
▶ 3人の子どもがいる家庭はいくら貯金すべき?教育費・住宅ローン・NISAをまとめて考えてみた
NISAの上限額は、積み立てるべき目標額ではない
2024年からのNISAには「つみたて投資枠」と「成長投資枠」があります。
| 項目 | 制度上の上限 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 最大360万円 |
| 非課税保有限度額 | 1人1,800万円 |
| 非課税保有期間 | 無期限 |
つみたて投資枠の年間120万円は、月額にすると10万円です。
しかし、これはあくまで制度上利用できる上限です。
「毎月10万円を積み立てなければ損」「夫婦で枠をすべて使うべき」という意味ではありません。
NISAは運用益が非課税になる制度ですが、投資額そのものを国が保証してくれる制度ではありません。投資信託や株式の価格が下がれば、必要なときに元本を下回る可能性があります。
制度の上限ではなく、家計の中で無理なく続けられる金額を基準に考えましょう。
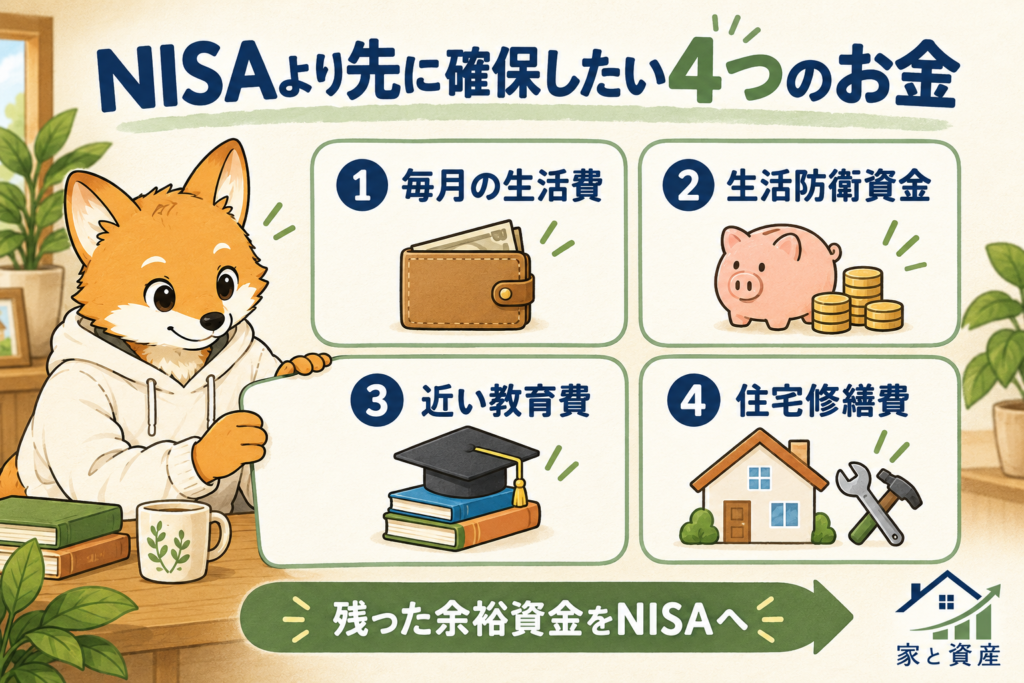
NISAより先に確保したい4つのお金
毎月の積立額を考える前に、先に現金で確保したいお金があります。
1.毎月の生活費
最優先は、家族が現在生活するためのお金です。
- 住宅ローン
- 食費
- 水道光熱費
- 通信費
- 保険料
- 保育料や学校関係費
- 車の維持費
- 日用品費
NISAの積立額を増やすために、食費や家族の経験まで極端に削る必要はありません。
投資は、現在の暮らしを不安定にしてまで行うものではないからです。
2.生活防衛資金
生活防衛資金とは、収入の減少や急な出費に備えて、すぐに使える状態で持っておく現金です。
病気、休職、家電の故障、車の修理などは、予定どおりに発生するとは限りません。子どもが3人いれば、学校や医療、家族の予定に関する突発的な支出も起こりやすくなります。
必要額は、次の条件によって異なります。
- 共働きか片働きか
- 雇用や収入が安定しているか
- 毎月の最低生活費はいくらか
- 住宅や車を所有しているか
- 頼れる保障や資金がほかにあるか
「生活費の○か月分」という目安だけで機械的に決めず、収入が止まったときに家族がどれくらいの期間対応できるかを考えます。
3.数年以内に使う教育費
入学金、受験料、制服、教材、塾、大学の初年度納付金など、使う時期が近い教育費は現金中心で準備します。
株式市場が大きく下落しても、入学時期を数年延期することは難しいからです。
教育費をすべて貯金にする必要はありませんが、反対に、すべてNISAで運用するのもリスクがあります。
教育費を貯金とNISAのどちらで準備するかは、使う時期によって分けるのが基本です。
▶ 教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備
4.住宅の修繕費
住宅ローンを返済している家庭では、修繕費も忘れられません。
- 給湯器
- エアコン
- トイレや水栓
- 外壁・屋根
- ベランダや防水部分
- 冷蔵庫や洗濯機などの大型家電
住宅や設備は、相場が好調なときだけ壊れてくれるわけではありません。
修理が必要になったときにNISAを売却すると、価格が下落している時期でも現金化せざるを得ない可能性があります。そのため、ある程度予想できる住宅修繕費はNISAとは別に準備しておきます。
▶ 中古住宅の修繕費はいくら?購入後にかかる費用と備え方を解説
毎月のNISA積立額を決める5つの手順
ここから、毎月いくらNISAへ積み立てるかを順番に計算します。
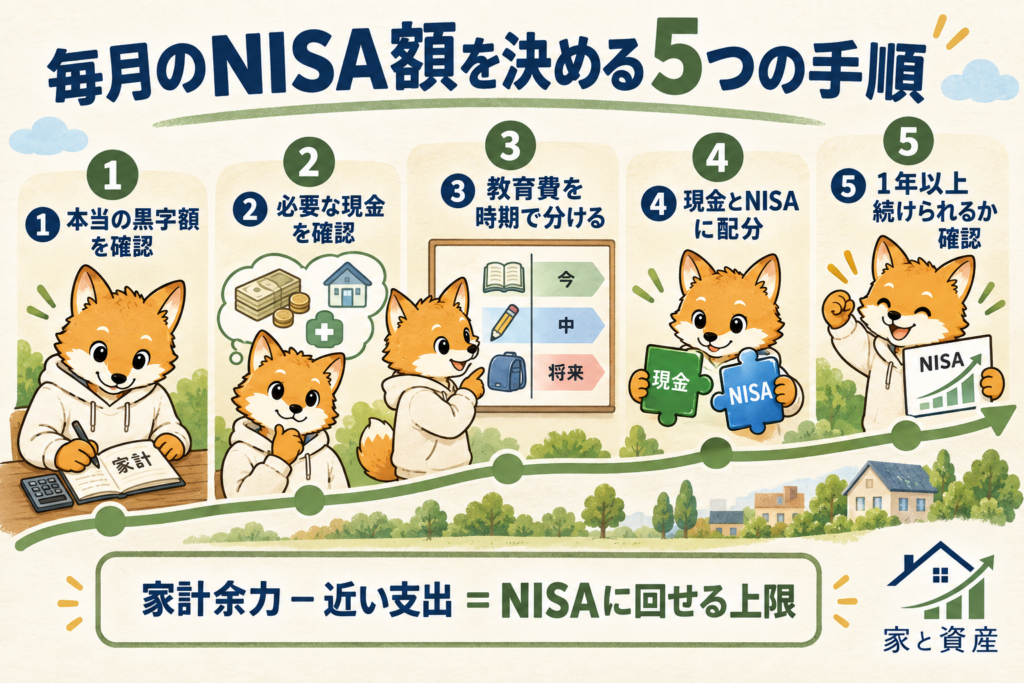
手順1.毎月の「本当の黒字額」を確認する
まずは、毎月の手取り収入から支出を差し引きます。
毎月の家計余力=手取り収入-毎月の生活費-住宅ローン-年間特別費の月割り
注意したいのが、固定資産税、自動車税、旅行、帰省、家電購入、冠婚葬祭などの特別費です。
これらを含めず、給与が振り込まれた月と日常の支出だけを比べると、実際より黒字が多く見えます。
たとえば年間の特別費が60万円なら、月平均では5万円です。毎月の生活費とは別に、この5万円も差し引いて考えます。
月によって支出が大きく変わる家庭は、1か月だけでなく直近1年間の収支から平均を出すと実態をつかみやすくなります。
手順2.現金で準備すべき不足額を確認する
次に、現在の預貯金と今後の予定を確認します。
| 確認するお金 | 現在の準備額 | 必要になる時期 | 不足額 |
|---|---|---|---|
| 生活防衛資金 | 各家庭で記入 | 常時 | 各家庭で計算 |
| 近い教育費 | 各家庭で記入 | 入学・受験時など | 各家庭で計算 |
| 住宅修繕費 | 各家庭で記入 | 設備の交換時期など | 各家庭で計算 |
| 車の購入・買い替え | 各家庭で記入 | 予定年 | 各家庭で計算 |
| その他の大型支出 | 各家庭で記入 | 予定時期 | 各家庭で計算 |
不足している現金が大きい場合、毎月の家計余力をすべてNISAへ回すのは危険です。
たとえば、2年後までに60万円を現金で増やしたいなら、単純計算で毎月2万5,000円の現金積立が必要です。
手順3.3人分の教育費を使う時期で分ける
3人分の教育費を「合計○千万円」とひとまとめにすると、必要な時期が見えにくくなります。
子どもごとに、
- いつ使うか
- いくら準備するか
- 使う時期を延期できるか
を分けて考えます。
| 使う時期の目安 | 基本的な考え方 |
|---|---|
| 5年以内 | 値下がりを待ちにくいため、原則として現金中心 |
| 5~10年程度 | 必要額や家計状況に応じて現金を厚めにする |
| 10年以上先 | 値下がりを待てる余裕資金ならNISAも選択肢 |
| 時期が決まっていない老後資金 | 長期・分散投資を検討しやすい |
これは絶対的な線引きではありません。
10年以上先に使う予定でも、必ず必要な金額をすべて投資する必要はありません。反対に、運用期間が長くても、値下がりに耐えられない場合は現金を多めに持つ選択肢があります。
3人の教育費が重なる時期を先に確認すると、NISAへ回せるお金と現金で残すお金を分けやすくなります。
▶ 子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?【3児パパFPが解説】
手順4.家計余力を「現金」と「NISA」に分ける
手順1~3を確認したら、毎月の家計余力から現金積立を差し引きます。
NISAに回せる上限=毎月の家計余力-現金で積み立てる教育費-住宅修繕積立-その他の近い支出
たとえば、毎月の家計余力が5万円あり、近い教育費に2万円、住宅修繕費に1万円を積み立てる場合、NISAへ回せる上限は2万円です。
5万円の黒字があるからといって、5万円全額をNISAへ回すわけではありません。
手順5.少なくとも1年間続けられる金額にする
最後に、算出した金額を本当に続けられるか確認します。
- ボーナスがなくても継続できるか
- 食費や光熱費が増えても対応できるか
- 教育費が一段上がっても続けられるか
- 住宅ローン金利が上昇しても対応できるか
- 急な修繕があっても売却せずに済むか
- 相場が下落しても慌ててやめない金額か
判断に迷う場合は、最初から最大額を設定する必要はありません。
まず月1万円や2万円で始め、半年から1年の家計実績を確認してから増額する方法もあります。
家計余力別|NISA積立額の配分例
ここでは、毎月の家計余力を現金とNISAに分ける例を示します。
| 毎月の家計余力 | 家計の状態 | 現金積立の例 | NISAの例 |
|---|---|---|---|
| 2万円 | 生活防衛資金が不足 | 1万5,000円 | 5,000円 |
| 3万円 | 現金を増やしている途中 | 2万円 | 1万円 |
| 5万円 | 近い教育費の準備も必要 | 3万円 | 2万円 |
| 8万円 | 必要な現金をある程度確保 | 3万円 | 5万円 |
| 10万円 | 防衛資金・近い支出を確保済み | 3万円 | 7万円 |
これは「家計余力が5万円ならNISAは2万円が正解」という意味ではありません。
同じ家計余力でも、生活防衛資金が十分にある家庭はNISAの割合を増やせます。数年後に大学進学や大きな住宅修繕を控えている家庭は、現金の割合を増やす必要があります。
重要なのは、積立額そのものではなく、なぜその配分にしたのかを説明できることです。
月1万円でも意味はある?
NISAの情報を見ると、「最短5年で1,800万円の枠を使う」といった大きな金額が目に入ることがあります。
しかし、子育て家庭の資産形成は満額を競うものではありません。
月1万円なら年間12万円、10年間の元本は120万円、20年間なら240万円です。途中で増額することもできます。
必要な現金を失わずに月1万円を20年続ける方が、無理に月5万円を始めて数年で取り崩すより、家計として安定することもあります。
月1万円・3万円・5万円を積み立てるとどうなる?
毎月の積立額によって、元本と将来の金額がどのように変わるかを試算します。
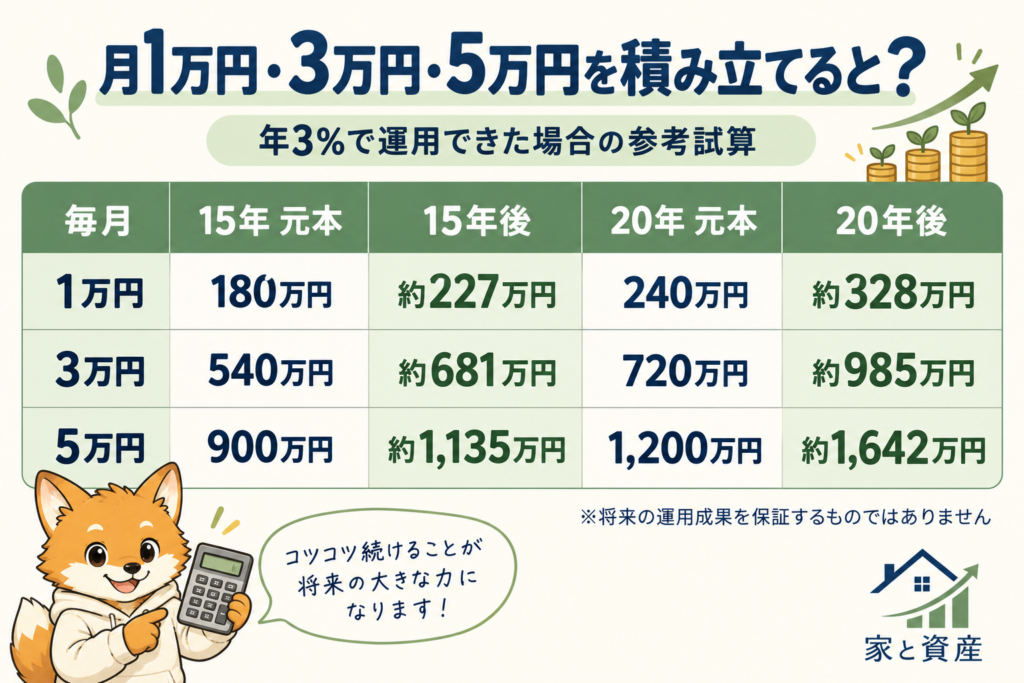
次の表は、毎月一定額を積み立て、年3%で運用できたと仮定した概算です。
| 毎月の積立額 | 15年間の元本 | 年3%想定・15年後 | 20年間の元本 | 年3%想定・20年後 |
|---|---|---|---|---|
| 1万円 | 180万円 | 約227万円 | 240万円 | 約328万円 |
| 3万円 | 540万円 | 約681万円 | 720万円 | 約985万円 |
| 5万円 | 900万円 | 約1,135万円 | 1,200万円 | 約1,642万円 |
※毎月末に積み立て、年3%を月換算して複利運用した場合の概算です。手数料などは考慮していません。
※年3%は説明のための仮定であり、将来の運用成果を保証するものではありません。実際には価格が上下し、元本を下回る可能性があります。
この表で見てほしいのは、将来の利益だけではありません。
まず「元本としていくら積み立てるのか」を確認したうえで、運用によって増える可能性と減る可能性の両方を考えます。
教育費として使う場合は、必要時期が近づいた段階で値動きのある資産を徐々に減らし、現金化していく方法も検討します。
9歳・6歳・2歳の3児家庭ならどう考える?
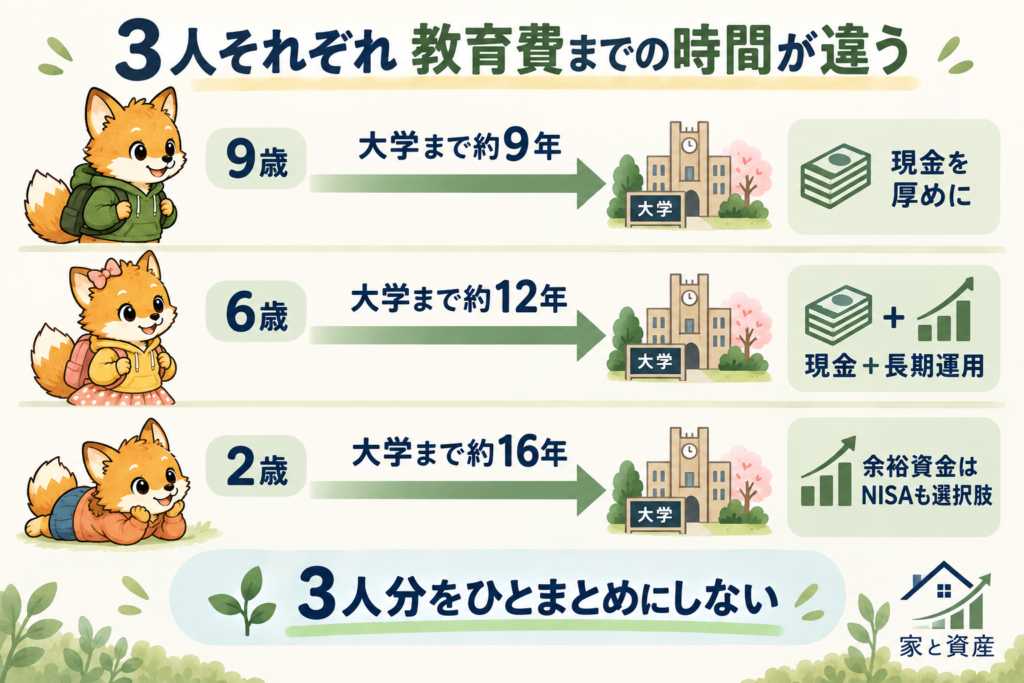
わが家のように、9歳・6歳・2歳の子どもがいる家庭を例に考えます。
一般的に18歳で大学へ進学すると仮定した場合、大学進学までの期間はおおよそ次のとおりです。
| 子ども | 大学進学までの期間 | 資金準備の基本的な考え方 |
|---|---|---|
| 9歳 | 約9年 | 必要額のうち現金で持つ割合を比較的厚くする |
| 6歳 | 約12年 | 現金と長期運用を分けて考える |
| 2歳 | 約16年 | 余裕資金は長期運用も検討しやすい |
※進学時期や進路によって必要になる時期は変わります。
同じ3人きょうだいでも、投資できる期間は一人ずつ違います。
したがって、3人分の教育費を一つの大きな金額として管理するより、子どもごとに準備状況を確認した方が分かりやすくなります。
たとえば、長男の大学費用については現金の割合を増やしながら、次女の大学費用や親の老後資金はNISAで長期運用する、といった役割分担が考えられます。
ただし、NISA口座の中に税制上の「長男用」「長女用」という区分ができるわけではありません。
家計管理表などに、
- 教育費として積み立てている金額
- 老後資金として積み立てている金額
- いつから現金化する予定か
を記録しておくと、目的が分からなくなるのを防げます。
住宅ローン返済中でもNISAを続けてよい?
住宅ローンがあるからといって、NISAを利用してはいけないわけではありません。
確認したいのは住宅ローンの有無ではなく、返済後の家計に余力が残っているかです。
- 住宅ローン返済後も毎月黒字か
- 生活防衛資金を確保できているか
- 近い教育費に対応できるか
- 金利が上昇した場合も返済できるか
- 住宅修繕費を別に準備できているか
- 投資した資金を10年以上使わずに済むか
住宅ローンを「借りられる額」ではなく、教育費や資産形成を残しながら返せる額で考える方法はこちらで解説しています。
▶ 住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方【3児パパ宅建士・FPが解説】
繰り上げ返済とNISA、どちらを優先する?
住宅ローン返済中は、NISAへ投資する代わりに繰り上げ返済をした方がよいのでは、と迷うこともあります。
| NISA | 繰り上げ返済 |
|---|---|
| 将来の運用益は不確実 | 利息軽減効果を計算しやすい |
| 元本割れの可能性がある | 投資のような価格変動はない |
| 必要なら売却できる | 返済したお金は原則として手元へ戻らない |
| 長期資産形成に使える | 将来の返済負担を軽減できる |
単純に、
投資の想定利回りが住宅ローン金利より高いから、すべてNISAへ回す
とは決められません。
投資の利益は確定していない一方、繰り上げ返済の利息軽減効果は比較的計算しやすいからです。また、繰り上げ返済をすると手元の現金が減ります。
住宅ローン控除の適用状況、金利、残り期間、生活防衛資金、本人が安心して続けられるかを含めて判断します。
児童手当はNISAの積立額に含める?
児童手当をそのままNISAへ積み立てれば、家計から新たに資金を出さずに教育費を準備できるように見えます。
ただし、児童手当の全額を自動的にNISAへ回すのが正解とは限りません。
児童手当には、次の使い方があります。
- 現在の子育て費用に使う
- 近い教育費として貯金する
- 10年以上先の教育費としてNISAを検討する
- 教育費以外の家計余力と合わせて管理する
子どもの年齢や家計の預貯金によって、適した置き場所は異なります。
児童手当の具体的な分け方はこちらで詳しく解説しています。
▶ 児童手当は貯金とNISAどっち?3人分の使い道と分け方を3児パパFPが解説
NISAを減額・停止した方がよいケース
NISAは、毎月必ず同じ金額を積み立て続けなければならないものではありません。
次のような状態では、減額や一時停止も選択肢です。
- 毎月の生活費が赤字になっている
- リボ払いやカードローンなど金利の高い借入がある
- 生活防衛資金がほとんどない
- 数年以内に必要な教育費が不足している
- 給湯器や外壁など大きな住宅支出が近い
- 住宅ローンの金利上昇に対応できない
- NISAを続けるためにボーナスをすべて使っている
- 相場下落時に生活費のため売却する可能性が高い
積み立てを減らすことは、資産形成の失敗ではありません。
現在の家計を守り、再び余裕ができたときに積み立てを再開するための調整です。
特に教育費のピークや住宅の大型修繕は、事前にある程度予想できます。時期が近づいたらNISAの金額を見直し、現金を厚くしておく方が現実的です。
NISAの積立額を増やせるタイミング
反対に、次のようなタイミングでは増額を検討できます。
- 生活防衛資金が目標額に達した
- 昇給や復職で手取り収入が増えた
- 保育料などの固定的な支出が減った
- 近い教育費の準備が進んだ
- 住宅の大型修繕が終わった
- 家計の黒字が1年以上安定した
- ボーナスに頼らなくても積み立てられるようになった
積立額は一度決めたら終わりではありません。
子どもの進学、働き方、住宅ローン金利、住宅の状態は変化します。少なくとも年1回、または大きなライフイベントがあったときに見直すとよいでしょう。
子ども3人家庭のNISAでよくある質問
NISAは月1万円でも意味がありますか?
月1万円でも意味はあります。
月1万円を20年間積み立てれば、元本だけで240万円です。途中で家計に余裕が生まれれば増額もできます。
金額の大きさだけでなく、必要な現金を確保しながら長く続けられるかを重視しましょう。
3人分の教育費をすべてNISAで準備してもよいですか?
すべてNISAで準備するのは慎重に考える必要があります。
教育費は必要になる時期を大きく動かしにくいため、相場下落時に売却する可能性があるからです。数年以内に使う教育費は現金中心、長期間使わない余裕資金はNISAも選択肢、というように分けます。
教育費と老後資金はどちらを優先しますか?
どちらか一方に決めるのではなく、最低限必要な教育費と老後資金を並行して準備することが基本です。
教育費をすべて親が負担しようとして老後資金がなくなると、将来子どもに負担をかける可能性があります。一方、老後資金だけを優先して、数年後の入学費用が不足するのも避けたいところです。
進路、奨学金、家計支援制度なども含め、家庭ごとの優先順位を決めます。
ボーナスだけでNISAを積み立ててもよいですか?
ボーナスから積み立てること自体は可能です。
ただし、ボーナスは教育費、固定資産税、車検、旅行、住宅修繕などにも使われます。年間の特別費を確認してから、残った余裕資金をNISAへ回します。
毎月の収入で無理に積み立てず、年に数回だけ投資する方法が家計に合う場合もあります。
夫婦それぞれのNISAを使うべきですか?
夫婦はそれぞれNISA口座を持てますが、先に世帯全体の資金計画を作ることが大切です。
単純に利用枠が2倍になると考えるのではなく、誰の収入から積み立てるか、どの目的で運用するか、家族でどのように管理するかを確認します。
教育費をNISAで運用する場合、いつ現金化しますか?
必要になる直前まで全額を値動きのある資産に置くと、相場下落の影響を受けやすくなります。
使用時期が近づいたら、必要額や相場状況を確認しながら数年に分けて現金化する方法があります。ただし、将来の相場は予測できないため、「必ずこの年に売ればよい」という正解はありません。
まとめ|NISAは「上限」ではなく「続けられる金額」で考える
子ども3人家庭のNISA積立額に、一律の正解はありません。
今回のポイントをまとめます。
- 子どもの人数や年収だけで積立額を決めない
- NISAの制度上限は、家計が目指すべき金額ではない
- 生活防衛資金、近い教育費、住宅修繕費を先に確保する
- 毎月の家計余力から現金積立を差し引いてNISA額を決める
- 3人分の教育費は使う時期ごとに分ける
- 月1万円でも無理なく長く続けられるなら意味がある
- 住宅ローン返済中は金利上昇と修繕費も考える
- 家計状況に合わせて増額・減額・一時停止してよい
大切なのは、NISAの枠を満額使うことではありません。
家を維持し、子どもを育て、急な支出にも対応しながら、将来のお金も少しずつ育てることです。
わが家にとって無理のない金額を見つけ、物価や教育費が上がっても家族の選択肢を残せる資産形成を続けていきたいと思います。
コメント