「手元に300万円あるなら、住宅ローンを繰上げ返済した方がいい?」
「それとも、教育費や急な出費に備えて貯金を残すべき?」
住宅ローンを返済していると、まとまったお金をどう使うか迷うことがあります。
繰上げ返済をすれば将来の利息を減らせます。一方で、一度返済したお金を、必要になったときに簡単に引き出すことはできません。
繰上げ返済の正解は、利息がいくら減るかだけでは決まりません。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級FP技能士として、住宅購入後の家計と資産形成について発信しています。
私自身も住宅ローンを返済しながら、子どもたちの教育費、住宅の修繕費、将来の資産形成を考える立場です。
この記事では、300万円を繰上げ返済する場合と手元に残す場合を、具体的な数字で比較します。
さらに、住宅ローン控除への影響、期間短縮型と返済額軽減型の違い、借り換えとの比較、3児家庭で考えたい判断基準まで解説します。
結論|繰上げ返済と現金確保、どちらが正解?
最初に結論をお伝えすると、生活防衛資金や近い将来の支出に必要なお金まで繰上げ返済することは、慎重に考えるべきです。
ただし、十分な現金を確保できていて、将来の利息を減らしたい場合には、繰上げ返済は合理的な選択肢になります。
| 判断のポイント | 検討したい選択 |
|---|---|
| 生活防衛資金が十分でない | 現金を残す |
| 近い将来、教育費が増える | 現金を残す・一部だけ返す |
| 住宅の大きな修繕を予定している | 修繕費を確保してから判断 |
| 現金に十分な余裕がある | 繰上げ返済を検討 |
| 毎月の返済が家計を圧迫している | 返済額軽減型や借り換えを比較 |
| 定年前に完済したい | 期間短縮型を検討 |
つまり、300万円を「全額返す」「全額残す」の二択にする必要はありません。
必要な現金を確保し、余剰資金の一部だけを返すという選択肢もあります。
300万円を繰上げ返済すると、利息はいくら減る?
まずは、具体的なモデルケースで比較してみましょう。
今回のシミュレーション条件
| 住宅ローン残高 | 3,000万円 |
|---|---|
| 金利 | 年1.0%(全期間一定と仮定) |
| 残り返済期間 | 30年 |
| 返済方式 | 元利均等返済・ボーナス返済なし |
| 繰上げ返済額 | 300万円 |
| 実施時期 | 試算開始時点で即時 |
| 計算に含めないもの | 手数料・税金・住宅ローン控除・団信の影響 |
これは比較のための仮定であり、きつね家の実際の住宅ローン条件を示したものではありません。
300万円を返さず、そのまま返済を続ける場合
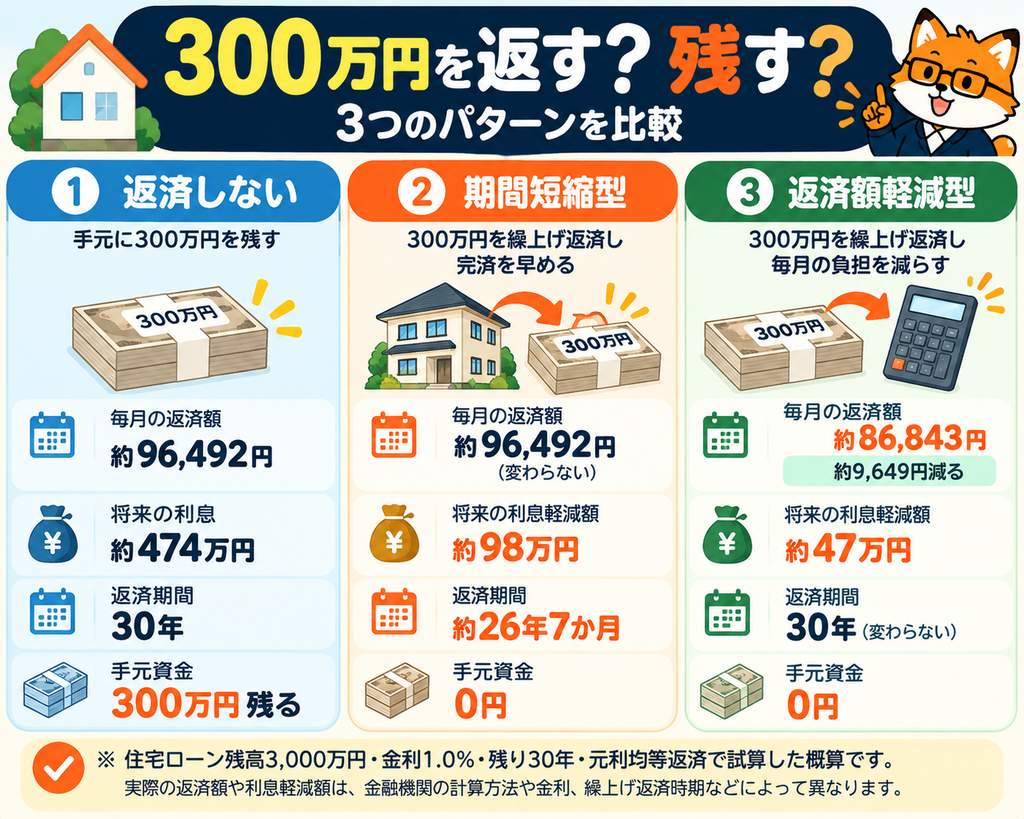
この条件では、毎月の返済額は約96,492円です。
30年間の総返済額は約3,474万円で、そのうち利息は約474万円になります。
ただし、これは金利が30年間1.0%のまま変わらない場合の計算です。変動金利で将来の金利が変われば、結果も変わります。
300万円を繰上げ返済する場合
繰上げ返済には、主に「期間短縮型」と「返済額軽減型」の2種類があります。
| 比較項目 | 返済しない | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 繰上げ返済額 | 0円 | 300万円 | 300万円 |
| 毎月返済額 | 約96,492円 | 約96,492円 | 約86,843円 |
| 残り返済期間 | 30年 | 約26年7か月 | 30年 |
| 将来の利息軽減額 | 0円 | 約98万円 | 約47万円 |
| 手元に残る300万円 | 残る | 返済に使用 | 返済に使用 |
※概算です。期間短縮型の最終回返済額や端数処理、実際の金融機関の計算方法によって金額は変わります。
今回の条件では、300万円を期間短縮型で返済すると、将来の利息を約98万円減らせる計算です。
返済額軽減型では、毎月の返済額が約9,649円減り、将来の利息も約47万円減ります。
ただし、「98万円得をするから、必ず返済した方がいい」という意味ではありません。
300万円を今すぐ使うことによって、手元の現金が減るという違いがあるからです。
300万円を手元に残すメリットは?
繰上げ返済をしない場合、将来の利息は減りません。
それでも現金を残すことには、家計を守るという大きな役割があります。
① 収入減少や急な支出に対応できる
病気やけが、転職、家電の故障など、家計には予想外の出来事が起こる可能性があります。
現金があれば、急な出費が発生したときに対応しやすくなります。
一方で、住宅ローンを繰上げ返済したお金は、原則として預金のように自由に引き出せません。
そのため、繰上げ返済を検討する前に、生活防衛資金を確保できているか確認しましょう。
② 子どもの教育費に備えられる
子どもがいる家庭では、進学や習い事などの支出も考える必要があります。
特に子どもが複数いる家庭では、進学時期が重なる可能性があります。
住宅ローンの利息を減らせても、教育費が必要な時期に現金が足りなくなれば、家計の負担は大きくなります。
教育費のために数年以内に使う予定のお金は、長期運用を前提とした投資に回すことも含め、慎重に扱いたい資金です。
③ 中古住宅の修繕費に備えられる
中古住宅では、給湯器・外壁・屋根・水回りなどに修繕費がかかる可能性があります。
故障や雨漏りなど、先延ばしにしにくい修繕もあります。
修繕費については、中古住宅の修繕費はいくら?購入後に必要なお金と備え方でも解説しています。
また、税金・保険・修繕費を含めた住居費全体は、中古住宅の年間維持費と家計シミュレーションで整理しています。
④ 将来の選択肢を残せる
現金があれば、繰上げ返済を後から実施する選択肢も残ります。
ただし、繰上げ返済を遅らせると、一般に利息軽減効果は小さくなります。
現金を残すことは無料ではありません。利息を支払い続けることと引き換えに、資金の使いやすさを維持する選択です。
繰上げ返済の2種類|期間短縮型と返済額軽減型
繰上げ返済をすると決めた場合も、どちらの方式を選ぶかによって家計への影響が異なります。
期間短縮型|将来の利息を減らし、完済を早める
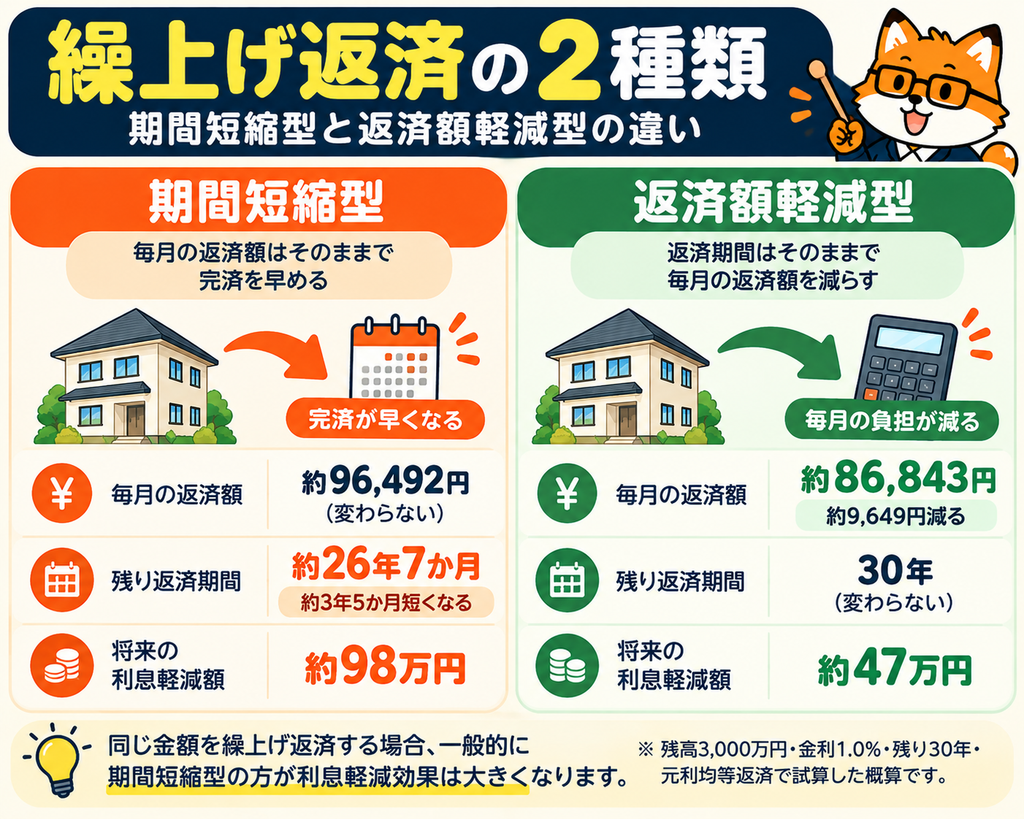
期間短縮型は、原則として毎月の返済額を維持し、返済期間を短くする方法です。
同じ金額を同じ時期に繰上げ返済する場合、一般に返済額軽減型よりも利息軽減効果が大きくなります。
定年前に住宅ローンを完済したい方や、毎月の返済に余裕がある方が検討しやすい方法です。
返済額軽減型|毎月の家計負担を下げる
返済額軽減型は、残りの返済期間を原則として変えず、毎月の返済額を減らす方法です。
今回のモデルでは、毎月約9,649円の負担軽減になります。
教育費の負担が増える時期など、毎月の家計に余裕をつくりたい場合に検討できます。
ただし、300万円の現金を使うことに変わりはありません。
毎月の返済額を減らしたいだけなら、繰上げ返済の前に借り換えなどの方法も比較したいところです。
住宅ローン控除を受けているなら繰上げ返済に注意
住宅ローン控除を受けている方は、繰上げ返済によって控除額や適用要件に影響が出る可能性があります。
年末のローン残高が減ると控除額も変わる場合がある
住宅ローン控除は、入居年や住宅の要件などに応じて、年末の借入金残高などをもとに計算されます。
繰上げ返済によって年末残高が減ると、控除額が小さくなる場合があります。
ただし、控除には借入限度額や本人の納税額などの制約があるため、繰上げ返済した金額に一定の率を掛けた分だけ、必ず控除が減るわけではありません。
利息軽減額と住宅ローン控除への影響を合わせて確認することが重要です。
返済期間が短くなりすぎると控除対象外になる場合も
国税庁は、繰上げ返済によって最初の返済から最終返済までの償還期間が10年未満となった場合、住宅ローン控除の対象となる借入金に該当しなくなると説明しています。
これは単純に「繰上げ返済後の残り期間が10年未満なら対象外」という意味ではありません。
当初の返済開始から繰上げ返済後の完済予定までの期間などを確認する必要があります。
参考:国税庁「住宅借入金等特別控除の対象となる住宅ローン等」
住宅ローン控除を受けている場合は、繰上げ返済を実施する前に金融機関へ返済予定表を確認し、必要に応じて税務署や税理士に相談しましょう。
住宅ローンを繰上げ返済するより投資した方が得?
住宅ローンの金利が低い場合、「繰上げ返済せず、NISAで運用した方がよいのでは?」と考える方もいるでしょう。
ただし、繰上げ返済と投資は性質が異なります。
| 比較項目 | 繰上げ返済 | 投資 |
|---|---|---|
| 主な目的 | 借入残高と将来利息を減らす | 資産の成長を目指す |
| 効果 | 契約金利などに応じた利息軽減 | 運用結果によって増減 |
| 元本割れリスク | 投資のような価格変動はない | ある |
| 資金の使いやすさ | 返済後は原則引き出せない | 売却可能だが価格下落時の可能性あり |
| 注意点 | 住宅ローン控除・手元資金 | 運用期間・リスク許容度 |
例えば、住宅ローン金利が年1%だからといって、投資で年5%の利益を必ず得られるわけではありません。
また、NISAは運用益に対する税制上のメリットがある制度ですが、投資そのものの元本を保証するものではありません。
数年以内に必要な教育費や修繕費は現金で確保し、長期間使う予定のない資金について、繰上げ返済と投資を比較する考え方ができます。
金利が気になるなら、繰上げ返済だけでなく借り換えも比較
繰上げ返済は借入残高を減らす方法ですが、借り換えは住宅ローンの契約条件を見直す方法です。
現在のローン金利が高い場合や、今後の金利変動が気になる場合には、借り換えによって返済負担を見直せる可能性があります。
ただし、借り換えには事務手数料・登記関連費用などがかかる場合があり、必ず得になるわけではありません。
また、金利の低さだけでなく、団体信用生命保険の保障内容や金利タイプなども比較する必要があります。
借り換えを検討するときは、次の項目を確認しましょう。
- 現在の住宅ローン残高と金利
- 残りの返済期間
- 借り換え後の金利と金利タイプ
- 借り換えに必要な諸費用
- 団体信用生命保険の保障内容
- 住宅ローン控除への影響
中古住宅の住宅ローン選びについては、中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントでも解説しています。
なお、借り換えで住宅ローン控除の適用期間が延長されるわけではありません。
3児家庭ならどう考える?教育費・修繕費とのバランス
ここからは、3人の子どもを育てながら中古住宅に暮らす私自身の視点で考えてみます。
例えば、300万円の貯金があるとしても、それが家計の全貯蓄なのか、生活防衛資金とは別に確保した余剰資金なのかで判断は大きく変わります。
ケース① 貯金300万円が家計の全現金なら
この場合は、全額を繰上げ返済することに慎重になります。
毎月の生活費や収入の安定性、教育費、住宅の修繕予定を確認し、まずは必要な現金を確保したいからです。
ケース② 生活防衛資金とは別に300万円あるなら
必要な現金が別に確保できていて、近い将来の大きな支出にも備えられるなら、繰上げ返済を検討しやすくなります。
それでも住宅ローン控除や借り換えの可能性は確認しておきたいところです。
ケース③ 教育費のピークが近いなら
子どもの進学などで支出が増える時期には、現金の確保を優先する考え方もあります。
繰上げ返済は後から実施できますが、一度返したお金を簡単に取り戻すことはできません。
ケース④ 定年までに完済したいなら
退職後の住宅ローン返済が不安なら、期間短縮型の繰上げ返済は有力な選択肢です。
ただし、完済を急ぐあまり、老後資金や生活防衛資金が不足しないように注意したいところです。
住宅ローンの返済だけを最優先にするのではなく、家族の現在と将来を合わせて考えることが大切です。
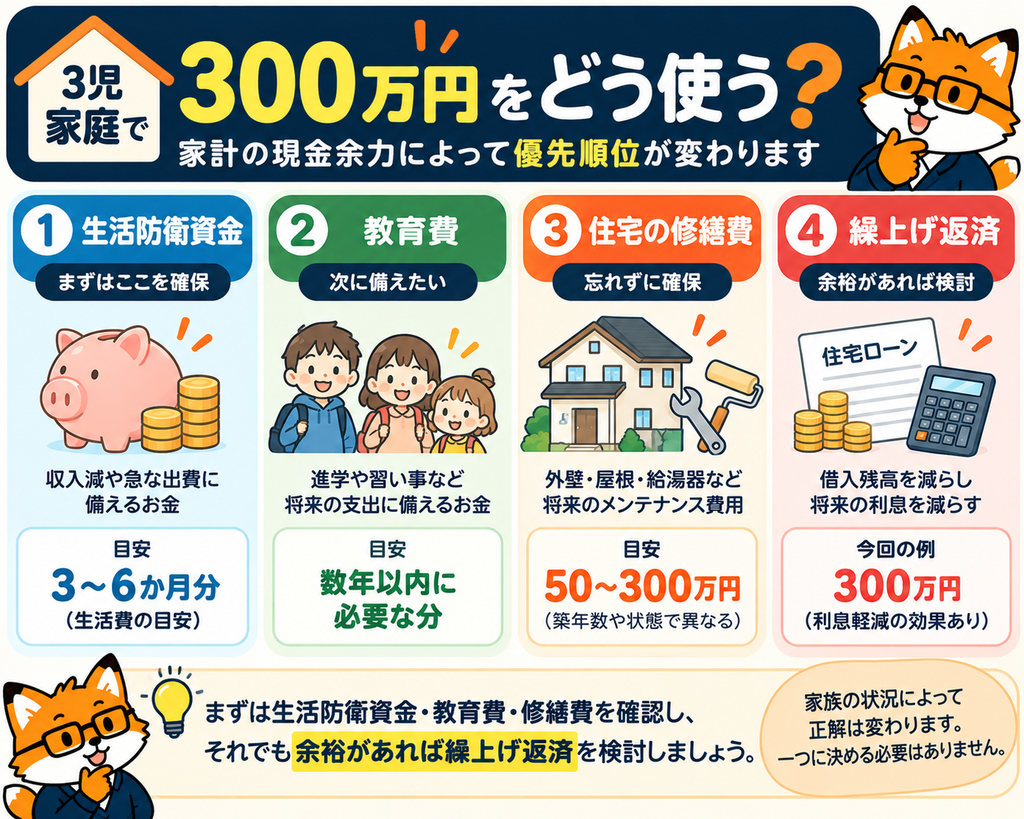
繰上げ返済する?残す?判断チェックリスト
最後に、実際に繰上げ返済を検討するときのチェック項目を整理します。
- □ 生活防衛資金を十分に確保している
- □ 近い将来の教育費を見積もっている
- □ 住宅の修繕費を別に備えている
- □ 繰上げ返済後も現金に余裕がある
- □ 住宅ローン控除への影響を確認した
- □ 繰上げ返済の手数料と最低金額を確認した
- □ 期間短縮型と返済額軽減型を比較した
- □ 借り換えの可能性も確認した
- □ 定年時のローン残高を把握している
「返す」が向いている可能性がある家庭
生活防衛資金や教育費、修繕費を十分に確保できていて、借入残高や利息を減らしたい家庭です。
「残す」が向いている可能性がある家庭
手元資金が限られている家庭や、近い将来に大きな支出を予定している家庭です。
「一部だけ返す」が向いている可能性がある家庭
必要な現金を確保しながら、余剰資金の範囲で利息を減らしたい家庭です。
ただし、金融機関によって繰上げ返済の最低金額や手数料が異なるため、事前に確認しましょう。
【記事内画像④ 挿入位置】
住宅ローン300万円の判断チェックリスト
返す・残す・一部返すの3つを比較
教育費・修繕費・生活防衛資金・住宅ローン控除を確認
住宅ローンの繰上げ返済についてよくある質問
Q. 住宅ローンの繰上げ返済は早いほど得ですか?
同じ金額を繰上げ返済するなら、一般に早い時期ほど利息軽減効果は大きくなります。
ただし、生活防衛資金や教育費を減らしてまで急ぐべきかは別の問題です。
Q. 300万円を繰上げ返済したら、毎月の返済額は減りますか?
返済額軽減型なら毎月の返済額が減ります。期間短縮型では、原則として毎月の返済額は変わらず、完済時期が早まります。
Q. 変動金利の住宅ローンでも繰上げ返済した方がいいですか?
変動金利の場合、将来の金利が変わる可能性があります。
金利上昇に備えて借入残高を減らす考え方もありますが、金利上昇によって家計が苦しくなることに備え、現金を残す考え方もあります。
どちらを優先するかは、借入条件と家計の余力によって変わります。
Q. 繰上げ返済すると団体信用生命保険はどうなりますか?
一般に、繰上げ返済によって借入残高が減ると、団体信用生命保険で保障されるローン残高も減ります。
団信は住宅ローンの返済を保障する仕組みであり、繰上げ返済額が現金の死亡保険金として戻るわけではありません。
保障内容は契約によって異なるため、確認しておきましょう。
Q. 住宅ローン控除が終わるまで待った方がいいですか?
一律には判断できません。
金利、控除の適用状況、年末残高、納税額、手元資金などを比較する必要があります。
住宅ローン控除があるから必ず待つべき、というわけではありません。
まとめ|繰上げ返済の正解は「家計に必要な現金」を考えて決める
住宅ローンの繰上げ返済には、将来の利息を減らす効果があります。
今回のモデルでは、300万円を期間短縮型で返済すると、将来の利息が約98万円減り、返済期間が約3年5か月短くなる計算でした。
一方で、300万円を手元に残せば、教育費や住宅の修繕費、急な出費に対応しやすくなります。
大切なのは、次の5つです。
- 利息軽減額だけで判断しない
- 生活防衛資金を先に確保する
- 教育費と住宅の修繕費を見積もる
- 住宅ローン控除と借り換えの可能性を確認する
- 全額返済だけでなく、一部返済も選択肢に入れる
3人の子どもを育てながら住宅ローンを返済する私自身も、家計の現金を減らしすぎず、必要なメンテナンスと将来の資産形成を両立したいと考えています。
繰上げ返済は目的ではなく、家族が安心して暮らすための選択肢の一つです。
数字で効果を確認したうえで、今の家計と将来の支出に合った方法を選んでいきましょう。
参考資料
※本記事の試算は、金利が全期間1.0%で変わらない仮定の概算です。実際の返済額や利息軽減額は金融機関の計算方法、金利変更、繰上げ返済時期、手数料などによって異なります。住宅ローン控除の適用条件や借り換えの可否については、個別に確認してください。
コメント