
「中古住宅を買うなら、住宅ローンはどこの銀行がいい?」
「ネット銀行の方が金利が低くてお得?」
「変動金利と固定金利、結局どっちを選べばいい?」
中古住宅を買うことが決まってくると、次に悩むのが住宅ローン選びではないでしょうか。
金利を比較していると、どうしても「一番低い銀行を選べばいい」と考えたくなります。
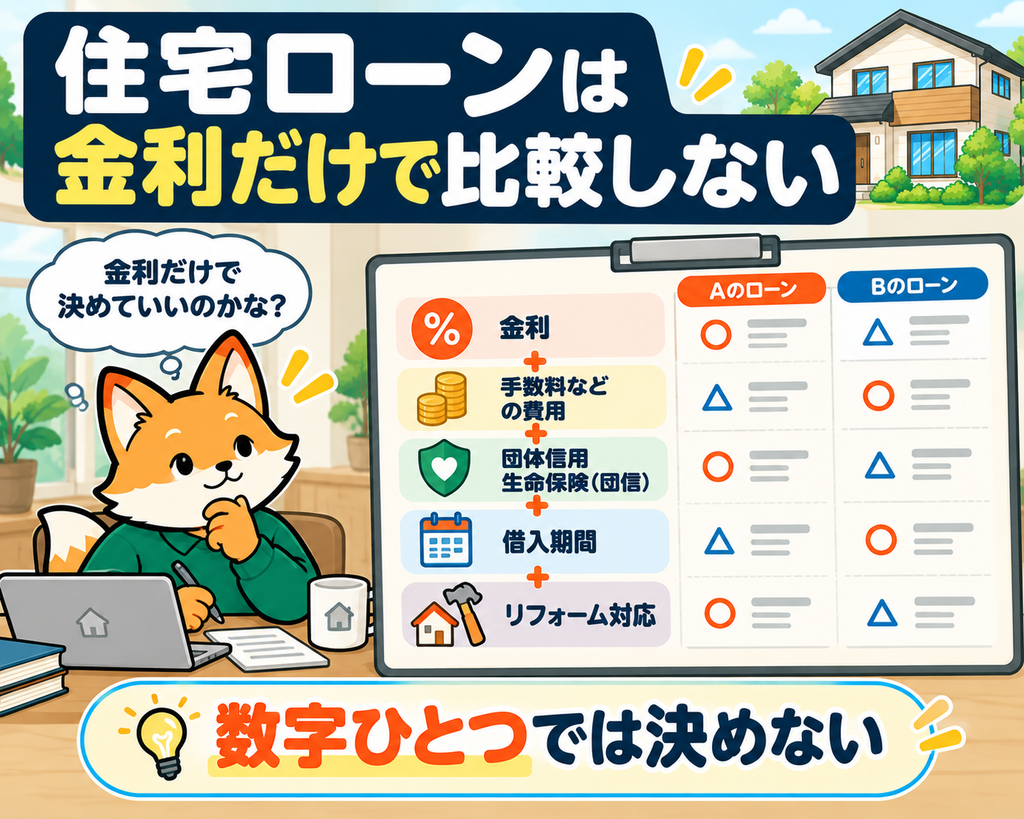
でも、中古住宅の住宅ローン選びでは、金利だけを見るのはおすすめしません。
大切なのは、「一番金利が低い住宅ローン」ではなく、「自分+買いたい中古住宅+家計に合う住宅ローン」を選ぶことです。
例えば、金利が低く見える住宅ローンでも、
- 購入する中古住宅で希望する条件を利用できない
- 希望する借入期間で借りられない
- リフォーム費用をまとめて借りられない
- 手数料などを含めると想定より費用がかかる
- 必要な団信の保障を付けると条件が変わる
といったことも考えられます。
僕自身、中古住宅を購入し、住宅ローンを返しながら3人の子どもを育てています。
宅地建物取引士・2級FP技能士としても、住宅ローン選びのゴールは「一番安い金利を見つけること」ではないと考えています。
家を買ったあとも、教育費・修繕費・資産形成にお金を回せること。
この記事では、そのために中古住宅の住宅ローンを比較するときに見ておきたい7つのポイントを整理します。
中古住宅の住宅ローンはどこがいい?
最初に結論からいうと、「中古住宅ならこの銀行が一番」と万人共通の答えを決めることはできません。
住宅ローンの条件は、
- 借りる人
- 購入する物件
- 借入金額
- 借入期間
- 金利タイプ
- 自己資金
などによって変わるからです。
例えば、
A家庭
築浅の中古住宅を購入
大きなリフォームなし
借入希望額2,500万円
B家庭
築年数の経った中古住宅を購入
購入後に500万円のリフォームを予定
借入希望額3,000万円
では、住宅ローンを比較するときに重視するポイントも変わってきます。
だからこそ、
「どこの銀行が一番安い?」
から探し始めるのではなく、
「わが家と、この中古住宅に合う条件は何?」
から考えるのがおすすめです。
そもそも中古住宅で住宅ローンを組める条件や、築年数・借入期間が気になる方は、先にこちらを確認してみてください。
中古住宅でも住宅ローンは組める?審査・築年数・借入期間の注意点を宅建士・FPが解説
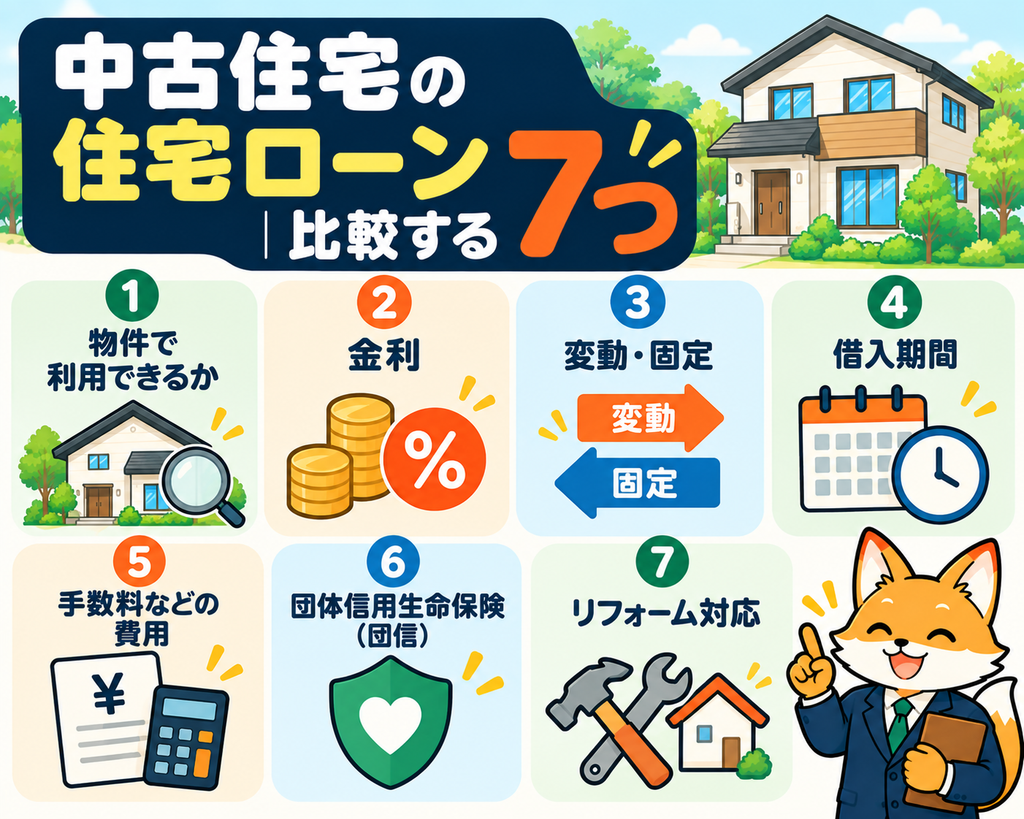
中古住宅の住宅ローンで比較したい7つのポイント
それでは、住宅ローンを比較するときに僕が確認したい7つのポイントを順番に見ていきます。
①購入する中古住宅で利用できるか
最初に確認したいのは金利ではありません。
「購入したい中古住宅で、その住宅ローンを利用できるか」です。
住宅ローンでは、借りる人だけでなく購入する物件についても確認されます。
国土交通省の「民間住宅ローンの実態に関する調査」でも、回答した金融機関の91.0%が「担保評価」を融資審査の項目として挙げています。
そのため、金利の低い住宅ローンを見つけても、希望する中古住宅で希望条件を利用できなければ比較の前提が変わります。
特に築年数の経った中古住宅などを検討している場合は、
- 購入する物件
- 希望する借入額
- 希望する借入期間
を金融機関へ伝えたうえで確認しましょう。
②金利
もちろん、住宅ローンの金利は重要です。
数千万円を長期間借りるため、小さな金利差でも長期では返済額に差が生まれます。
ただし注意したいのが、広告などで大きく表示されている金利だけで判断しないことです。
住宅ローンを比較するときは、
「一番低く表示されている金利はいくら?」
ではなく、
「自分たちが実際に利用する場合、どのような条件になる?」
を確認しましょう。
例えば住宅金融支援機構の【フラット35】でも、借入期間、融資率、団体信用生命保険の種類などによって借入金利が異なります。
住宅ローンは「○%」という数字一つでは比較しきれません。
③変動金利か固定金利か
次に考えたいのが金利タイプです。
住宅ローンでは大きく、
- 変動金利
- 固定期間選択型
- 全期間固定金利
などがあります。
ここで、
「今は変動金利の方が低いから変動」
「固定金利なら安心だから固定」
と単純に決める必要はありません。
大切なのは、金利が変化したときに家計がどうなるかです。
特に子育て家庭では、将来、
- 教育費の増加
- 住宅の修繕
- 車の買い替え
- 老後資金の準備
などと住宅ローン返済が重なる可能性があります。
「今の返済額を払えるか」だけでなく、将来の支出も含めて考えたいところです。
3人の子どもがいる家庭で教育費がいつ大きくなりやすいかは、こちらの記事で詳しく整理しています。
子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?【3児パパFPが解説】
④借入期間
中古住宅では、借入期間も確認しておきたいポイントです。
同じ3,000万円を借りる場合でも、20年で返すのか、35年で返すのかによって毎月の返済額は大きく変わります。
また、住宅ローンの借入期間には、申込者の年齢や商品ごとの条件があります。
例えば【フラット35】では、借入期間は原則として15年以上で、上限は「80歳-申込時年齢」と35年のいずれか短い年数とされています。
ただし、これは【フラット35】の例です。
民間金融機関の商品条件はそれぞれ異なるため、
「中古住宅なら35年借りられる」
と一律には考えないようにしましょう。
住宅ローンを比較するときは、金利と一緒に希望する借入期間を利用できるかを確認します。
⑤手数料など「金利以外の費用」
住宅ローンを比較するときに見落としやすいのが、金利以外の費用です。
商品によって、
- 事務手数料
- 保証に関する費用
- 繰上返済に関する条件
- その他の諸費用
などが異なります。
そのため、
A銀行:金利が低い
B銀行:A銀行より少し金利が高い
という情報だけでは、どちらが自分に合うか判断できません。
住宅ローンは長期間利用する商品なので、
「金利差」だけではなく「借入から返済までにどのような費用がかかるか」
という視点でも比較しましょう。
⑥団体信用生命保険(団信)
団体信用生命保険、いわゆる「団信」も住宅ローン選びでは重要です。
団信は、住宅ローン契約者に万一のことがあった場合など、所定の条件を満たすと住宅ローン残高の返済に充てられる仕組みです。
ただし、保障内容や加入条件は商品によって異なります。
また、保障を充実させることで金利などの条件が変わる商品もあります。
そのため、
「保障が多いほど得」
でも、
「一番シンプルな団信で十分」
でもありません。
特に子育て家庭なら、住宅ローン契約者に万一のことがあった場合、残された家族の住居費がどうなるかは大切なポイントです。
すでに加入している生命保険なども含め、必要な保障を考えましょう。
⑦リフォーム費用も含められるか
中古住宅ならではの重要な比較ポイントです。
例えば、
中古住宅 2,500万円
+
リフォーム 500万円
なら、住宅に必要な総額は3,000万円です。
このとき、住宅ローンだけを比較して、リフォーム費用を後から考えると資金計画が崩れる可能性があります。
住宅ローン商品によっては、中古住宅購入費とリフォーム費用をまとめて借りられるものがあります。
例えば【フラット35】リノベ(中古住宅購入+リフォーム)では、借入額について、中古住宅の購入価額とリフォーム工事費の合計額以内という条件が設けられています。
もちろん、すべての住宅ローンで同じ条件ではありません。
リフォームを予定しているなら、
「住宅ローンはいくら借りられる?」
だけではなく、
「リフォーム費用をどのように準備する?」
まで一緒に確認しましょう。
中古住宅のリフォーム予算についてはこちらで詳しく解説しています。
中古住宅のリフォーム費用はいくら?場所別の費用目安と予算の考え方を宅建士が解説
金利0.1%の差はどれくらい?
「金利差は少しでも低い方がいい?」
という疑問もあると思います。
そこで、単純な例で比べてみます。
3,000万円を35年間、元利均等返済・ボーナス返済なしで借りると仮定します。
| 条件 | 年1.0% | 年1.1% |
|---|---|---|
| 借入額 | 3,000万円 | 3,000万円 |
| 返済期間 | 35年 | 35年 |
| 毎月返済額の目安 | 約84,700円 | 約86,100円 |
| 総返済額の目安 | 約3,557万円 | 約3,616万円 |
※説明用の概算です。金利が全期間変わらない前提で計算しています。実際の返済額、手数料、団信等は含んでいません。
この例では、金利0.1%の差でも総返済額には約59万円の差が出ます。
だから、金利差を無視していいわけではありません。
一方で、
「0.1%低いから、必ずこちらの住宅ローンが得」
とも限りません。
例えば手数料や団信、借入期間などの条件が違えば、比較結果も変わるからです。
つまり、
金利は重要。でも、金利だけでは決めない。
これが住宅ローン比較の基本だと考えています。
変動金利と固定金利、どっちがいい?
住宅ローンを比較すると、変動金利と固定金利のどちらにするかでも悩みます。
ここでも、
「変動金利の方が安いから得」
「固定金利なら安心だから正解」
と一律には決められません。
例えば全期間固定金利の【フラット35】は、借入時に返済終了までの金利が確定する住宅ローンです。
一方、変動金利では将来の金利変動によって適用金利や返済への影響が生じる可能性があります。
僕が大切だと思うのは、
「今どちらの金利が低い?」
だけではなく、
「金利が変わったとき、わが家の家計は耐えられる?」
と考えることです。
特に子どもがいる家庭では、住宅ローンを返している途中で教育費の負担が大きくなる可能性があります。
「今払える」だけでなく、「将来も払える」まで考えて金利タイプを選びましょう。
ネット銀行と店舗型の金融機関はどっちがいい?
住宅ローンを探していると、ネット銀行と店舗のある金融機関のどちらがよいか迷う方もいると思います。
ただし、
「ネット銀行=安い」
「店舗型=高い」
と一括りにするのはおすすめしません。
確認したいのは、
- 自分に適用される金利
- 手数料
- 団信
- 相談方法
- 手続き方法
- 借入期間
- 購入する中古住宅への対応
- リフォームへの対応
などです。
オンラインで手続きを進めたい人もいれば、対面で相談しながら進めたい人もいます。
銀行の「種類」だけで決めるのではなく、自分が住宅購入を進めやすいかまで含めて比較しましょう。
住宅ローンは何社比較すればいい?
「住宅ローンは3社比較した方がいい」
といった情報を見ることもあります。
ただ、僕は「必ず○社」と社数だけを決める必要はないと考えています。
大切なのは、比較することで条件の違いが見えているかです。
例えば候補となる住宅ローンについて、
| 比較項目 | A | B | C |
|---|---|---|---|
| 物件で利用可能か | 確認 | 確認 | 確認 |
| 適用される金利 | 確認 | 確認 | 確認 |
| 借入期間 | 確認 | 確認 | 確認 |
| 手数料等 | 確認 | 確認 | 確認 |
| 団信 | 確認 | 確認 | 確認 |
| リフォーム対応 | 確認 | 確認 | 確認 |
のように同じ項目で比較すると分かりやすくなります。
比較する目的は、たくさんの銀行を見ることではなく、「違いを理解して選ぶこと」です。
事前審査は複数の金融機関に申し込んでもいい?
住宅ローンを比較するために、複数の金融機関を候補にすることもあります。
ただし、
「多ければ多いほど安心」
と考えて、必要以上に申込み先を増やす必要はありません。
まずは、
- 購入物件
- 借入希望額
- 借入期間
- 金利タイプ
- リフォームの有無
など、自分たちの条件を整理しましょう。
そのうえで、比較したい候補について商品内容や事前審査の手続きを確認します。
中古住宅の住宅ローン事前審査のタイミングについては、こちらの記事で詳しく解説しています。
中古住宅でも住宅ローンは組める?審査・築年数・借入期間の注意点を宅建士・FPが解説
頭金を増やして金利を下げた方がいい?
住宅ローン商品によっては、借入額と住宅の購入価額との割合などによって金利条件が変わることがあります。
例えば【フラット35】でも、融資率が9割以下か9割超かによって借入金利が異なります。
すると、
「頭金をもっと入れた方がいいのでは?」
と考えたくなります。
しかし、ここで注意したいのが手元資金です。
頭金を増やせば住宅ローンの借入額を減らせます。
一方で、住宅購入後に残る現金も減ります。
中古住宅購入後には、
- 家具・家電
- 引っ越し
- 住宅修繕
- 車
- 教育費
- 急な生活費
などが必要になる可能性があります。
そのため、
「住宅ローンを少しでも有利にするために、現金をどこまで使うか」
は家計全体から判断したいところです。
頭金と手元資金の考え方はこちらで詳しく解説しています。
中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金
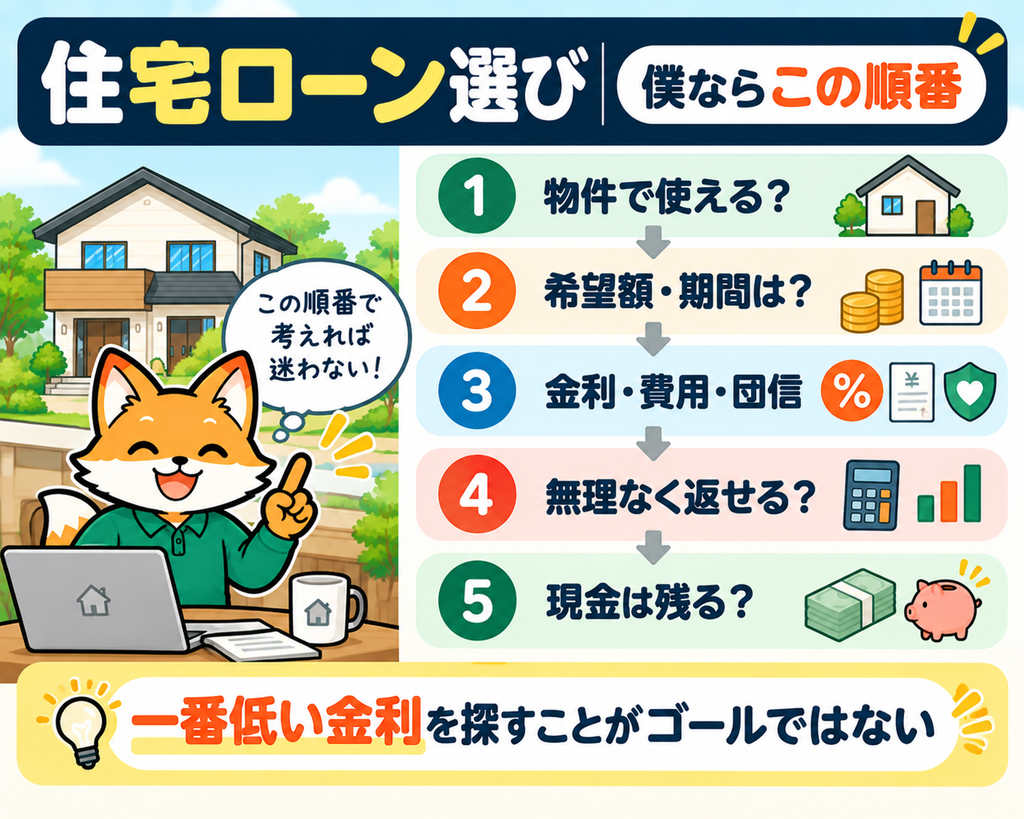
僕なら中古住宅の住宅ローンをこの順番で比較する
ここまで7つの比較ポイントを紹介しました。
ただ、全部を同時に比較すると分かりにくくなります。
そこで僕なら、次の順番で絞っていきます。
STEP1|購入する中古住宅で利用できるか
まずは候補となる住宅ローンが、購入予定の物件で利用できるか確認します。
ここで候補にならなければ、金利を細かく比較しても意味がありません。
STEP2|希望する金額・期間で借りられるか
次に、
「3,000万円を35年借りたい」
など、自分たちの資金計画に合う条件を確認します。
STEP3|金利・費用・団信を比較する
利用できる候補が絞れたら、ここで初めて金利を詳しく比較します。
同時に、手数料などの費用や団信の保障も確認します。
STEP4|無理なく返せるか確認する
条件のよい住宅ローンが見つかっても、家計に対して借りすぎてしまえば意味がありません。
金融機関から「借りられる額」ではなく、家計から「返せる額」を確認します。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方【3児パパ宅建士・FPが解説】
STEP5|家を買ったあと現金が残るか確認する
最後に確認したいのが、住宅購入後の家計です。
頭金や諸費用を支払ったあと、
生活防衛資金・修繕費・教育費などに必要な現金を残せるか。
ここまで確認して、初めて「わが家に合う住宅ローン」が見えてきます。
中古住宅の住宅ローン比較で避けたい3つ
①金利だけで決める
金利は重要です。
しかし、手数料・団信・借入期間・リフォーム対応なども違います。
金利だけを切り取って判断しないようにしましょう。
②借りられる上限まで借りる
住宅ローンの審査で借りられる金額と、家族が無理なく返せる金額は同じとは限りません。
特に子育て家庭では、教育費が大きくなる時期まで考えて住宅予算を決めたいところです。
③住宅購入後の現金を考えない
頭金を増やしたり、リフォームへ現金を使ったりすれば、住宅ローンの借入額を減らせるかもしれません。
しかし、その結果、購入後の現金がほとんど残らない状態になるのは慎重に考えたいところです。
住宅ローン選びは、家を買う瞬間ではなく「買ったあとの家計」まで含めて考える。
これが僕が一番大切にしたいポイントです。
住宅ローン比較サービスは使った方がいい?
住宅ローンを自分で比較するのが大変な場合は、複数の商品を比較できるサービスなどを利用する方法もあります。
ただし、サービスを使えば必ず一番よい住宅ローンが見つかるとは限りません。
確認したいのは、
- どの金融機関・商品が比較対象なのか
- 利用条件は何か
- 費用はかかるのか
- 申込みなのか、シミュレーションなのか
- 個人情報がどのように扱われるのか
などです。
住宅ローン比較サービスを利用する場合も、この記事で紹介した7項目を判断軸として持っておくことをおすすめします。
よくある質問
中古住宅の住宅ローンはどこの銀行がおすすめですか?
誰にとっても同じ金融機関が一番とは限りません。
購入する中古住宅で利用できるかを確認したうえで、金利・借入期間・手数料・団信・リフォーム対応などを比較しましょう。
住宅ローンは金利が一番低い銀行を選べばいいですか?
金利は重要ですが、それだけで決めるのはおすすめしません。
金利以外の費用、団信、借入期間などを含めて比較します。
ネット銀行と店舗型の金融機関はどちらがおすすめですか?
一律には決められません。
金利や費用だけでなく、相談方法、手続き方法、購入する物件への対応なども含め、自分たちに合う金融機関を選びましょう。
住宅ローンは何社比較すればいいですか?
「必ず○社」という基準はありません。
大切なのは社数ではなく、複数の候補について同じ条件で違いを比較できていることです。
変動金利と固定金利はどちらがおすすめですか?
家計や将来の金利変動に対する考え方によって異なります。
現在の金利だけではなく、金利が変化した場合でも住宅ローンを無理なく返せるか考えて選びましょう。
中古住宅のリフォーム費用も一緒に借りられますか?
金融機関や商品によっては、中古住宅の購入費用とリフォーム費用をまとめて借りられるものがあります。
ただし対象工事や利用条件などは商品によって異なるため、購入前に確認しましょう。
まとめ|「どこが一番安い?」より「わが家に合う?」で選ぼう
中古住宅の住宅ローンを選ぶとき、金利は重要です。
ただし、住宅ローンは金利だけでは決められません。
僕なら、次の順番で比較します。
①購入する中古住宅で利用できるか
↓
②希望する金額・期間で借りられるか
↓
③金利・費用・団信を比較する
↓
④無理なく返せるか確認する
↓
⑤住宅購入後も現金を残せるか確認する
住宅ローンの金利が0.1%違えば、長期間では返済額に差が出ます。
だから金利比較は必要です。
でも、
「一番金利が低かったから」
だけで35年近く付き合う住宅ローンを決める必要はありません。
住宅ローン選びのゴールは、最安の金利を見つけることではなく、
家を買ったあとも、家族のお金に余裕を残せること。
だと僕は考えています。
まず中古住宅で住宅ローンを組むときの基本を確認したい方はこちら。
中古住宅でも住宅ローンは組める?審査・築年数・借入期間の注意点を宅建士・FPが解説
住宅ローンをいくらまでにするか迷っている方はこちら。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方【3児パパ宅建士・FPが解説】
頭金を入れるか、現金を残すか迷っている方はこちら。
中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金
「どこが一番安い?」ではなく、
「わが家が買ったあとも無理なく暮らせる住宅ローンはどれ?」
という視点で選んでいきましょう。
コメント