
「貯金が1,000万円あるけれど、住宅購入にいくらまで使っていい?」
「頭金を多く入れて住宅ローンを減らした方がいい?」
「家を買ったあと、現金はいくら残しておけば安心?」
住宅購入を考え始めると、物件価格や住宅ローンと同じくらい悩むのが手元に残す現金です。
僕自身も3人の子どもを育てながら中古住宅を購入しましたが、住宅購入では「いくら持っているか」と「いくら住宅に使っていいか」は分けて考えた方がよいと思っています。
特に中古住宅では、購入後に給湯器や外壁などの修繕が発生することもあります。
さらに子育て家庭なら、教育費や車の買い替えなど、住宅以外にもこれから大きなお金が必要になります。
そこでこの記事では、宅建士・2級FP技能士で中古住宅を購入した3児パパの立場から、
- 住宅購入後に残しておきたい現金
- 生活防衛資金
- 中古住宅の修繕予備費
- 頭金を入れるか現金を残すか
- 教育費やNISAとの考え方
を整理します。
最初にこの記事の結論です。
「頭金をいくら入れる?」から考えるのではなく、「住宅購入後にいくら残しておく?」から逆算する。
「○○万円残せば絶対に安心」という答えはありません。
大切なのは、自分の家庭で今後必要になるお金を一つずつ分けて考えることです。
住宅購入後、現金はいくら残せばいい?
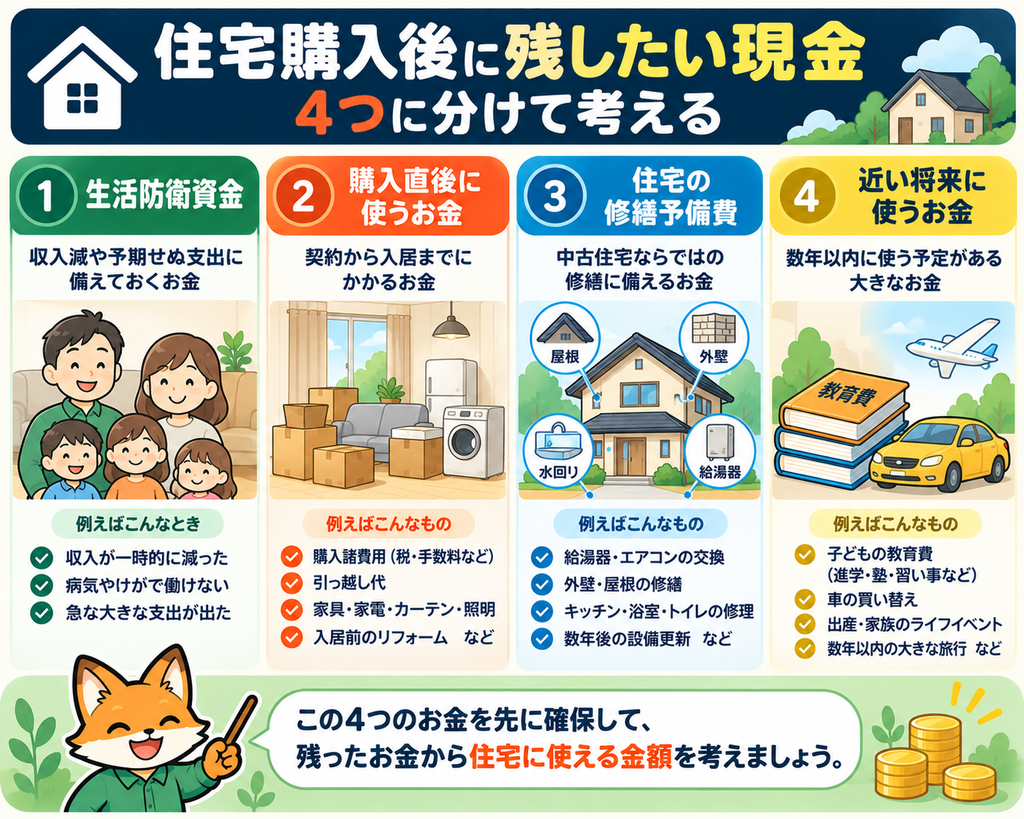
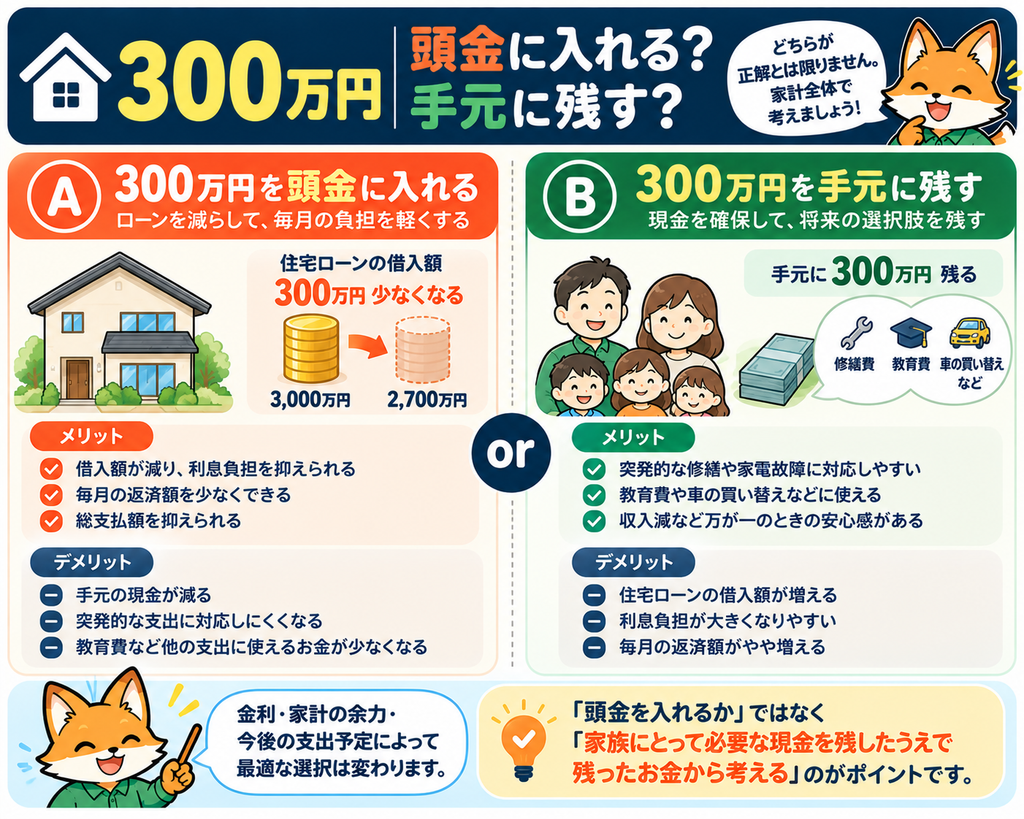
住宅購入後に残す現金は、単純に「生活費○か月分」と決めるより、次の4つに分けると整理しやすくなります。
住宅購入後に残したい現金
①生活防衛資金
+②購入直後に使うお金
+③住宅の修繕予備費
+④近い将来に使うお金
です。
例えば貯金が1,000万円あっても、そのすべてが住宅購入に使えるわけではありません。
数年以内に教育費として200万円使う予定があり、引っ越し・家具家電に100万円、生活防衛資金として300万円を残したいのであれば、それらは最初から住宅予算と分けて考えます。
つまり、
「貯金はいくらある?」ではなく、「住宅に使っても困らない現金はいくら?」
を考えることが大切です。
①まず生活防衛資金を住宅購入とは別にする
最初に確保したいのが生活防衛資金です。
生活防衛資金とは、例えば、
- 収入が一時的に減った
- 病気やけがなどで働けない期間ができた
- 急な大きな支出が発生した
といったときにも、生活を維持するためのお金です。
よく「生活費の○か月分」といった目安を見かけますが、すべての家庭に共通する正解があるわけではありません。
例えば、
- 共働きか片働きか
- 毎月いくら生活費が必要か
- 子どもが何人いるか
- 収入の安定性
- 加入している保険
- 近いうちに予定している大きな支出
によって必要額は変わります。
住宅を購入すると、住宅ローンという毎月の固定支出も発生します。
そのため僕なら、
「住宅購入に使えるだけ使って、残ったお金を生活防衛資金にする」
とは考えません。
先に生活防衛資金として残す金額を決めて、それを住宅予算から外します。
②購入直後に使うお金も先に確保する
次に見落としたくないのが、家を買った直後のお金です。
住宅購入では、物件価格以外にもさまざまな支出があります。
例えば、
- 仲介手数料
- 登記費用
- 住宅ローン関係費用
- 火災保険・地震保険
- 引っ越し代
- カーテン
- 照明
- エアコン
- 家具・家電
- リフォーム
などです。
中古住宅の購入時に必要なお金については、中古住宅を買うとき、物件価格以外にいくら必要?諸費用と購入後のお金を宅建士が解説で詳しくまとめています。
ここで注意したいのは、口座残高と「自由に残る現金」は違うことです。
例えば住宅購入後に口座へ500万円残るとしても、
- 引っ越し・家具家電:100万円
- リフォーム:200万円
を予定しているなら、300万円はすでに使い道が決まっています。
実質的に自由度の高い手元資金は200万円です。
「決済後に口座へいくら残るか」ではなく、「予定している支出を払ったあとにいくら残るか」まで確認する。
住宅購入前にはここまで計算しておきたいところです。
③中古住宅では「修繕予備費」も考えておく
中古住宅の場合、もう一つ考えておきたいのが家のための予備費です。
中古住宅には、購入した時点ですでに使用年数が経過している設備があります。
例えば、
- 給湯器
- エアコン
- キッチン・浴室などの設備
- 外壁
- 屋根
- シーリング
などです。
購入時には問題なく使えていても、数年後に修理や交換が必要になる可能性があります。
だからこそ、
生活防衛資金と住宅の修繕予備費を全部一緒に考えない
ことも一つの方法です。
購入候補の住宅について、
「今後どんな修繕が考えられる?」
と確認しておくだけでも、必要な手元資金を考えやすくなります。
修繕時期や費用については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方を解説で詳しく解説しています。
また、購入直後に水回りや内装などを変更する予定なら、修繕とは別にリフォーム予算も必要です。
中古住宅のリフォーム費用はいくら?場所別の費用目安と予算の考え方を宅建士が解説もあわせて確認してみてください。
④教育費など「近い将来に使うお金」は住宅予算から外す
子育て家庭では、ここが特に重要だと思っています。
例えば現在1,000万円の貯金があったとしても、
5年後に教育費として使う予定の300万円
まで頭金に入れてしまえば、そのとき改めて資金を準備しなければなりません。
住宅購入後に考えられる大きな支出には、
- 高校・大学などの教育費
- 車の買い替え
- 出産
- 家電の買い替え
- 数年以内の住宅修繕
などがあります。
特に教育費は、子どもの成長とともに支出時期がある程度見えてきます。
3人の子どもがいる家庭の教育費については、子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?3児パパFPが解説で整理しています。
住宅購入時には、
今あるお金のうち、「すでに将来の使い道が決まっているお金」はいくらか?
も確認してみてください。
そのお金まで住宅購入に使ってしまわないことが、購入後の家計に余白を残すことにつながります。
では、頭金はいくら入れればいい?
ここまで整理してから、ようやく頭金を考えます。
僕なら、
貯金
- 生活防衛資金
- 購入直後のお金
- 修繕予備費
- 近い将来に使うお金
= 住宅購入に使うことを検討できる現金
という順番で考えます。
そして、その範囲から、
「頭金を入れるのか」
「現金として残すのか」
を判断します。
頭金を多く入れるメリット
頭金を増やせば、住宅ローンの借入額を減らせます。
その結果、
- 毎月返済額を抑えられる
- 支払う利息を減らせる
- 借入額に対する住宅価格の割合を下げられる
といったメリットがあります。
現金を残すメリット
一方で、現金を残せば、
- 急な修繕
- 家電故障
- 教育費
- 収入減
- 想定外の支出
などへ対応しやすくなります。
住宅ローンは借りたあと毎月返していく一方、頭金として支払った現金を「やっぱり必要だから戻したい」と簡単に取り戻すことはできません。
そのため、
「借入額を減らすこと」と「手元資金を残すこと」の両方に価値がある。
と考えた方がよいでしょう。
住宅ローンの借入額については、住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方でも解説しています。
具体例|貯金1,000万円なら住宅にいくら使える?
ここまでの考え方を、架空の家庭で整理してみます。
例えば住宅購入前の貯金が1,000万円あるとします。
仮に次のように分けたとしましょう。
| お金の用途 | 仮に確保する金額 |
|---|---|
| 生活防衛資金 | 300万円 |
| 引っ越し・家具家電など | 100万円 |
| 中古住宅の修繕予備費 | 100万円 |
| 数年以内に使う教育費など | 200万円 |
| 住宅購入に使うか検討できる現金 | 300万円 |
| 合計 | 1,000万円 |
※これは考え方を説明するための架空例であり、「1,000万円なら300万円を住宅に使うべき」という意味ではありません。
ここで重要なのは金額ではありません。
順番です。
最初に、
「貯金1,000万円だから500万円くらい頭金にしよう」
と考えるのではありません。
先に、
住宅購入後も残しておきたい700万円
を分けます。
その結果、
残った300万円を住宅購入に使うかどうか検討する
という順番です。
家庭によってこの300万円が100万円になることもあれば、500万円になることもあります。
頭金300万円と「現金300万円を残す」ならどっち?
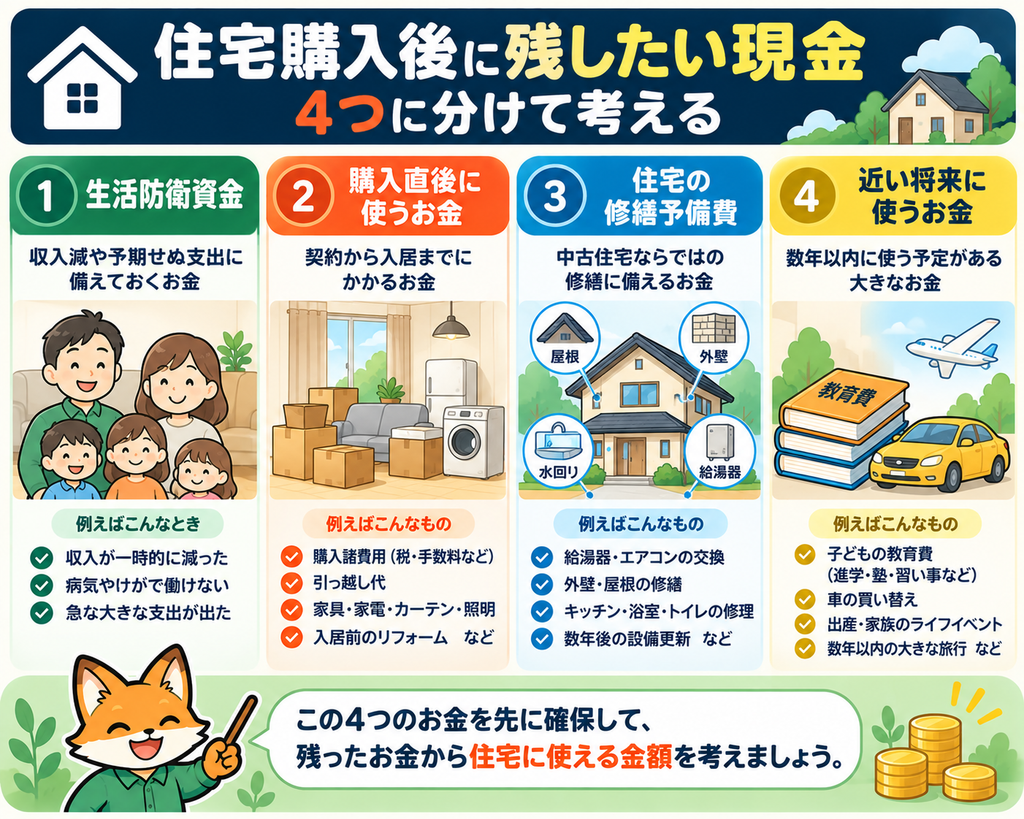
例えば3,000万円の住宅ローンを検討していて、300万円の現金をどうするか迷っているとします。
A|300万円を頭金にする
借入額を減らせるため、その分の利息負担や毎月返済額を抑えられます。
一方で、手元の現金は300万円減ります。
B|300万円を手元に残す
借入額はAより多くなります。
その分、金利負担は増えますが、購入後も300万円を修繕や教育費、想定外の支出に使える状態を維持できます。
| 頭金に入れる | 現金で残す | |
|---|---|---|
| 住宅ローン借入額 | 少なくなる | 多くなる |
| 利息負担 | 小さくなりやすい | 大きくなりやすい |
| 手元資金 | 減る | 残る |
| 突発支出への対応 | 低くなる | 高くなる |
| 向いている考え方 | 借入を抑えたい | 流動性を残したい |
どちらが正解とは一概に言えません。
住宅ローン金利が何%なのか。
毎月どの程度余裕があるのか。
今後どのくらい教育費が必要なのか。
住宅に大きな修繕予定があるのか。
こうした条件によって判断は変わります。
NISAにあるお金は「手元の現金」と考えていい?
資産形成をしている家庭では、
「NISAに500万円あるから、現金は少なくてもいいのでは?」
と思うかもしれません。
ここは分けて考えたいところです。
NISAは「投資したお金そのものが保証される制度」ではありません。
NISA口座で投資信託や株式などを保有していれば、その資産には価格変動があります。金融庁も、株式や投資信託などには元本割れのおそれがあり、金融商品には安全性・収益性・流動性の違いがあると説明しています。
つまり、
「売れば現金にできる」ことと「必要な金額を確実に用意できる」ことは別です。
例えば住宅購入直後に200万円が必要になったとき、NISAの資産が大きく値下がりしていれば、予定より多くの口数・株数を売却することになるかもしれません。
そのため僕なら、
近いうちに使う可能性があるお金 → 現金を中心に考える
長期間使う予定がないお金 → NISAなどでの資産形成も選択肢
と役割を分けます。
金融庁も、金融商品にはそれぞれ安全性・収益性・流動性の特徴があり、目的に応じた使い分けが必要だと説明しています。
教育費について同じ考え方を整理した記事が、教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備です。
住宅購入とNISAを両立したい方はこちらも参考にしてください。
住宅購入前に「現金の色分け」をしてみよう
ここまで読んで、
「結局、うちはいくら残せばいいの?」
と思った方は、現在の預貯金を4つに色分けしてみてください。
①絶対に残しておくお金
生活防衛資金です。
住宅購入には使わない前提にします。
②近いうちに使うお金
教育費、車の買い替えなど、数年以内に使う予定があるお金です。
③住宅のために残すお金
購入直後のリフォームや、近い将来の修繕などに備えるお金です。
④住宅購入に使うことを検討できるお金
①~③を除いて、初めて頭金などに使うか検討します。
こうすると、
「貯金が800万円あるから、頭金400万円」
といった決め方ではなく、
「800万円のうち、住宅購入に使っても家計に支障が出にくいのはいくら?」
という考え方に変わります。
3児家庭の僕が「現金を残すこと」も大切だと思う理由
僕自身、3人の子どもを育てながら中古住宅を購入し、住宅ローンを返しています。
住宅ローンを組むと、
「少しでも早くローンを減らしたい」
「借金は少ない方が安心」
と思うこともあると思います。
一方で、子育て家庭には住宅ローン以外にもお金がかかります。
教育費もあります。
車が必要な家庭なら買い替えもあります。
給湯器やエアコンが突然壊れるかもしれません。
家族で旅行したいこともあるでしょう。
だから僕は、
住宅ローン残高だけを小さくすることが、必ずしも家計全体の安心につながるとは限らない
と考えています。
大切なのは、
住宅ローン
+ 現金
+ 教育費
+ 修繕費
+ 資産形成
を一緒に見ることです。
家を買うことが家計のゴールではありません。
子どもを育てながら生活し、その先の資産形成まで続いていきます。
だからこそ、住宅購入時には**「将来の選択肢を残す現金」**も大切にしたいと思っています。
住宅購入前に確認したい5つのチェック
最後に、住宅購入前に確認してみてください。
□ 購入諸費用を計算した
□ 引っ越し・家具家電などの費用を確保した
□ 生活防衛資金を住宅予算から分けた
□ 中古住宅の修繕・リフォーム予算を確認した
□ 数年以内に使う教育費などを住宅予算から外した
この5つを確認してから、頭金をいくら入れるか考えると、購入後の家計をイメージしやすくなります。
よくある質問
家を買ったあと、貯金ゼロでも大丈夫?
住宅購入後にも生活費、住宅ローン、税金、修繕費などが必要です。
そのため「住宅を買えるから現金を使い切ってよい」とは考えない方がよいでしょう。
必要な手元資金は家庭によって異なりますが、住宅購入後に発生する支出まで確認してから購入予算を決めることが大切です。
頭金は多いほどいい?
頭金を増やせば借入額や利息負担を減らせます。
一方で、現金を使えば手元資金は減ります。
「頭金を多く入れる=必ず正解」ではなく、住宅ローン金利、家計、今後の支出予定などを含めて判断しましょう。
中古住宅は新築より現金を多めに残した方がいい?
「中古住宅なら○万円多く残す」と一律には決められません。
ただし中古住宅では、給湯器・外壁・屋根などにすでに使用年数があります。
購入候補の住宅について今後想定される修繕を確認し、その家に合わせて予備費を考えることが大切です。
生活防衛資金をNISAで持ってもいい?
NISAで投資する株式や投資信託などには価格変動があり、元本割れする可能性があります。
すぐ必要になる可能性があるお金と、長期的に運用するお金は分けて考えた方が資金計画を立てやすくなります。
まとめ|「いくら使える?」より「いくら残す?」から考えよう
住宅購入では、
貯金 − 頭金 = 残ったお金
と考えるのではなく、
貯金 − 残しておきたいお金 = 住宅購入に使うことを検討できるお金
と考えてみてください。
残しておきたいお金は、
①生活防衛資金
②購入直後に使うお金
③住宅の修繕予備費
④近い将来に使うお金
の4つに分けると整理しやすくなります。
特に中古住宅では、購入価格だけでなく、購入後のリフォームや修繕まで考えておくことが大切です。
これから中古住宅の購入予算を考える方は、まず中古住宅を買うとき、物件価格以外にいくら必要?諸費用と購入後のお金を宅建士が解説で購入時のお金を確認してみてください。
リフォームを予定している方は、中古住宅のリフォーム費用はいくら?場所別の費用目安と予算の考え方を宅建士が解説へ。
購入後の維持費が気になる方は、中古住宅の修繕費はいくら?購入後にかかる費用と備え方を解説へ進むと、住宅購入後まで含めた資金計画を整理できます。
家を買うことだけをゴールにせず、
家を買う。
子どもを育てる。
そして資産をつくる。
その3つを続けられるように、住宅購入後の現金にも余白を残しておきたいですね。
コメント