「中古住宅は新築より安く買えるけれど、購入後の維持費はどのくらいかかる?」
「住宅ローンの返済額だけで家計を考えても大丈夫?」
中古住宅の購入を検討するとき、物件価格や住宅ローンの毎月返済額に目が向きがちです。
でも、家を購入した後には、固定資産税や火災保険料、建物・設備の修繕費なども必要になります。
中古住宅の住居費を考えるときは、住宅ローンの返済額だけでなく、維持費を月額に換算して合算することが大切です。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級FP技能士として、住宅費と教育費、将来の資産形成を一緒に考える情報を発信しています。
私自身、中古住宅を購入した当事者として、住宅ローンを返すだけでなく、これから必要になる修繕費にも備えていきたいと考えています。
この記事では、中古戸建ての年間維持費の内訳、月々の積立額の考え方、築年数による注意点、住宅ローンと合算した家計シミュレーションを解説します。
「年間いくら必要なのか」を自分の家庭に置き換えられるよう、具体的な計算例も用意しました。
中古住宅の維持費は年間いくら?まず全体像を確認
中古戸建ての維持費には、毎年支払うものと、数年〜十数年に一度まとまって発生するものがあります。
大きく分けると、次の3つです。
- 税金:固定資産税・都市計画税(課税される場合)
- 保険:火災保険・地震保険など
- 修繕・交換:外壁、屋根、給湯器、水回り、配管など
このほか、庭木の管理、排水設備の清掃、必要に応じた点検費用なども発生します。
光熱費やインターネット代、駐車場代なども家計上は重要ですが、この記事では主に「住宅を所有することで必要になる費用」を維持費として整理します。
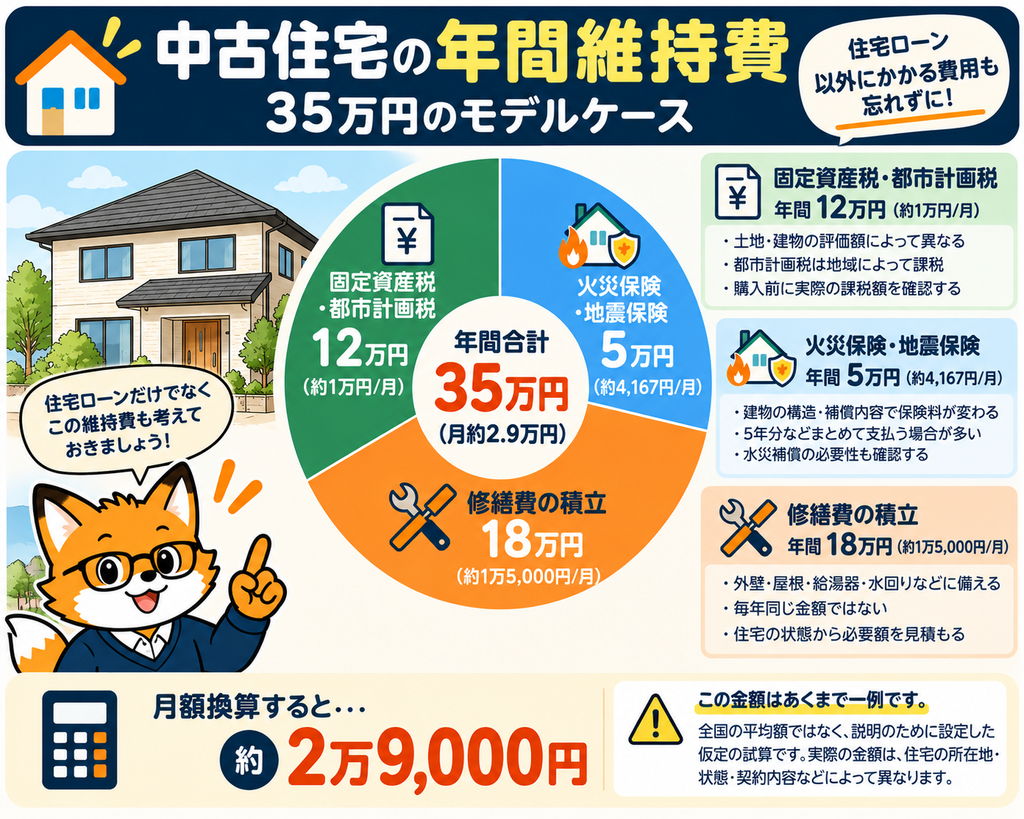
年間35万円を想定したモデルケース
まずは、年間維持費を35万円と仮定した場合の計算例を見てみましょう。
| 費用項目 | 年間の想定額 | 月額換算 |
|---|---|---|
| 固定資産税・都市計画税 | 12万円 | 1万円 |
| 火災保険・地震保険 | 5万円 | 約4,167円 |
| 修繕費の積立 | 18万円 | 1万5,000円 |
| 合計 | 35万円 | 約2万9,167円 |
この例では、住宅ローンとは別に毎月約2万9,000円を確保する計算になります。
ただし、上記の金額は説明のために設定した仮定です。中古住宅の全国平均や、築年数別の標準的な維持費を示すものではありません。
実際の固定資産税は所在地や評価額、保険料は建物・補償条件、修繕費は住宅の状態によって変わります。
また、修繕費の積立は毎年必ず支払う費用ではありません。将来のまとまった支出に備えて、あらかじめ家計から取り分けておくお金です。
中古住宅の維持費① 固定資産税・都市計画税
中古住宅を所有すると、土地と建物に対して固定資産税が課されます。
都市計画税は、対象となる区域の土地・建物に課税される場合があります。
固定資産税は、物件の購入価格に一定の割合を掛ければ求められるものではありません。
土地・家屋の評価額や課税標準額、各種特例などを踏まえて計算されます。
購入前に確認したいのは実際の税額
中古住宅を購入する前なら、売主や不動産会社を通じて、固定資産税・都市計画税の課税明細などを確認できるか相談しましょう。
物件広告に書かれた購入価格だけで、税額を推測しないことが大切です。
また、税額は将来も必ず同じとは限りません。評価替えや税制、土地・建物の状況などによって変わる場合があります。
固定資産税の詳しい仕組みや購入前の確認方法は、中古住宅の固定資産税はいくら?計算方法と確認ポイントで解説しています。
中古住宅の維持費② 火災保険・地震保険
中古住宅の維持費として忘れたくないのが、火災保険や地震保険の保険料です。
保険料は、建物の所在地・構造・補償内容・保険金額・契約期間などによって変わります。
そのため、同じ購入価格の住宅でも保険料が同じになるとは限りません。
数年分をまとめて支払う場合も、月額に換算する
保険料を数年分まとめて支払うと、その年だけ大きな支出が発生します。
例えば、5年間で25万円の保険料を支払う契約なら、家計管理上は次のように換算できます。
- 5年間の支払額:25万円
- 年間換算:5万円
- 月額換算:約4,167円
これはあくまで計算例であり、保険料の相場ではありません。また、次回更新時の保険料が同額になる保証もありません。
一括払いに備える場合は、更新までに必要な金額を積み立てておくと家計管理がしやすくなります。
保険料の安さだけで判断しない
保険を見直すときは、保険料だけでなく、補償範囲・免責金額・保険金額を確認しましょう。
例えば、水災補償の必要性は、建物の所在地やハザードマップの状況によって判断が変わります。
また、地震を原因とする火災などは、通常の火災保険だけでは補償されない点にも注意が必要です。
保険料と補償の考え方は、中古住宅の火災保険・地震保険はいくら?補償の選び方と注意点で詳しく紹介しています。
中古住宅の維持費③ 外壁・屋根・水回りなどの修繕費
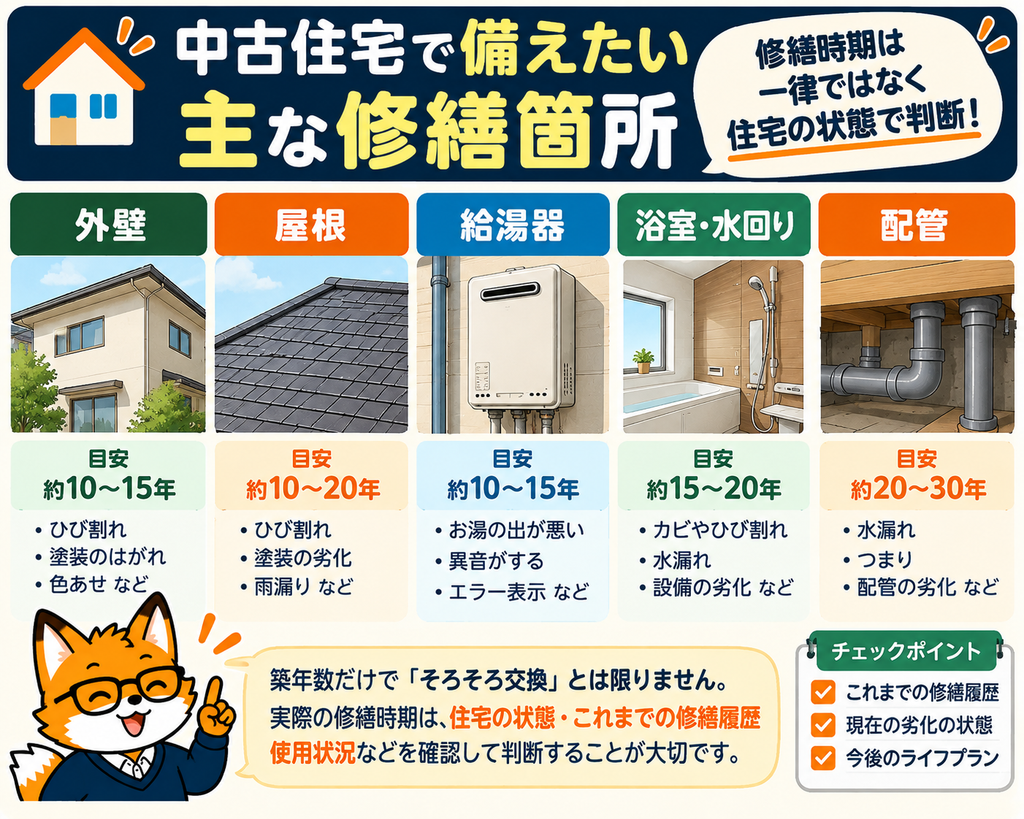
中古住宅で特に備えておきたいのが、建物や設備の修繕・交換費用です。
外壁や屋根、給湯器、浴室、トイレなどは、使い続ける中で点検や修理、交換が必要になることがあります。
ただし、築年数だけで「必ず交換しなければならない」と決めることはできません。
これまでの修繕履歴や使用状況、点検結果によって必要な工事は変わります。
修繕費は毎年同じ金額ではない
住宅の修繕費は、毎年均等に発生するわけではありません。
ある年はほとんど費用がかからなくても、別の年に給湯器や外壁の工事が重なれば、大きな支出になる可能性があります。
そのため、修繕費を考えるときは「今年いくら使うか」だけでなく、「今後10年〜20年で何に備えるか」という視点が必要です。
修繕費の積立額は住宅の状態から逆算する
例えば、今後10年間で合計180万円の修繕費を想定するなら、単純計算では次のようになります。
- 10年間の想定修繕費:180万円
- 年間の積立額:18万円
- 月々の積立額:1万5,000円
この180万円も、説明のための仮定です。すべての中古住宅に適切な金額ではありません。
実際には、屋根・外壁の状態、給湯器などの設備年式、過去の工事履歴、今後予定している工事の見積もりなどから積立額を決めましょう。
中古住宅の修繕費については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方で詳しく解説しています。
築10年・20年・30年の中古住宅で維持費はどう変わる?
中古住宅の維持費を考えるとき、築年数は参考になります。
ただし、築20年の住宅が、必ず築10年の住宅より維持費が高いとは限りません。
築年数が古くても適切に修繕されている住宅と、築年数が比較的新しくてもメンテナンスが不足している住宅では、今後の費用負担が変わるためです。
築10年前後|設備の状態と修繕履歴を確認
給湯器や水回り設備の使用年数、外壁や屋根の状態などを確認しましょう。
「まだ新しいから大丈夫」と考えるのではなく、購入後に必要になりそうな点検・交換を把握することが大切です。
築20年前後|過去に何を修繕したかが重要
外壁・屋根の工事歴、給湯器の交換歴、浴室や配管の状態などを確認したい時期です。
同じ築20年でも、主要設備が更新済みかどうかで、購入後の支出が大きく変わる場合があります。
築20年の中古住宅については、築20年の中古住宅を購入するときの確認ポイントも参考にしてください。
築30年前後|建物全体の状態をより丁寧に確認
設備だけでなく、雨漏り、床下、構造部分、配管、断熱など、建物全体の状態を確認する重要性が高まります。
大きな工事を前提にする場合は、購入価格と工事費を合わせた予算を考えましょう。
必要に応じて、専門家による建物状況調査(ホームインスペクション)を検討する方法もあります。
詳しくは、中古住宅のホームインスペクションとは?必要性と確認ポイントで解説しています。
住宅ローンと維持費を合算すると、月々いくら必要?
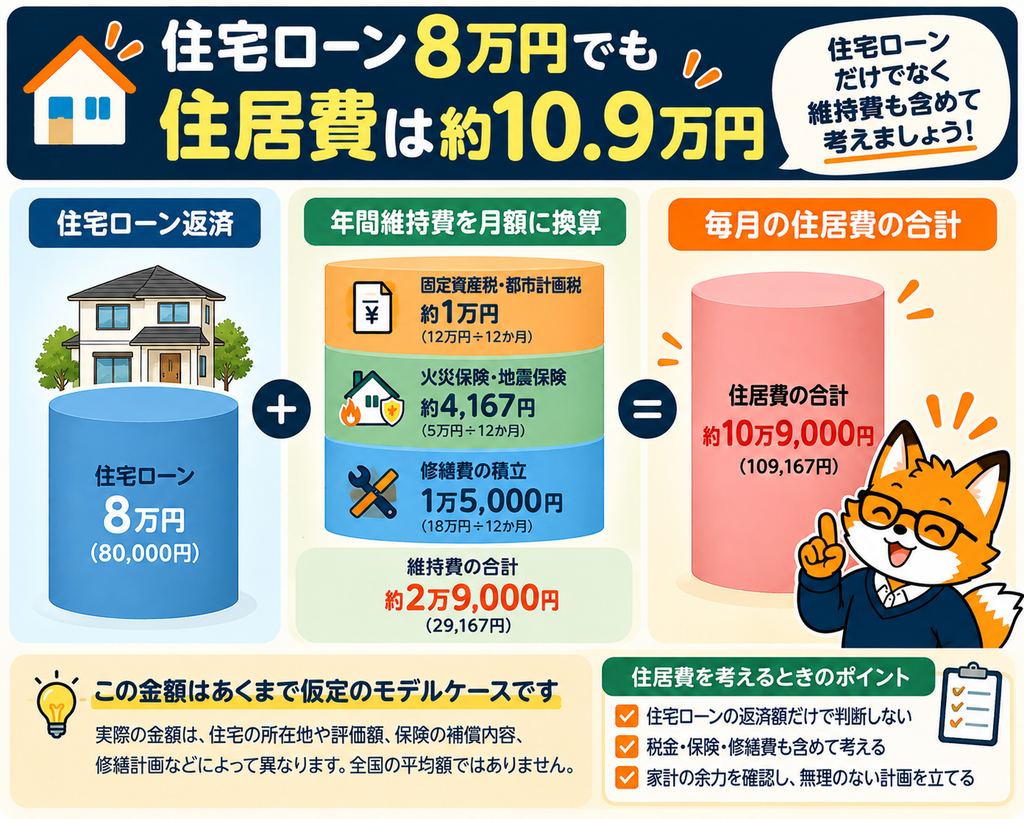
ここまでの維持費を、住宅ローン返済額と合わせてみましょう。
例えば、住宅ローンの毎月返済額を8万円、年間維持費を35万円と仮定します。
| 項目 | 月額 |
|---|---|
| 住宅ローン返済 | 80,000円 |
| 固定資産税等の月割り | 10,000円 |
| 保険料の月割り | 約4,167円 |
| 修繕費の積立 | 15,000円 |
| 合計 | 約109,167円 |
住宅ローンの返済額が月8万円でも、維持費を含めると住居費は月約10万9,000円という計算になります。
もちろん、これは仮定のシミュレーションです。光熱費や通信費、自治会費などは含めていません。
住宅ローンの金利が変わる場合や、修繕費が想定を超える場合には、さらに家計への影響が生じることがあります。
維持費を月額に換算する理由
固定資産税は毎月支払うとは限りませんし、保険料も一括払いの場合があります。
修繕費も、実際に工事をする年にまとまって発生します。
それでも月額に換算するのは、毎月の家計から無理なく備えられるかを確認するためです。
支払いのタイミングと家計管理上の積立額を分けて考えると、急な出費に慌てにくくなります。
子育て世帯は維持費と教育費・資産形成を一緒に考える
中古住宅を購入する家庭にとって、住居費は家計の一部分です。
特に子育て世帯では、子どもの成長に伴って教育費が変わり、将来の老後資金や資産形成も考える必要があります。
住宅ローンの返済額だけを見て「この家なら買える」と判断すると、後から維持費や教育費の負担が重く感じられるかもしれません。
家計の余力は「住宅ローン+維持費」で確認
例えば、毎月の住居費に使える予算を11万円と考えている家庭なら、住宅ローン返済額を11万円に設定するのではなく、税金・保険・修繕費の分も差し引いて検討します。
維持費として月3万円を見込むなら、住宅ローン返済額は月8万円程度に収める、という考え方です。
ただし、適切な住居費は手取り収入、家族構成、教育方針、貯蓄額、住宅の状態によって変わります。
「手取りの何%なら必ず安心」といった一律の基準だけで判断しないことが大切です。
3児家庭の住居費と家計のバランスについては、子ども3人家庭の住宅費と教育費・貯金のバランスでも考え方を紹介しています。
修繕費を投資資金と混同しない
NISAなどを活用して長期の資産形成を行う場合でも、数年以内に使う可能性がある修繕費は、生活防衛資金や長期投資の資金と分けて管理する方法があります。
株式などの価格変動がある資産で修繕費を準備していると、工事が必要なタイミングで相場が下落している可能性もあるためです。
将来の修繕に使う予定のお金は、必要な時期と金額を考え、現金など流動性の高い資金で確保することも検討しましょう。
中古住宅の維持費を抑えるための5つの考え方
① 購入前に修繕履歴を確認する
外壁・屋根・給湯器・水回り設備などについて、いつ、どのような工事が行われたか確認しましょう。
修繕履歴が分かれば、今後必要になる工事を予測する手がかりになります。
② 雨漏りや設備不具合を放置しない
小さな不具合でも、原因によっては被害が広がることがあります。
特に雨漏りや漏水は、壁や床の内部に影響する可能性があるため、早めに原因を確認することが大切です。
③ DIYでできることと専門工事を分ける
壁紙の小さな傷やめくれなど、状態によってはDIYで対応できる補修もあります。
一方、電気・ガス・配管・構造部分に関わる工事などは、専門知識や資格が必要になる場合があります。
DIYで費用を抑えることより、安全性と適切な施工を優先しましょう。
④ 大きな工事は複数の見積もりを比較する
外壁・屋根・浴室などの工事を検討するときは、施工範囲や使用材料、追加工事の条件を確認することが大切です。
価格だけを比較するのではなく、工事内容が同じ条件になっているかを確認しましょう。
詳しくは、リフォーム見積もりを比較するときの7つのポイントで解説しています。
⑤ 修繕積立額を定期的に見直す
購入時に立てた修繕計画は、そのまま何十年も使い続けるものではありません。
点検結果、設備の不具合、工事価格の変化などに応じて、必要な積立額を見直しましょう。
すでにまとまった修繕資金がある場合は、その残高も考慮して毎月の積立額を決められます。
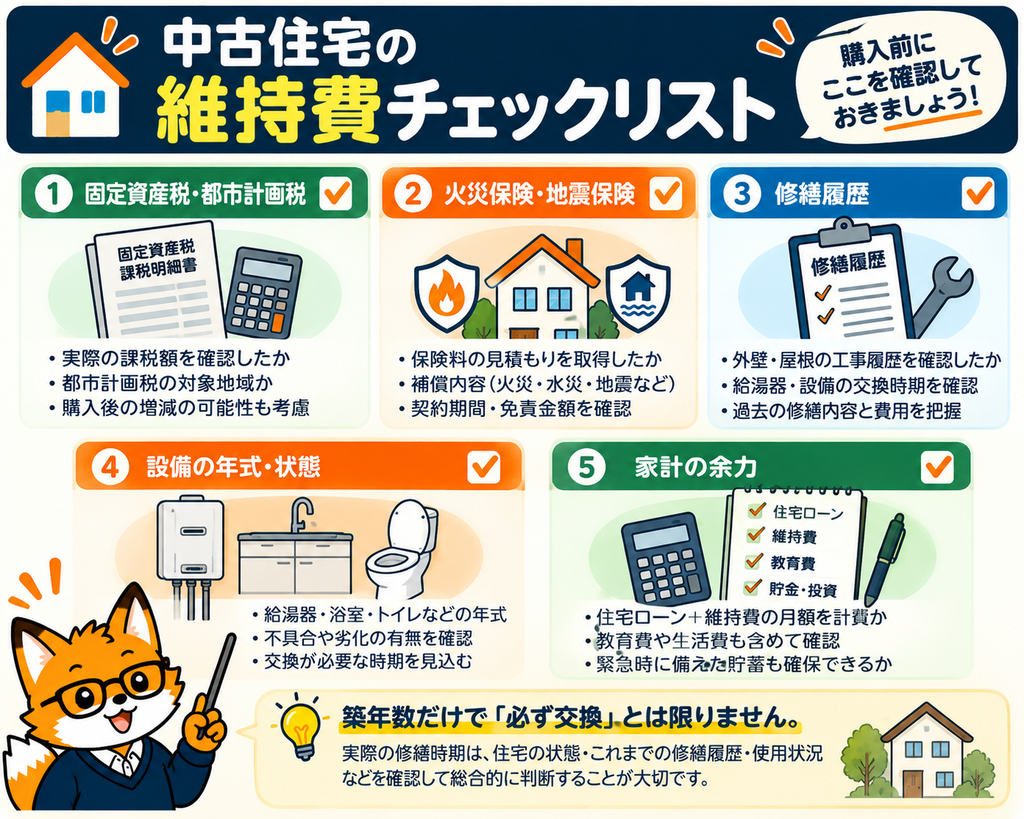
中古住宅を購入する前に確認したいチェックリスト
中古住宅の購入前に、次の項目を確認しておくと、維持費を含めた資金計画を立てやすくなります。
- 固定資産税・都市計画税の課税額を確認したか
- 火災保険・地震保険の見積もりを取得したか
- 外壁・屋根の修繕履歴を確認したか
- 給湯器・浴室・トイレなどの設備年式を確認したか
- 雨漏り・漏水・シロアリ被害などの懸念を確認したか
- 購入後に必要な修繕・リフォーム費用を見込んだか
- 住宅ローンと維持費を合算した月額を計算したか
- 教育費・生活防衛資金・将来の資産形成に必要なお金を残せるか
購入前の確認事項をさらに詳しく知りたい方は、中古住宅の契約前に確認したい10のポイントも参考にしてください。
中古住宅の維持費についてよくある質問
Q. 中古住宅の維持費は毎月3万円あれば足りますか?
住宅によって異なるため、月3万円で十分とは断定できません。
この記事の月約2万9,000円は、年間35万円を仮定した計算例です。
実際には固定資産税の課税額、保険の見積もり、修繕履歴や設備の状態を確認して、自宅に必要な金額を計算しましょう。
Q. 新築住宅より中古住宅の維持費は高いですか?
中古住宅は設備や建物の使用年数が長い場合があるため、購入後早い段階で修繕・交換が必要になる可能性があります。
ただし、新築住宅でも将来的な修繕費は必要です。
比較するときは購入価格だけでなく、今後必要になる修繕費や住宅ローンなども合わせて考えましょう。
Q. 修繕費は毎月積み立てた方がよいですか?
まとまった修繕資金をすでに確保している場合を除けば、毎月一定額を積み立てる方法は家計管理に役立ちます。
ただし、積立額は一律ではありません。必要な工事の時期と費用を見積もり、手元資金も考慮して決めましょう。
Q. 住宅ローン完済後は維持費がなくなりますか?
住宅ローンの返済はなくなりますが、固定資産税や保険料、建物の修繕費などは引き続き必要です。
住宅ローン完済後も安心して住み続けられるよう、維持費の準備を続けることが大切です。
まとめ|中古住宅は購入価格だけでなく、住み続ける費用で考えよう
中古住宅の維持費には、固定資産税・都市計画税、火災保険・地震保険、建物や設備の修繕費などがあります。
この記事では、年間35万円の維持費を仮定し、月額約2万9,000円として家計に組み込む例を紹介しました。
住宅ローンが月8万円なら、維持費を含めた住居費は月約10万9,000円になります。
ただし、これはあくまでモデルケースです。実際の金額は、購入する住宅の所在地や状態、保険内容、修繕計画によって異なります。
大切なのは、次の3つです。
- 住宅ローンの返済額と維持費を合算して考える
- 修繕費は築年数だけでなく、住宅の状態から見積もる
- 教育費や将来の資産形成に必要なお金も残す
中古住宅は、購入価格を抑えられる可能性がある一方で、購入後の修繕や維持管理にも目を向ける必要があります。
私自身も3人の子どもを育てながら、中古住宅の住宅ローン返済と、これからの教育費・資産形成を両立させたいと考えています。
「買える価格」だけでなく、「無理なく住み続けられる費用」で判断する。
それが、家族の今の暮らしと将来の安心を守るための大切な視点だと思います。
参考資料・公的情報
※本記事の年間35万円・月額約2万9,000円などの数値は、家計シミュレーション用の仮定であり、公的統計による平均値ではありません。実際の維持費は個別の住宅条件や契約内容に基づいて確認してください。
コメント