「中古住宅を買ったら、固定資産税は毎年いくらかかる?」
「築20年の家なら、固定資産税はかなり安くなる?」
「購入前に、その家の税額を確認することはできる?」
中古住宅を探していると、物件価格や住宅ローンの返済額に目が向きがちです。
でも、住宅を購入すると、毎年の固定資産税も家計に関係してきます。
結論からいうと、中古住宅の固定資産税は、購入価格や築年数だけでは決まりません。
土地と建物の評価額、住宅用地の特例、所在地などによって税額が変わるためです。
そして、購入を検討している物件があるなら、一般的なシミュレーションを見るだけでなく、売主の納税通知書や課税明細書などで実際の課税状況を確認することが大切です。
僕自身も、3人の子どもを育てながら中古戸建てを購入し、住宅ローンを返済している会社員です。
宅地建物取引士・2級FP技能士の立場からも、住宅購入では「毎月のローン返済額」だけでなく、購入後に必要なお金を含めて考えることが重要だと思っています。
この記事では、中古住宅の固定資産税について、次の内容を整理します。
- 固定資産税・都市計画税の仕組み
- 築10年・20年・30年の税額の考え方
- 購入前に実際の税額を確認する方法
- 中古住宅売買時の固定資産税の精算
- 住宅ローンや教育費と両立するための考え方
なお、記事内のシミュレーションは、条件を仮定した計算例です。実際の平均税額や、特定の物件の税額を示すものではありません。
中古住宅の固定資産税はいくら?
中古住宅の固定資産税は、全国一律で「年間○万円」と決まっているわけではありません。
同じ築20年の中古戸建てでも、土地の評価額や建物の構造、所在地などによって税額は異なります。
まずは、固定資産税がどのように決まるのかを整理しましょう。
固定資産税は購入価格では決まらない
固定資産税を考えるとき、最初に知っておきたいのが、購入価格と固定資産税の計算に使う金額は違うということです。
例えば、2,500万円で購入した中古住宅について、単純に2,500万円×1.4%=35万円と計算するわけではありません。
固定資産税は、原則として固定資産税の課税標準額に税率を掛けて計算します。
土地には住宅用地の特例などがあり、建物の評価額も売買価格とは異なる方法で算出されます。
そのため、物件価格だけから正確な固定資産税を計算することはできません。
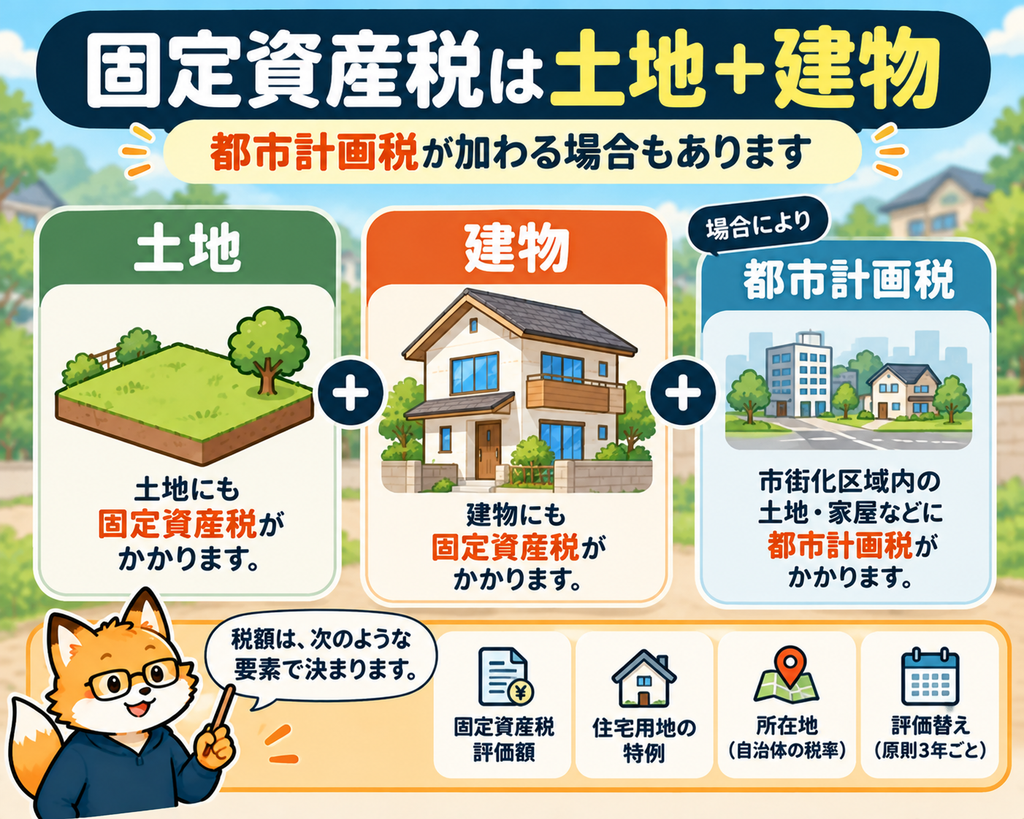
土地と建物それぞれに課税される
一戸建ての固定資産税は、大きく分けて次の2つです。
- 土地の固定資産税
- 建物の固定資産税
土地と建物は、それぞれ別に評価されます。
例えば、建物が古くなって評価額が下がっても、土地の評価額が同じように下がるとは限りません。
「築30年だから固定資産税はほとんどかからない」とは言えないのは、このためです。
都市計画税もかかる場合がある
中古住宅では、固定資産税に加えて都市計画税がかかる場合があります。
都市計画税は、原則として市街化区域内の土地・家屋などに課税される税金です。
ただし、すべての中古住宅に課税されるわけではありません。
税率も自治体によって異なり、制限税率は0.3%です。
購入予定の物件に都市計画税がかかるかどうかは、所在地の自治体や課税資料で確認しましょう。
中古住宅の固定資産税・都市計画税の計算方法
ここからは、税額の基本的な計算方法を見ていきます。
計算式をすべて覚える必要はありません。
まずは「土地と建物では考え方が違う」という点を押さえておきましょう。
固定資産税の標準税率は1.4%
固定資産税の基本的な計算式は、次のとおりです。
固定資産税の基本的な計算式
課税標準額 × 税率
固定資産税の標準税率は1.4%です。
ただし、自治体の条例によって税率が異なる場合があります。
また、土地の課税標準額には住宅用地の特例や負担調整措置などが関係するため、固定資産税評価額と課税標準額が一致するとは限りません。
住宅用地の特例で土地の税負担が軽減される
住宅が建っている土地には、一定の条件を満たすと住宅用地の特例が適用されます。
住宅1戸につき200㎡までの部分は「小規模住宅用地」と呼ばれ、課税標準額を計算する際に次の特例があります。
| 税金 | 小規模住宅用地の特例 |
|---|---|
| 固定資産税 | 価格の1/6 |
| 都市計画税 | 価格の1/3 |
例えば、土地の固定資産税評価額が1,200万円で、土地全体が小規模住宅用地の対象となる場合、本則課税標準額は次のように計算できます。
- 固定資産税:1,200万円÷6=200万円
- 都市計画税:1,200万円÷3=400万円
ただし、実際の課税標準額には負担調整措置などが関係する場合があります。
また、200㎡を超える住宅用地については、超過部分に異なる特例が適用されます。
そのため、土地の評価額に単純に1/6を掛ければ、必ず実際の課税標準額になるわけではありません。
詳しくは、東京都主税局「固定資産税・都市計画税」で確認できます。
建物の評価額は築年数だけで決まらない
建物の固定資産税評価額は、購入価格ではなく、固定資産評価基準に基づいて算出されます。
評価には、同じ建物を評価時点で建てるとした場合の再建築費や、経過年数による損耗などが関係します。
つまり、建物が古くなることは評価額に影響しますが、築年数だけで税額が決まるわけではありません。
また、土地・建物の評価額は原則として3年ごとに見直されます。
建物の固定資産税が毎年一定額ずつ下がるとは限らない点にも注意が必要です。
築10年・20年・30年の固定資産税はどう違う?
中古住宅を探していると、築年数によって固定資産税がどのくらい違うのか気になりますよね。
一般に、建物の経過年数は評価額に関係します。
ただし、築10年・20年・30年という情報だけで、実際の固定資産税を算出することはできません。
ここでは、仕組みを理解するために、条件を仮定した計算例を紹介します。
築年数別シミュレーションの前提条件
次のような中古戸建てを想定します。
| 項目 | 仮定する条件 |
|---|---|
| 土地面積 | 140㎡ |
| 建物面積 | 100㎡ |
| 建物構造 | 木造2階建て |
| 土地の評価額 | 1,200万円 |
| 固定資産税率 | 1.4% |
| 都市計画税率 | 0.3% |
| 住宅用地の特例 | 土地全体に小規模住宅用地の特例を適用 |
| 負担調整措置 | 計算を簡潔にするため考慮しない |
| その他の減額措置 | 適用なしと仮定 |
土地の課税標準額は、住宅用地の特例による本則課税標準額と一致すると仮定します。
建物については、築年数別の実際の評価額を推計するのではなく、課税標準額を仮定して比較します。
以下の建物の課税標準額は、築年数から算出したものではありません。
モデル住宅で比較する固定資産税の計算例
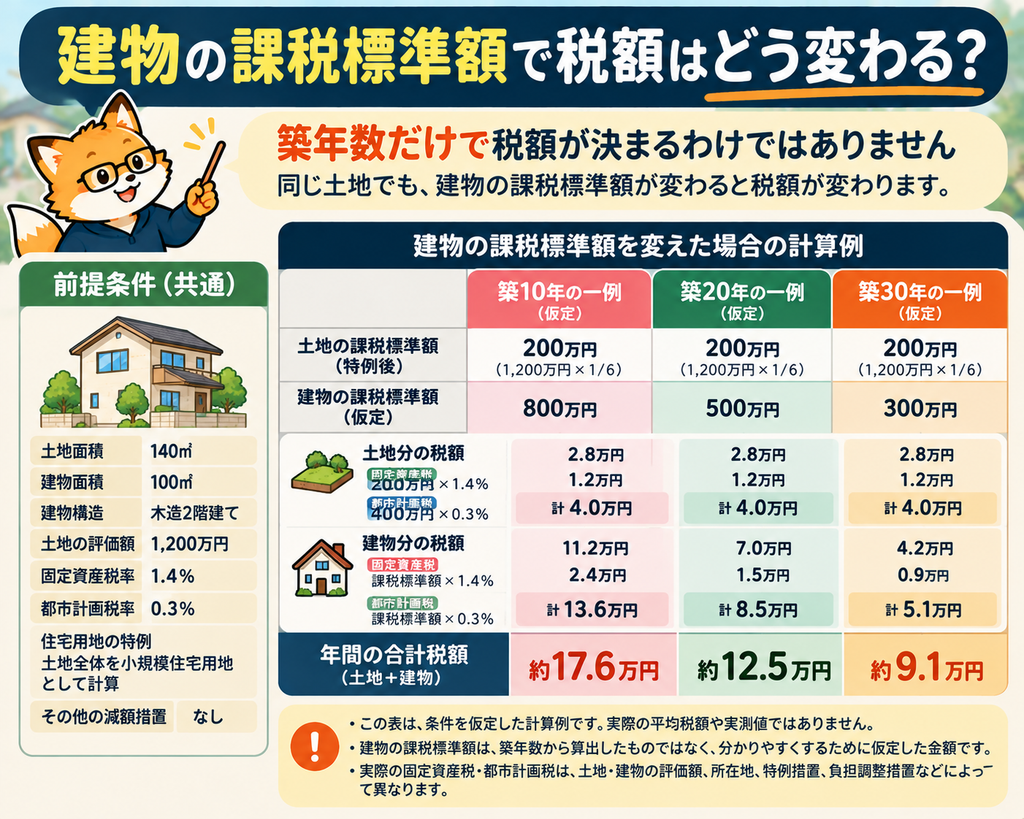
土地の評価額と税率を同じにし、建物の課税標準額だけを変えた場合の計算例です。
| 比較モデル | 建物の課税標準額(仮定) | 年間税額の計算例 |
|---|---|---|
| 築10年モデル | 800万円 | 17.6万円 |
| 築20年モデル | 500万円 | 12.5万円 |
| 築30年モデル | 300万円 | 9.1万円 |
※この表は、条件を仮定した計算例です。築10年・20年・30年の住宅の平均税額や実測値ではありません。また、各築年数の建物評価額を公的な経年減点補正率から算出したものでもありません。
実際の固定資産税・都市計画税は、土地・建物の評価額、所在地、負担調整措置、減額制度などによって異なります。
計算の内訳も確認してみましょう。
まず、土地部分は次のように仮定しています。
- 土地の固定資産税:200万円×1.4%=28,000円
- 土地の都市計画税:400万円×0.3%=12,000円
- 土地部分の合計:40,000円
建物部分は、課税標準額が800万円なら、固定資産税と都市計画税を合わせて13万6,000円です。
土地部分の4万円と合わせると、年間17万6,000円になります。
同様に、建物の課税標準額が500万円なら年間12万5,000円、300万円なら年間9万1,000円です。
なお、実際の納税額は、課税客体ごとの端数処理などにより単純計算と一致しない場合があります。
この比較で伝えたいのは、「築20年なら12.5万円」ということではありません。
建物の課税標準額が変われば税額も変わる一方、土地部分の税負担は別に考える必要があるということです。
築年数が古くても税額がゼロにならない理由
築年数が古くなると、建物の評価額が下がる場合があります。
しかし、建物の評価額が必ずゼロになるわけではありません。
また、土地にも固定資産税がかかります。
そのため、築30年や40年の中古住宅であっても、固定資産税の負担がなくなるとは限りません。
購入予定の中古住宅については、築年数から税額を予想するだけでなく、実際の課税資料を確認することが大切です。
中古住宅の固定資産税を購入前に確認する3つの方法
ここからが、この記事で特にお伝えしたい部分です。
中古住宅の固定資産税を知りたいなら、一般的な計算例よりも、購入予定の物件について実際に課税されている金額を確認する方が参考になります。
購入前には、次の3つを確認してみましょう。
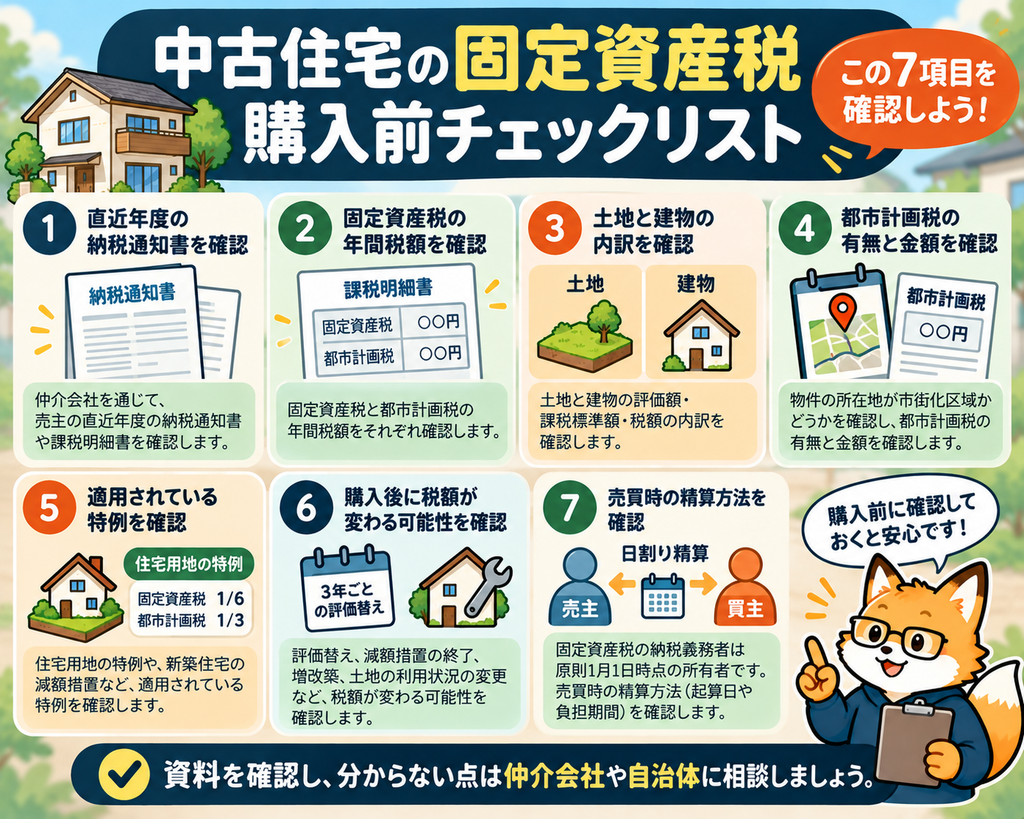
① 売主の納税通知書・課税明細書を確認する
最初におすすめしたいのが、売主の固定資産税・都市計画税の納税通知書や課税明細書を確認する方法です。
これらの資料には、課税対象の土地・建物や評価額、課税標準額、税額などを確認するための情報が記載されています。
仲介会社を通じて、直近年度の資料を確認できるか相談してみましょう。
ただし、売主の個人情報が含まれる場合があるため、資料の提供や開示の範囲は売主・仲介会社と相談する必要があります。
また、納税通知書に記載された税額が、購入後も毎年そのまま続くとは限りません。
② 土地・建物と税金の内訳を確認する
資料を確認できたら、年間の合計税額だけでなく、内訳も見ておきたいところです。
主に確認したいのは次の項目です。
- 何年度の課税資料か
- 固定資産税の金額
- 都市計画税の金額
- 土地の評価額・課税標準額
- 建物の評価額・課税標準額
- 適用されている特例や減額措置
例えば、合計税額が同じ10万円でも、土地部分の割合が大きい住宅と、建物部分の割合が大きい住宅では、今後の税額の変わり方が異なる可能性があります。
なお、資料の様式や記載内容は自治体によって異なります。
分からない項目があれば、仲介会社や所在地の自治体に確認しましょう。
③ 購入後に税額が変わる可能性を確認する
購入前に確認した税額は、あくまでその年度の課税状況です。
購入後の税額が変わる可能性も確認しておきましょう。
例えば、次のようなケースです。
- 土地・建物の評価替えが行われる
- 新築住宅の固定資産税減額措置が終了する
- 増改築などにより建物の評価が変わる
- 土地の利用状況が変わる
新築住宅に対する固定資産税の減額措置は、一定の要件を満たす住宅について、原則3年度分などの適用期間が設けられています。
一般的な木造2階建て住宅では、要件を満たす場合、新たに固定資産税が課される年度から3年度分、一定の居住部分に相当する家屋の固定資産税が2分の1に減額されます。
認定長期優良住宅などでは、適用期間が異なる場合があります。
中古住宅を購入したからといって、新築住宅の減額期間が最初から始まるわけではありません。
詳しくは、東京都主税局の固定資産税に関するQ&Aも参考になります。
購入前に確認したい固定資産税チェックリスト
気になる中古住宅が見つかったら、次の項目を確認してみてください。
中古住宅の固定資産税チェックリスト
□ 直近年度の納税通知書・課税明細書を確認した
□ 固定資産税の年間税額を確認した
□ 都市計画税の有無と金額を確認した
□ 土地と建物の課税内容を確認した
□ 減額措置の適用状況を確認した
□ 購入後に税額が変わる可能性を確認した
□ 売買時の精算方法を確認した
すべてを自分で計算できなくても大丈夫です。
大切なのは、分からないまま購入するのではなく、仲介会社などに確認することです。
中古住宅購入時の固定資産税の精算とは?
中古住宅を購入するときには、固定資産税・都市計画税の「精算」という手続きが行われることがあります。
毎年の税金とは少し異なるため、仕組みを理解しておきましょう。
納税義務者は原則1月1日時点の所有者
固定資産税は、原則として毎年1月1日時点の所有者に課税されます。
例えば、2026年7月に中古住宅を購入した場合でも、2026年度の固定資産税の納税義務者が自動的に買主へ変わるわけではありません。
この点は、次に説明する売主・買主間の精算とは区別する必要があります。
売主と買主で日割り精算する場合がある
中古住宅の売買では、引き渡し日などを基準として、固定資産税・都市計画税を売主と買主の間で精算することがあります。
例えば、次の条件を仮定します。
- 年間の固定資産税・都市計画税:12万円
- 引き渡し日:7月1日
- 精算の起算日:1月1日
- 買主負担期間:7月1日から12月31日まで
2026年の場合、買主負担期間は184日です。
単純な日割り計算では、次のようになります。
12万円 × 184日 ÷ 365日 ≒ 60,493円
この金額を買主が売主に支払う、といった精算方法が考えられます。
ただし、これは説明用の計算例です。
実際の精算額は、起算日、引き渡し日の扱い、契約条件、端数処理などによって異なります。
なお、この精算金は、買主が自治体に固定資産税を納めることとは別のものです。
精算額は契約内容と起算日を確認する
固定資産税等の精算では、主に次の点を確認します。
- 精算する税金の種類
- 年間の税額
- 精算の起算日
- 引き渡し日の扱い
- 売主・買主それぞれの負担額
起算日は地域の取引慣行や契約内容などによって異なる場合があります。
「固定資産税は必ず1月1日から日割りする」と決まっているわけではありません。
購入時には、売買契約書や精算書を確認しましょう。
固定資産税の精算以外にも、中古住宅の購入にはさまざまな費用がかかります。
購入時のお金をまとめて確認したい方は、中古住宅を買うとき、物件価格以外にいくら必要?諸費用と購入後のお金も参考にしてください。
中古住宅の固定資産税が変わる主なケース
固定資産税は、購入時に確認した金額が将来も続くとは限りません。
税額が変わる主なケースを整理します。
土地・建物の評価替え
土地・建物の固定資産税評価額は、原則として3年ごとに見直されます。
これを「評価替え」といいます。
ただし、評価替えが行われたからといって、必ず税額が下がるわけではありません。
土地価格の変動や建物の評価方法、負担調整措置などによって、税額の動きは異なります。
新築住宅の減額措置が終了する
新築住宅に対する固定資産税の減額措置が適用されている場合、適用期間が終了すると建物部分の税負担が増えることがあります。
ただし、すべての中古住宅にこの影響があるわけではありません。
築年数が比較的浅い中古住宅を購入する場合は、減額措置の適用状況と終了時期を確認しておくと安心です。
増改築や土地の利用状況が変わる
増改築によって建物の評価が変わったり、土地の利用状況が変わったりすると、税額に影響する場合があります。
例えば、住宅がなくなって住宅用地の特例が適用されなくなると、土地の税負担が増える可能性があります。
ただし、個別の状況によって取扱いが異なるため、具体的な工事や土地利用の変更を予定している場合は、所在地の自治体に確認しましょう。
固定資産税も含めて住宅購入後の住居費を考える
ここまで、固定資産税の仕組みを見てきました。
では、実際の家計ではどのように考えればよいのでしょうか。
僕が大切だと思うのは、固定資産税を住宅ローンとは別のお金として忘れないことです。
住宅ローン返済額だけで判断しない
例えば、住宅ローンの返済額が毎月10万円だったとします。
この場合、住宅にかかるお金が月10万円だけとは限りません。
持ち家では、固定資産税や保険料、将来の修繕費なども考える必要があります。
住宅購入後の家計を考えるときは、こうした費用を年間で整理し、月額に換算すると比較しやすくなります。
固定資産税・修繕費・保険料も考慮する
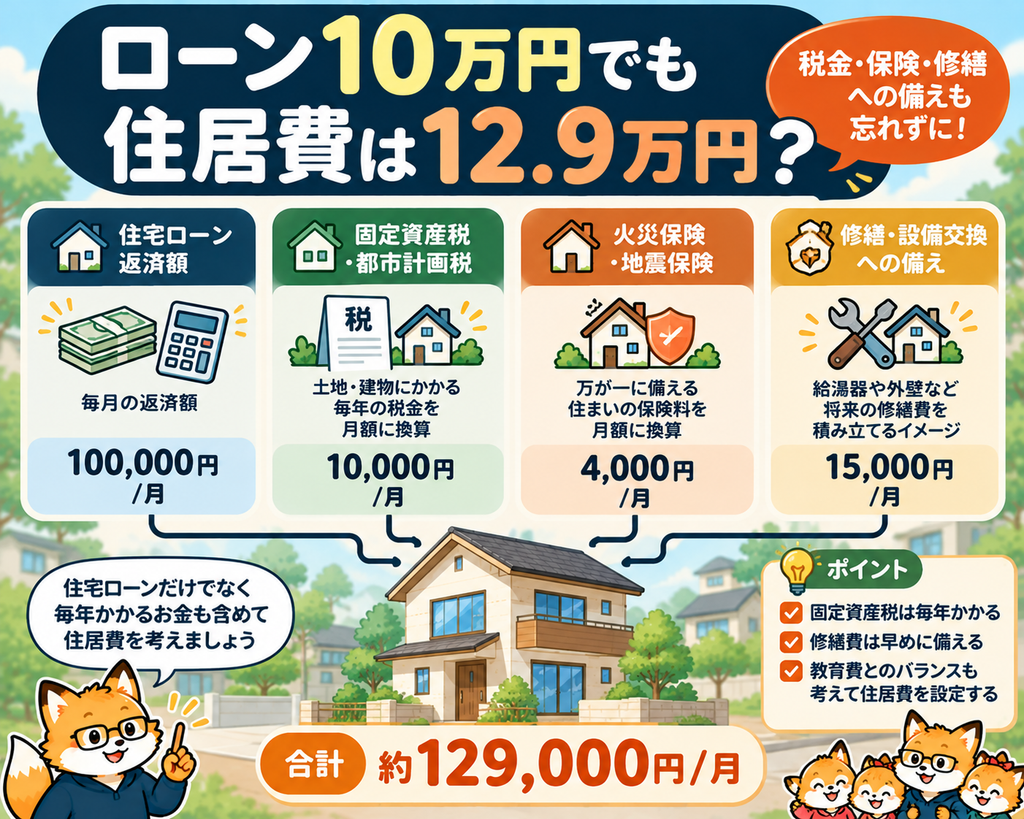
例えば、次のような家計を仮定します。
| 住居費 | 月額換算 |
|---|---|
| 住宅ローン返済 | 100,000円 |
| 固定資産税・都市計画税 | 10,000円 |
| 火災保険・地震保険 | 4,000円 |
| 修繕・設備交換への備え | 15,000円 |
| 合計 | 129,000円 |
※すべて説明用の仮定です。固定資産税・保険料・修繕費の平均額や、きつね家の実際の支出ではありません。
この例では、住宅ローン返済額は月10万円ですが、住宅に関係する費用全体は月12万9,000円相当になります。
なお、修繕費は毎月必ず発生する支出ではありません。将来の設備交換などに備えるため、積立額として月額換算しています。
中古住宅では、建物の状態によって修繕費が大きく変わる場合があります。
詳しくは、中古住宅の修繕費はいくら?購入後にかかる費用と備え方で解説しています。
子育て世帯は教育費とのバランスも重要
子どもがいる家庭では、住宅購入後も教育費の準備が続きます。
特に子どもが3人いる家庭では、進学時期が重なったり、教育費の大きな支出が続いたりすることも考えられます。
そのため、住宅ローンを無理なく返済できるか判断するときは、固定資産税などの維持費を含めた住居費全体と、将来の教育費を一緒に考えたいところです。
僕自身も、3人の子どもを育てながら中古住宅を購入した当事者として、家を買うことだけをゴールにしないようにしたいと考えています。
住宅ローンを返しながら、教育費を準備し、将来の資産形成も続けられるか。
その視点で住居費を考える方法は、子ども3人家庭の住居費はいくらが適正?住宅ローン・教育費・貯金を両立する考え方で詳しく紹介しています。
中古住宅の固定資産税に関するよくある質問
築20年の中古住宅なら固定資産税は安いですか?
築20年という情報だけでは判断できません。
建物の評価額は経過年数などの影響を受けますが、土地の評価額や所在地、特例措置などによって税額は異なります。
購入予定の物件がある場合は、直近年度の課税資料を確認することをおすすめします。
中古住宅を購入した年の固定資産税は誰が払いますか?
法律上の納税義務者は、原則としてその年の1月1日時点の所有者です。
ただし、売買契約に基づき、売主と買主の間で固定資産税等を日割り精算することがあります。
納税義務と売買時の精算は別のものとして考えましょう。
固定資産税は毎年下がりますか?
毎年必ず下がるわけではありません。
土地・建物の評価替えは原則3年ごとに行われます。
土地価格の変動や負担調整措置、新築住宅の減額措置の終了などによって、税額が変わる場合があります。
購入前に固定資産税の金額を確認できますか?
売主の納税通知書や課税明細書などを確認できれば、直近年度の課税状況を把握できます。
仲介会社を通じて、資料を確認できるか相談してみましょう。
ただし、売主の個人情報への配慮が必要です。また、購入後の税額が同じになるとは限りません。
まとめ|中古住宅の固定資産税は購入前に確認しよう
中古住宅の固定資産税は、購入価格や築年数だけでは決まりません。
この記事で特にお伝えしたかったのは、次の3つです。
- 購入価格や築年数だけでは、固定資産税の金額は分からない
- 仮定のシミュレーションと実際の税額は違う
- 購入前に納税通知書や課税明細書などで課税状況を確認する
築10年・20年・30年という違いは、建物の評価を考えるうえで参考になります。
しかし、実際に中古住宅を購入するなら、一般的な目安だけで判断するのではなく、その物件の課税状況を確認することが大切です。
また、住宅購入後には固定資産税だけでなく、住宅ローン、保険料、修繕費などもかかります。
子育て家庭では、さらに教育費や将来の貯蓄も考える必要があります。
僕自身も3人の子どもを育てながら中古住宅を購入した立場として、家を買うことだけでなく、その後の暮らしまで考えて住居費を判断したいと思っています。
「いくらの家を買えるか」だけでなく、「購入後も無理なく暮らし続けられるか」。
固定資産税も、その判断材料の一つとして確認してみてください。
参考資料・出典
※本記事は2026年10月時点の公的情報をもとに、一般的な制度と考え方を整理したものです。税率・減額措置・課税方法は所在地や物件の条件によって異なる場合があります。実際の税額や適用制度は、物件所在地の自治体や課税資料でご確認ください。
コメント