
「子どもが3人いる家庭は、住居費をいくらまでに抑えるべき?」
「住宅ローンが月10万円なら大丈夫?12万円だと高すぎる?」
「今は返済できても、子どもが大きくなったときに教育費と両立できるのかな?」
住宅購入を考えるとき、あるいは住宅ローンを返済しているとき、こうした疑問を感じる方も多いのではないでしょうか。
住居費については「手取り収入の25%以内」「30%以内」といった目安を見かけることがあります。
しかし、子どもが3人いる家庭では、同じ年収・同じ住宅ローン返済額でも、教育費や生活費、働き方によって家計の余裕は大きく異なります。
僕も3人の子どもを育てながら、中古住宅を購入し、住宅ローンを返済している会社員です。
宅建士・FPとして住宅やお金について学ぶ一方で、実際に家族5人で暮らす当事者として、住宅費と教育費・資産形成のバランスを考えています。
結論からいうと、子ども3人家庭の適正な住居費は、手取り収入の何%かだけでは決められません。
大切なのは、住居費を支払ったあとに、家族の生活費、これから増える教育費、住宅修繕費、生活防衛資金、将来の貯蓄を確保できるかどうかです。
この記事では、住宅ローン月8万円・10万円・12万円の比較や、具体的な家計の計算例を使いながら、わが家に合った住居費の考え方を整理します。
読み終わったときに、単に「住宅ローンはいくらまで借りられるか」ではなく、「いくらなら家族の暮らしと将来を守りながら払い続けられるか」を考えられることを目指します。
子ども3人家庭の住居費はいくらが適正?
最初に結論を整理します。
子ども3人家庭の住居費に、すべての家庭で共通する正解はありません。
例えば、手取り収入が同じ45万円の家庭でも、共働きか片働きか、子どもの年齢、車の台数、教育方針などによって、住居費に使える金額は変わります。
住居費を考えるときは、住宅ローンの返済額だけでなく、住まいにかかる費用全体と、住宅以外に必要なお金を一緒に確認することが大切です。
住居費は手取りの25%・30%以内なら安心?
住居費の目安として、手取り収入の25%や30%という割合が使われることがあります。
例えば、手取り月収45万円なら、次の金額です。
| 手取りに対する住居費の割合 | 月額 |
|---|---|
| 20% | 9万円 |
| 25% | 11万2,500円 |
| 30% | 13万5,000円 |
| 35% | 15万7,500円 |
※手取り月収45万円は説明用の仮定です。これらの割合は公的に定められた適正基準ではありません。
25%以内なら必ず安心というわけではありませんし、30%を超えたら必ず無理があるとも限りません。
例えば、子どもの進学費用が近づいている家庭と、教育費の大部分をすでに準備できている家庭では、同じ割合でも家計への負担が異なります。
住居費の割合は家計を確認する入口として使い、最終的には毎月いくら残るかで判断する。
これが僕の考え方です。
住宅ローン返済額と住居費は違う
住宅ローンが月10万円なら、住居費も月10万円と考えてしまいがちです。
しかし、持ち家には住宅ローン以外にもお金がかかります。
- 固定資産税・都市計画税(課税される場合)
- 火災保険・地震保険
- 建物の修繕・設備交換への備え
- マンションの場合は管理費・修繕積立金など
- 駐車場代など、住まいに付随する費用
例えば、住宅ローン返済が月10万円で、税金・保険・修繕への備えが月3万円相当なら、住居費は月13万円として考えます。
※月3万円は説明用の仮定です。実際の税金・保険料・修繕費は物件によって異なります。
なお、住宅の修繕費は毎月必ず支払うものではありません。しかし、将来の支出に備えるため、月額に換算して考えると家計の見通しが立てやすくなります。
中古住宅の修繕費については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方で詳しく整理しています。
住宅ローン以外にも、火災保険・地震保険の費用を見込んでおくことが大切です。中古住宅の火災保険・地震保険はいくら?補償と保険料の比較方法で詳しく解説しています。
子ども3人家庭では教育費の増加も考えたい
今の家計で住宅ローンを返済できても、それだけで将来も安心とは限りません。
子どもが成長すると、学校関係の費用、習い事、塾、進学費用などが増える可能性があります。
特に子どもが3人いる家庭では、進学時期が重なったり、教育費の大きな支出が続いたりすることもあります。
住居費を決めるときは、現在の家計だけでなく、教育費が増える時期にも支払いを続けられるかを確認しておきたいところです。
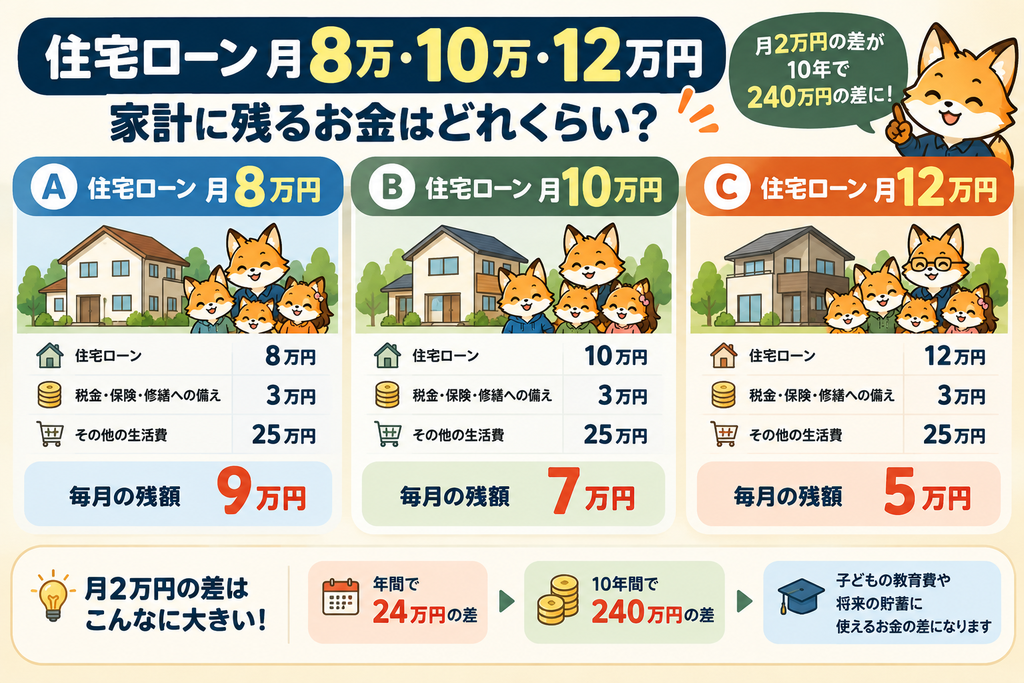
住宅ローン月8万円・10万円・12万円で家計はどう変わる?
ここからは、具体的な数字で比較してみます。
例えば、次のような子ども3人家庭を想定します。
- 家族構成:夫婦と子ども3人
- 毎月の手取り収入:45万円
- 住宅ローン以外の生活費:25万円
- 固定資産税・保険・修繕への備え:月3万円相当
- 教育費の将来積立・NISA・追加の貯蓄は、残額から検討する
※すべて説明用の架空のモデルケースです。5人家族の平均支出や、きつね家の実際の家計ではありません。
住宅ローン返済額別の比較表
| 項目 | 月8万円 | 月10万円 | 月12万円 |
|---|---|---|---|
| 手取り収入 | 45万円 | 45万円 | 45万円 |
| 住宅ローン | 8万円 | 10万円 | 12万円 |
| 税金・保険・修繕への備え | 3万円 | 3万円 | 3万円 |
| 住居費合計 | 11万円 | 13万円 | 15万円 |
| その他生活費 | 25万円 | 25万円 | 25万円 |
| 毎月の残額 | 9万円 | 7万円 | 5万円 |
この例では、住宅ローン返済額が月8万円なら9万円、月12万円なら5万円が残ります。
ただし、この残額はすべて自由に使えるお金ではありません。
ここから、将来の教育費、生活防衛資金の積立、老後に向けた貯蓄、NISAなどを考える必要があります。
住宅ローンが月2万円違えば、年間24万円、10年間では240万円の差になります。
※毎月の差額を単純に積み上げた計算であり、金利・物価・収入・生活費の変動や運用益は考慮していません。
住宅ローンの月2万円の差は、教育費や将来の貯蓄に使えるお金の差でもある。
この視点を持つことが大切だと思います。
住宅ローンが安ければ必ず正解?
ここで注意したいのは、住宅ローン返済額が低い家を選べば、必ずよいというわけではないことです。
例えば、住居費が安くても、通勤時間が大幅に増えたり、車がもう1台必要になったりすれば、別の負担が増える可能性があります。
反対に、住居費が少し高くても、通勤や通学が便利になり、家族の生活に合っている場合もあります。
そのため、住居費は単独で判断せず、交通費や暮らしやすさも含めて考えたいところです。
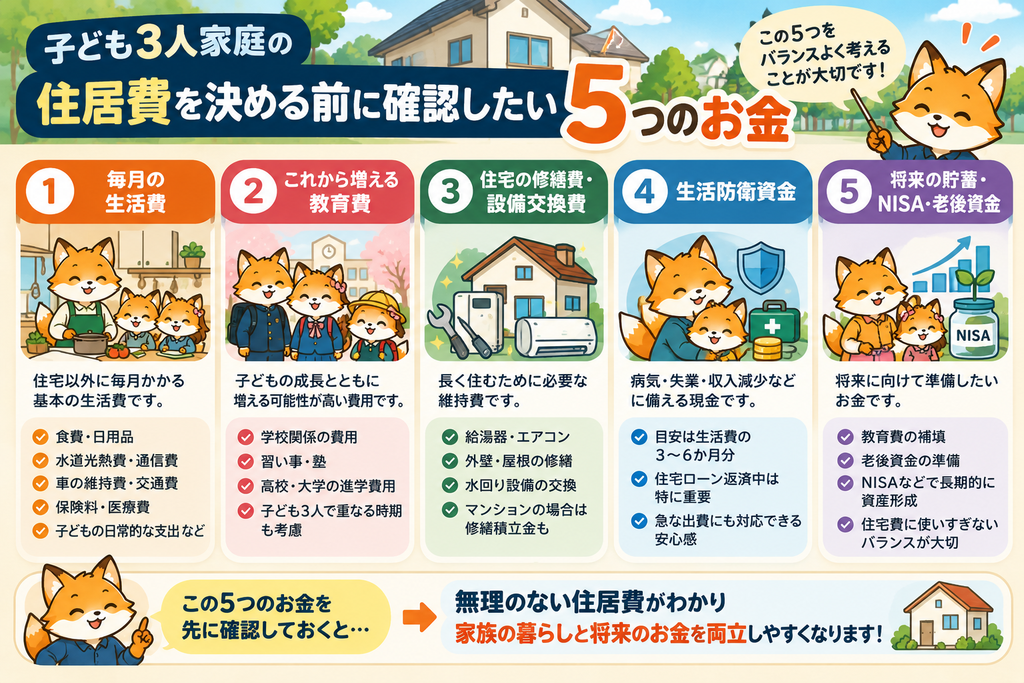
子ども3人家庭の住居費を決める前に確認したい5つのお金
住居費を決める前に、僕なら次の5つのお金を確認します。
①毎月の生活費
まずは、住宅以外に毎月いくら使っているかを把握します。
- 食費・日用品
- 水道光熱費
- 通信費
- 車の維持費・交通費
- 保険料
- 医療費
- 子どもの日常的な支出
- 娯楽費・交際費など
特に、年払いの保険料や車検費用などは、毎月の家計だけを見ていると見落としがちです。
年間で必要な支出は12か月で割るなどして、月額に換算すると比較しやすくなります。
②これから増える教育費
子どもが3人いる家庭では、教育費を現在の支出だけで判断しないことが大切です。
小学生の時期には比較的支出が少なくても、中学・高校・大学と進む中で、教育費が増える可能性があります。
もちろん、進路や家庭の方針によって必要額は異なります。
そのため、まずは子どもそれぞれの年齢と進学時期を書き出し、いつ大きな支出が発生しそうかを確認します。
子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?では、教育費が重なる時期について詳しく解説しています。
③住宅の修繕費・設備交換費
持ち家では、住宅ローンの返済とは別に、建物や設備の維持費がかかります。
例えば、給湯器、エアコン、外壁、屋根、水回り設備などです。
設備の寿命や修繕時期は建物の状態によって異なりますが、長く住むほど何らかの修繕・交換が必要になる可能性があります。
中古住宅では、購入時点での設備の状態や過去の修繕履歴によって、購入後の費用が大きく変わる場合もあります。
住宅ローンの返済額だけで住居費を判断せず、修繕への備えも含めて考えましょう。
④生活防衛資金
住宅ローンを返済している家庭では、病気や失業などで収入が減っても、毎月の返済は続きます。
そのため、教育費や修繕費とは別に、生活防衛資金を確保しておくことが大切です。
生活防衛資金の目安は、緊急時に必要な生活費の何か月分を備えるかによって変わります。
子ども3人家庭でどれくらい現金を残すかについては、子ども3人家庭の生活防衛資金はいくら必要?住宅ローン・教育費・NISAを踏まえた現金の残し方で詳しく整理しています。
⑤将来の貯蓄・NISA・老後資金
住宅費を支払ったあとに、毎月ほとんどお金が残らない状態では、教育費や老後資金を準備することが難しくなる可能性があります。
一方で、将来のために貯蓄や投資を優先しすぎて、現在の暮らしに無理が出るのも避けたいところです。
僕は、生活防衛資金や近い将来の支出を考えたうえで、長期的に使わないお金をNISAなどで運用するという順番を大切にしています。
住居費を決めるときは、将来の貯蓄・資産形成に回したい金額も、家計の中にあらかじめ組み込んでおくと考えやすくなります。
わが家の適正住居費を計算する方法
ここからは、自分の家庭の数字を使って、住居費にいくらまで使えるかを考えてみましょう。
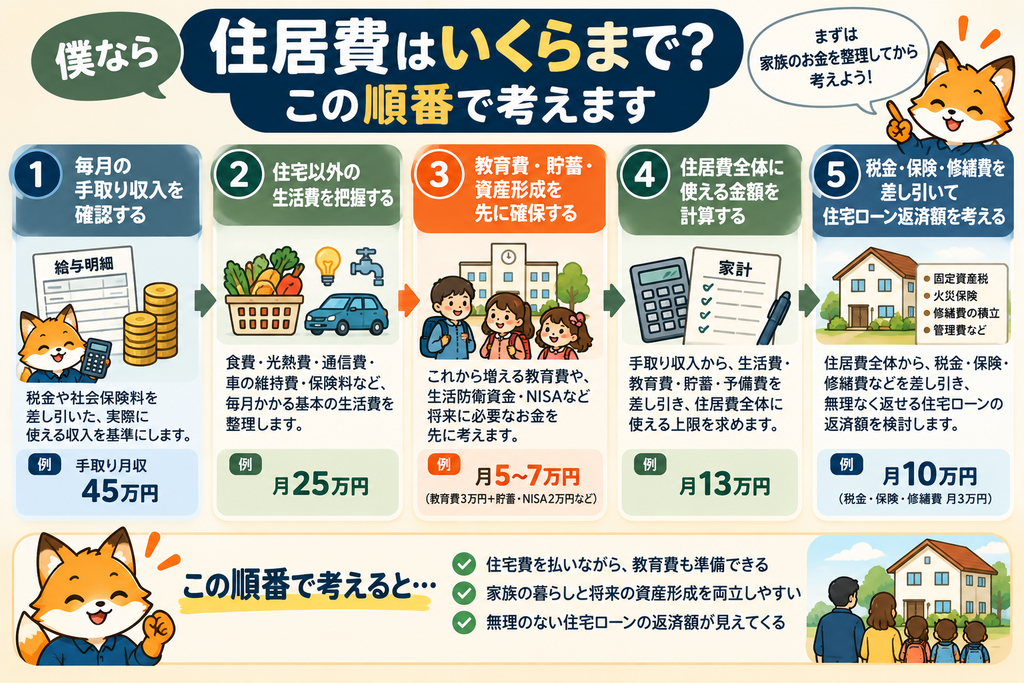
僕なら、次の5ステップで整理します。
STEP1|毎月の手取り収入を確認する
まず、家計で実際に使える手取り収入を確認します。
年収が同じでも、税金や社会保険料、家族構成などによって手取り額は異なります。
また、ボーナスは会社の業績などによって変動する可能性があります。
毎月の住宅ローン返済を考えるときは、ボーナスを前提にしすぎず、毎月の手取り収入を中心に計算する方が家計の見通しを立てやすくなります。
STEP2|住宅以外の生活費を差し引く
食費、光熱費、通信費、車の維持費、保険料など、住宅以外に必要な支出を整理します。
年払いの支出も月額に換算して含めましょう。
ここでは、教育費の将来積立やNISAなど、次のステップで確保するお金と二重に計上しないように注意します。
STEP3|教育費・貯蓄・予備費を先に確保する
住居費を決める前に、将来の教育費や貯蓄に回したい金額を考えます。
例えば、毎月の手取り収入45万円から、次の金額を確保するとします。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 45万円 |
| 住宅以外の生活費 | 25万円 |
| 教育費の将来積立 | 3万円 |
| その他の貯蓄・資産形成 | 2万円 |
| 予備費 | 2万円 |
※すべて説明用の仮定です。生活費25万円には教育費の将来積立やNISAなどを含めていません。
STEP4|住居費全体に使える金額を計算する
上の条件で計算すると、
45万円 − 25万円 − 3万円 − 2万円 − 2万円 = 13万円
となります。
この家庭では、毎月13万円が住居費全体に使える金額の一つの目安です。
ただし、13万円を必ず使い切る必要はありません。
収入や支出の変動、将来の教育費増加などを考慮して、余裕を持たせることも大切です。
STEP5|住宅ローン以外の費用を差し引く
最後に、住居費全体から固定資産税・保険・修繕への備えなどを差し引きます。
例えば、住居費全体の目安が13万円で、住宅ローン以外の費用が月3万円相当なら、
13万円 − 3万円 = 10万円
となります。
この場合、住宅ローン返済額は月10万円程度が、家計から逆算した検討額になります。
ただし、これは説明用の計算例であり、すべての子ども3人家庭に月10万円を推奨するものではありません。
実際には、教育費の増加や金利変動、収入減少なども考慮して判断する必要があります。
中古住宅の維持費は、修繕費だけではありません。固定資産税や火災保険料なども含めて月額に換算すると、購入後の家計を考えやすくなります。中古住宅の維持費は年間いくら?税金・保険・修繕費を含めた家計シミュレーションで具体的に解説しています。
わが家の住居費を計算するワークシート
以下の表に、自分の家庭の数字を当てはめてみてください。
| 計算項目 | わが家の金額 |
|---|---|
| 毎月の手取り収入 | __万円 |
| 住宅以外の生活費 | __万円 |
| 教育費の将来積立 | __万円 |
| その他の貯蓄・資産形成 | __万円 |
| 予備費 | __万円 |
| 住居費全体に使える金額 | __万円 |
| 税金・保険・修繕費など | __万円 |
| 住宅ローン返済の検討額 | __万円 |
この方法で考えると、住宅ローンの返済額を先に決めるのではなく、家族の生活や将来の準備に必要なお金を確保したうえで、住居費を考えられます。
なお、住宅ローンの返済額を決めるときは、金利や借入期間、借入額によって毎月の返済額が変わる点にも注意が必要です。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方も参考にしてください。
教育費が増える10年後も、今の住居費を払える?
子ども3人家庭の住居費を考えるとき、僕が特に重要だと思うのが、将来の家計を想像することです。
住宅ローンは長期間にわたって返済することが多いため、現在の収入と支出だけで判断すると、教育費が増える時期に家計が苦しくなる可能性があります。
教育費が月3万円増えたらどうなる?
先ほどのモデルケースで、教育費などの支出が現在より月3万円増えた場合を考えてみます。
| 住宅ローン | 現在の残額 | 支出3万円増加後 |
|---|---|---|
| 月8万円 | 9万円 | 6万円 |
| 月10万円 | 7万円 | 4万円 |
| 月12万円 | 5万円 | 2万円 |
※教育費などの支出が月3万円増えると仮定した単純計算です。実際の教育費増加額を予測したものではありません。収入・金利・その他支出は変わらないものとしています。
住宅ローン月12万円のケースでは、現在5万円残っていても、支出が月3万円増えると残額は2万円になります。
この2万円から追加の貯蓄や予期しない支出にも対応しようとすると、家計に余裕がなくなる可能性があります。
一方、教育費の増加に合わせて収入が増える場合や、他の支出が減る場合もあるため、必ずこのとおりになるわけではありません。
大切なのは、教育費が増えた場合でも住宅ローン返済を続けられるか、事前に確認しておくことです。
子ども3人の進学時期を書き出してみる
例えば、3人の子どもがそれぞれ何年後に中学・高校・大学へ進むのかを書き出してみます。
すると、教育費が増えそうな時期や、大きな支出が重なる可能性が見えてきます。
住宅ローンの返済額を考えるときは、こうした教育費の時期も一緒に確認しておきたいところです。
詳しくは、子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?で解説しています。
住居費は安ければいい?家族の暮らしとのバランス
ここまで、住居費を抑えることの大切さを説明してきました。
ただし、僕は住居費をできるだけ安くすることだけが正解だとは考えていません。
住宅は、家族が毎日暮らす場所だからです。
通勤時間や交通費も考える
住宅価格が安くても、職場から遠くなることで通勤時間や交通費が増える場合があります。
車が追加で必要になれば、購入費用や維持費も発生します。
住宅ローンの返済額だけでなく、住まいを選んだことで変わる支出も考えることが大切です。
子育て環境や学校との距離
学校や保育施設、公園、病院などへのアクセスも、子育て家庭では重要です。
通学路の安全性や、子どもが成長したときの生活動線なども確認しておきたいところです。
ただし、子育て環境の良さは家庭ごとに優先順位が違います。
家族にとって何が大切かを話し合っておくことが重要だと思います。
子ども部屋と将来の間取り
子どもが3人いると、部屋数や広さで迷うこともあると思います。
ただし、子どもが小さい時期から全員に個室が必要とは限りません。
将来の使い方や、子どもが独立したあとの暮らしも考えて間取りを選ぶことが大切です。
子ども3人なら何LDK必要?5人家族の間取りと子ども部屋の考え方でも、家族構成に合う住まいの考え方を紹介しています。
中古住宅は修繕費と将来の資産価値も確認する
中古住宅は新築より購入価格を抑えられる場合がありますが、購入後に修繕費がかかる可能性もあります。
また、将来売却する可能性があるなら、立地や土地の条件、建物の状態なども重要です。
住居費の安さだけでなく、長く住むために必要なお金と、将来の選択肢を含めて考えましょう。
中古住宅は将来売れる?資産価値が下がりにくい家を見極める7つのポイントも参考にしてください。
住居費が高いと感じたときの見直し方
すでに住宅ローンを返済していて、住居費が家計の負担になっている場合は、どのような方法があるのでしょうか。
僕なら、次の順番で考えます。
①住宅ローンの返済条件を確認する
まず、現在の住宅ローンの金利、残高、残りの返済期間、毎月の返済額を確認します。
借り換えによって返済負担が軽くなる場合もありますが、手数料などの諸費用が発生するため、必ずしも得になるとは限りません。
また、返済期間を延ばすと毎月の返済額が減る一方で、総返済額が増える場合があります。
住宅ローンを比較するときは、金利だけでなく、借入条件や諸費用なども確認しましょう。
中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントで、住宅ローンを比較するときの考え方を解説しています。
②住宅以外の固定費を確認する
通信費、保険料、サブスクリプション、車の維持費など、継続的な支出を確認します。
ただし、必要な保障や家族の生活に必要な支出まで、無理に削る必要はありません。
負担が大きい項目から、見直せる部分がないか考えましょう。
③教育費と修繕費を分けて積み立てる
教育費と住宅修繕費は、どちらも将来必要になる可能性があるお金です。
同じ口座で管理していても問題ありませんが、それぞれいくら準備できているかを把握しておくと、家計の見通しが立てやすくなります。
④NISAの積立額を家計に合わせて調整する
NISAの積立額は、一度決めたら変えてはいけないものではありません。
教育費や住宅修繕費などの支出が増えた場合は、積立額を調整することも選択肢です。
例えば、毎月5万円を積み立てている場合、一時的に3万円に減らし、差額2万円を現金の確保に回す方法もあります。
ただし、投資額を減らすことが必ず正解というわけではありません。
家計全体の状況や、すでに確保している現金によって判断することが大切です。
子ども3人家庭、NISAはいくら積み立てる?教育費と住宅ローンがある家庭の考え方も参考にしてください。
⑤返済が難しくなりそうなら早めに相談する
住宅ローンの返済が難しくなりそうな場合は、延滞する前に借入先の金融機関へ相談することが重要です。
状況によっては返済条件の変更などを相談できる場合がありますが、必ず希望どおりになるわけではありません。
無理な借り換えや新たな借入で一時的に対応するのではなく、早めに家計全体を確認することが大切です。
僕なら子ども3人家庭の住居費をこう決める
僕自身、3人の子どもを育てながら中古住宅を購入し、住宅ローンを返済しています。
住宅を購入するとき、どうしても物件価格や毎月の住宅ローン返済額に目が向きがちです。
しかし、家を買ったあとも、家族の生活は続きます。
子どもは成長し、教育費も変わります。住宅設備もいつかは交換が必要になります。
だからこそ、僕なら次の順番で住居費を考えます。
- 毎月の手取り収入を確認する
- 住宅以外の生活費を把握する
- 教育費・貯蓄・予備費を確保する
- 住居費全体に使える金額を計算する
- 税金・保険・修繕費を差し引いて住宅ローン返済額を考える
住宅ローンの返済額をできるだけ低くすることだけが目的ではありません。
家族が安心して暮らせる住まいを選びながら、教育費も準備できて、将来の資産形成も続けられる。
そのバランスを考えることが、子ども3人家庭の住居費を決めるうえで大切だと思います。
子ども3人家庭の住居費についてよくある質問
子ども3人家庭の住居費は手取りの何%が理想ですか?
すべての家庭に共通する理想の割合はありません。
25%や30%といった数字は参考になりますが、教育費や生活費、収入の安定性などによって適正額は変わります。
手取り収入に対する割合だけでなく、住居費を支払ったあとにいくら残るかを確認しましょう。
年収800万円なら住宅ローン月12万円は高いですか?
年収800万円という情報だけでは判断できません。
実際の手取り収入、共働きかどうか、子どもの年齢、車の維持費、教育費、住宅ローン以外の住居費などによって負担は異なります。
まずは毎月の家計から、住居費に使える金額を逆算してみましょう。
固定資産税や修繕費も住居費に含めるべきですか?
はい。持ち家の住居費を考える場合は、住宅ローンだけでなく、固定資産税・保険・修繕への備えなども含めて考えることをおすすめします。
毎月支払わない費用も、年間費用を12か月で割るなどして月額に換算すると整理しやすくなります。
中古住宅の固定資産税の仕組みや購入前の確認方法は、中古住宅の固定資産税はいくら?築10年・20年・30年の目安と購入前の確認方法で紹介しています。
教育費が増える前に住宅ローンを繰上返済した方がいいですか?
必ずしも繰上返済を優先する必要はありません。
繰上返済には利息負担を減らせる可能性がありますが、手元の現金が減るという側面もあります。
教育費や生活防衛資金、住宅修繕費などを確保したうえで判断することが大切です。
住宅ローン返済とNISAはどちらを優先すべきですか?
住宅ローンの金利、残高、家計の余裕、投資期間、リスク許容度などによって考え方が変わります。
NISAは運用益が非課税になる制度ですが、投資したお金の元本が保証されるわけではありません。
生活防衛資金や近い将来の支出を確保したうえで、繰上返済と資産形成のバランスを考えましょう。
まとめ|住居費を払ったあとに家族のお金が残るか
子ども3人家庭の住居費に、すべての家庭で共通する正解はありません。
手取り収入の25%・30%といった割合は参考になりますが、それだけで判断するのは難しいと思います。
この記事で特に伝えたいのは、次の3つです。
- 住宅ローン返済額だけでなく、税金・保険・修繕費を含めた住居費全体で考える
- 現在の家計だけでなく、子ども3人の教育費が増える時期も想定する
- 教育費・生活防衛資金・貯蓄を確保したうえで、住宅ローン返済額を逆算する
住居費をできるだけ安くすることだけが正解ではありません。
家族が暮らしやすい場所で、無理なく住宅ローンを返済し、教育費を準備しながら、将来に向けた資産形成も続けられる。
僕自身も、3人の子どもを育てる当事者として、そのバランスを大切にしたいと思っています。
「いくらの家を買えるか」より、「その家で暮らし続けながら、家族の将来に必要なお金を残せるか」。
住宅費を考えるときには、ぜひこの視点も持ってみてください。
住宅ローンの返済額について、さらに詳しく考えたい方はこちらの記事も参考にしてください。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方
生活防衛資金とNISAのバランスを考えたい方はこちらも参考にしてください。
子ども3人家庭の生活防衛資金はいくら必要?住宅ローン・教育費・NISAを踏まえた現金の残し方
※本記事は一般的な家計管理・住宅ローン・資産形成の考え方を紹介するものです。掲載した金額は説明用のモデルケースであり、特定の住宅ローンや金融商品の利用を推奨するものではありません。実際の判断は、ご家庭の収入・支出・保障内容・将来計画に応じて行ってください。
コメント