「子どもが3人いると、教育費は毎月いくら貯めればいいんだろう?」
大学進学までに数百万円必要と聞いても、毎月の家計からいくら確保すればよいのか、なかなかイメージできませんよね。
わが家も子どもが3人います。中古住宅を購入し、住宅ローンを返済しながら、教育費と将来の資産形成を考えています。
教育費の準備で大切なのは、周りの家庭と貯金額を比べることではありません。
「いつまでに、いくら必要で、今いくら準備できているか」から、毎月の積立額を逆算することです。
この記事では、3児パパで2級ファイナンシャル・プランニング技能士のきつねが、次の内容を整理します。
- 教育費300万円・500万円を準備する毎月の積立額
- 子どもの年齢によって積立額がどう変わるか
- 子ども3人分を同時に準備するシミュレーション
- 児童手当・貯金・NISAの使い分け
- 住宅ローンがあっても無理なく続ける方法
読み終えたら、ぜひご家庭の数字に置き換えてみてください。
子ども3人の教育費は毎月いくら貯めればいい?
まず結論からお伝えすると、教育費の毎月の積立額は、子どもの人数だけでは決まりません。
目標額、準備できる年数、すでに貯めた金額によって大きく変わります。
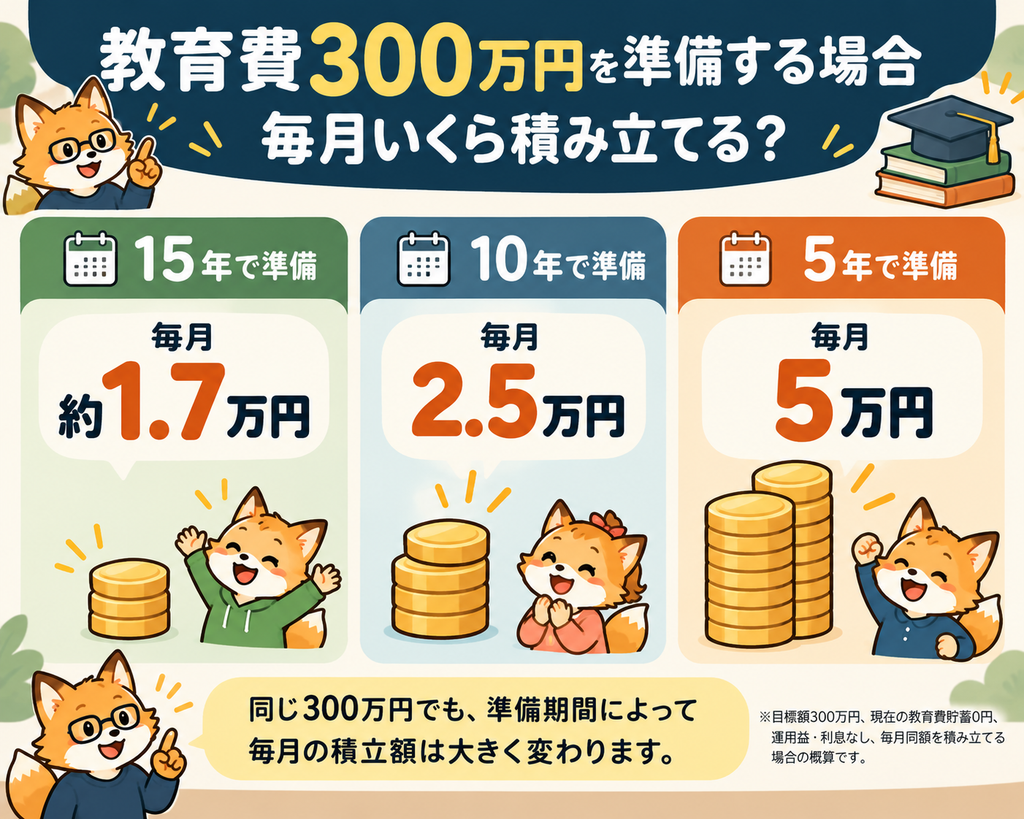
例えば、子ども1人につき大学入学までに300万円を準備すると仮定します。
| 準備期間 | 毎月の積立額 |
|---|---|
| 15年間 | 約1万6,700円 |
| 10年間 | 2万5,000円 |
| 5年間 | 5万円 |
※目標額300万円、現在の教育費貯蓄0円、運用益・利息なし、毎月同額を積み立てる場合の単純計算です。金額は概算です。
同じ300万円でも、準備期間が15年ある家庭と5年しかない家庭では、毎月必要な金額が約3倍違います。
つまり、教育費の積立計画は「子どもが何人いるか」だけでなく、「それぞれ何歳か」を確認するところから始まります。
なお、この記事の300万円や500万円は計算方法を理解するための例であり、すべての家庭に必要な教育費の標準額ではありません。
大学進学時期に教育費がどのように重なるかは、子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?でも解説しています。
教育費の目標額を決める3つのステップ
積立額を計算する前に、目標額を決めましょう。
ただし、「大学までに必ず500万円」といったように、全家庭で同じ金額を設定する必要はありません。
ステップ① どの費用を積立で準備するか決める
教育費には、学校の授業料だけでなく、教材費、習い事、塾代、受験費用、大学進学時の費用などがあります。
ここで大切なのは、日々の収入から支払う教育費と、事前に積み立てる教育費を分けることです。
例えば、次のように整理できます。
| 毎月の家計から支払うもの | 積立で備えるもの |
|---|---|
| 給食費・教材費 | 大学入学時のまとまった費用 |
| 日常的な習い事代 | 受験・入学に伴う支出 |
| 毎月の塾代 | 進学後の授業料など |
これはあくまで一例です。高校進学費用や塾の季節講習費などを積立対象に含めても構いません。
毎月の教育費まで積立目標に重複して計上すると、必要額を過大に見積もってしまうため注意しましょう。
ステップ② 公的データを参考に目標額を設定する
文部科学省の「令和5年度子供の学習費調査」では、公立・私立の学校別に、学校教育費と学校外活動費を含む学習費が調査されています。
また、令和7年度の私立大学の学生納付金調査では、私立大学学部の初年度学生納付金等の平均額は約150.8万円でした。
ただし、これは初年度の学生納付金等の平均であり、4年間の総額や下宿費を含む数字ではありません。学部や学校によっても異なります。
大学進学に備えるなら、授業料だけでなく、入学時の支払い、通学費、一人暮らしの可能性なども考えておきたいところです。
参考資料:文部科学省「令和5年度子供の学習費調査」、文部科学省「令和7年度私立大学等の学生納付金等調査」
まずは「大学進学に向けて1人300万円を準備する」「自宅外通学の可能性も考えて500万円を目指す」など、家庭の方針に合った仮の目標を置いてみましょう。
進路が決まっていない段階では、目標額を途中で見直す前提で構いません。
ステップ③ すでに貯めた金額を差し引く
これまで積み立ててきた教育費があるなら、目標額を最初から全額貯め直す必要はありません。
例えば、目標300万円に対して、すでに100万円準備できていれば、残りの目標は200万円です。
残りの必要額=目標額-教育費として確保済みの金額
ただし、住宅の修繕費や生活防衛資金など、別の目的で必要なお金は教育費の貯蓄に含めないようにしましょう。
【早見表】目標額と準備期間で毎月の積立額はいくら変わる?
ここからは具体的に計算します。
計算式はシンプルです。
毎月の積立額=(目標額-現在の教育費貯蓄)÷残りの積立月数
まずは、現在の教育費貯蓄が0円で、運用益や利息を考慮しない場合を見てみましょう。
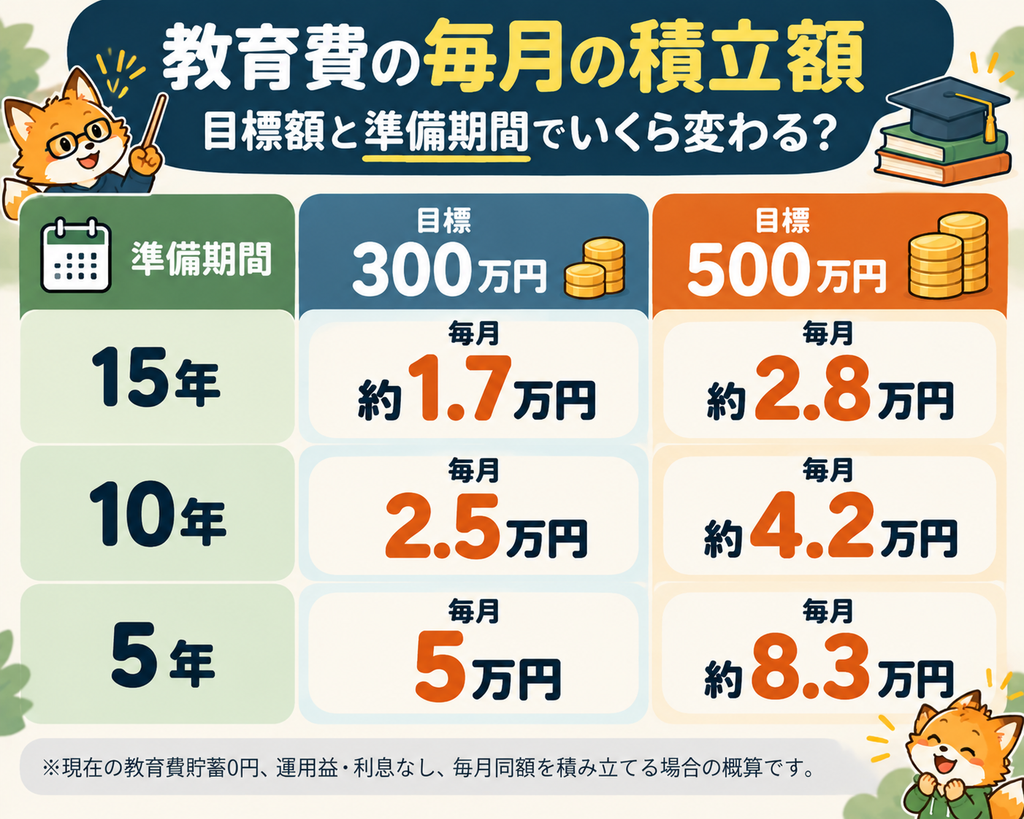
| 準備期間 | 目標300万円 | 目標500万円 |
|---|---|---|
| 15年 | 約1.67万円/月 | 約2.78万円/月 |
| 12年 | 約2.08万円/月 | 約3.47万円/月 |
| 10年 | 2.50万円/月 | 約4.17万円/月 |
| 8年 | 約3.13万円/月 | 約5.21万円/月 |
| 5年 | 5.00万円/月 | 約8.33万円/月 |
※毎月末に同額を積み立てる想定。金額は概算で、端数を丸めています。運用益・利息・物価上昇は考慮していません。
例えば、現在8歳の子どもが18歳になるまでを約10年と仮定すると、300万円の目標には毎月2万5,000円が必要です。
一方、まだ3歳で15年間準備できるなら、毎月約1万6,700円になります。
ここで気をつけたいのは、「18歳になるまで」と「実際に大学の費用を支払うまで」は必ずしも一致しないことです。
受験料や入学金などは入学前に支払う場合があります。積立の終了時期は、必要な支払いが始まる時点より少し早めに設定すると安心です。
子ども3人分を同時に準備すると、毎月いくら必要?
ここが3人家庭で特に考えておきたいポイントです。
子どもごとに必要な時期が違うため、3人分を同じ金額で積み立てるとは限りません。
例えば、次のようなモデル家庭を考えます。
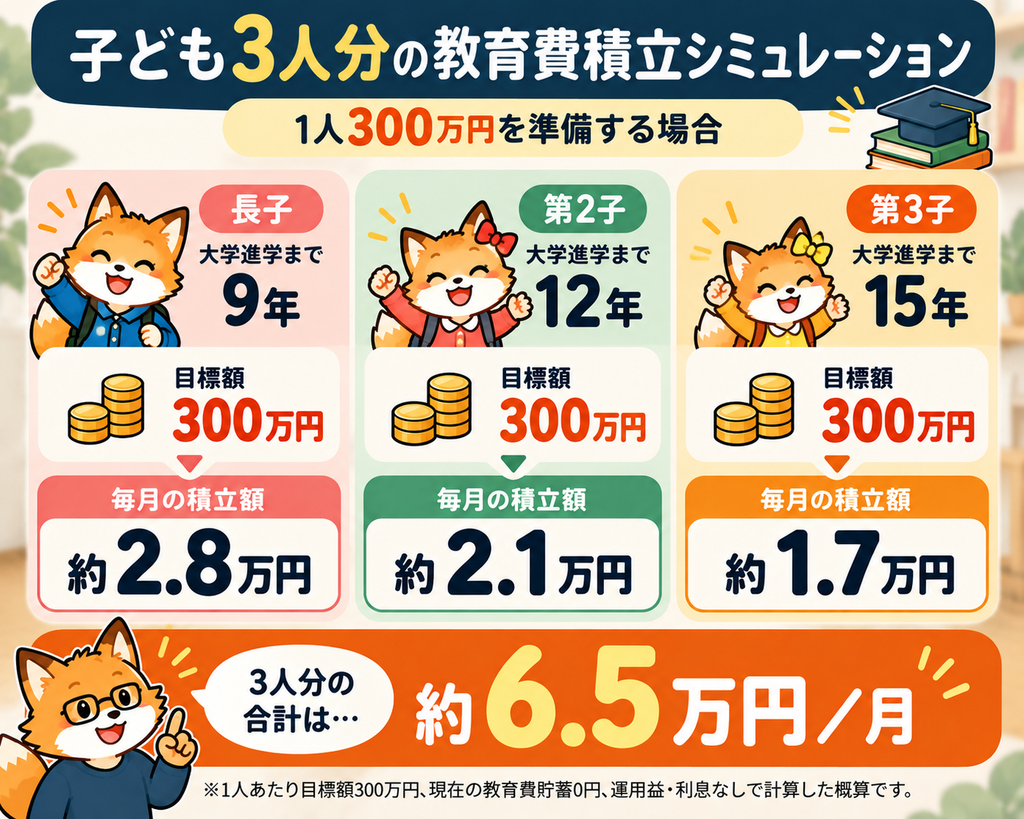
- 長子:大学進学まで約9年
- 第2子:大学進学まで約12年
- 第3子:大学進学まで約15年
それぞれ大学進学に向けて300万円ずつ、合計900万円を準備する想定です。
| 子ども | 残り期間 | 毎月の積立額 |
|---|---|---|
| 長子 | 9年 | 約2万7,800円 |
| 第2子 | 12年 | 約2万800円 |
| 第3子 | 15年 | 約1万6,700円 |
| 合計 | ― | 約6万5,300円 |
※モデルケースであり、きつね家の実際の教育費貯蓄額や積立額ではありません。現在の教育費貯蓄0円、運用益なしの計算です。
毎月約6万5,300円と聞くと、負担が大きいと感じる方もいると思います。
でも、この数字を見て「そんなに貯められないから無理」と考える必要はありません。
大切なのは、必要額を見える化したうえで、児童手当、現在の貯蓄、毎月の収入、将来の家計変化を組み合わせて調整することです。
3人分の積立額は、ずっと同じではない
上のモデルでは、長子の準備期間が終われば、長子分の積立をいったん終了できます。
ただし、その時期には大学の授業料など、実際の教育費支出が始まる可能性があります。
したがって、積立が終わった金額を、そのまま自由に使えるとは限りません。
3人家庭では、積立期間だけでなく、教育費を取り崩す時期も重ねて確認しておくことが大切です。
教育費の支出が重なる時期については、子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?で詳しく整理しています。
児童手当を活用すると、家計からの積立負担はどう変わる?
教育費の積立計画を考える際、児童手当は大きな助けになります。
2026年10月時点の制度では、児童手当は高校生年代まで支給され、月額は次のようになっています。
| 対象 | 月額 |
|---|---|
| 第1子・第2子(3歳未満) | 1万5,000円 |
| 第1子・第2子(3歳以上〜高校生年代) | 1万円 |
| 第3子以降 | 3万円 |
※第3子以降の数え方には、22歳年度末までの兄姉等に関する養育・経済的負担などの条件があります。実際の支給額はご家庭の状況で確認してください。
例えば月5万円の児童手当を教育費に回す場合
第1子と第2子が3歳以上、第3子が第3子加算の対象である家庭では、月額換算で合計5万円の児童手当が支給されるケースがあります。
先ほどのモデル家庭の必要積立額は約6万5,300円でした。
仮に児童手当5万円をすべて教育費に充てられるなら、当初の家計から追加で確保する金額は次のようになります。
約6万5,300円-5万円=約1万5,300円/月
ただし、これはその時点の児童手当額が続くと仮定した単純な比較です。
子どもの成長や扶養状況によって児童手当の金額は変わり、支給が終了する時期も子どもごとに異なります。
そのため、毎月1万5,300円だけを追加すれば、将来まで必ず900万円を準備できるという意味ではありません。
また、児童手当をすべて貯蓄することが正解とも限りません。現在の生活費や習い事などに必要な家庭もあるでしょう。
児童手当をどの程度教育費に回すかについては、児童手当は貯金とNISAどっち?3人分の使い道と分け方で詳しく解説しています。
教育費は貯金とNISAをどう使い分ける?
教育費の準備というと、NISAで積み立てた方が効率的なのでは、と考える方もいるかもしれません。
確かに、長期間の資産形成に投資を活用する方法はあります。
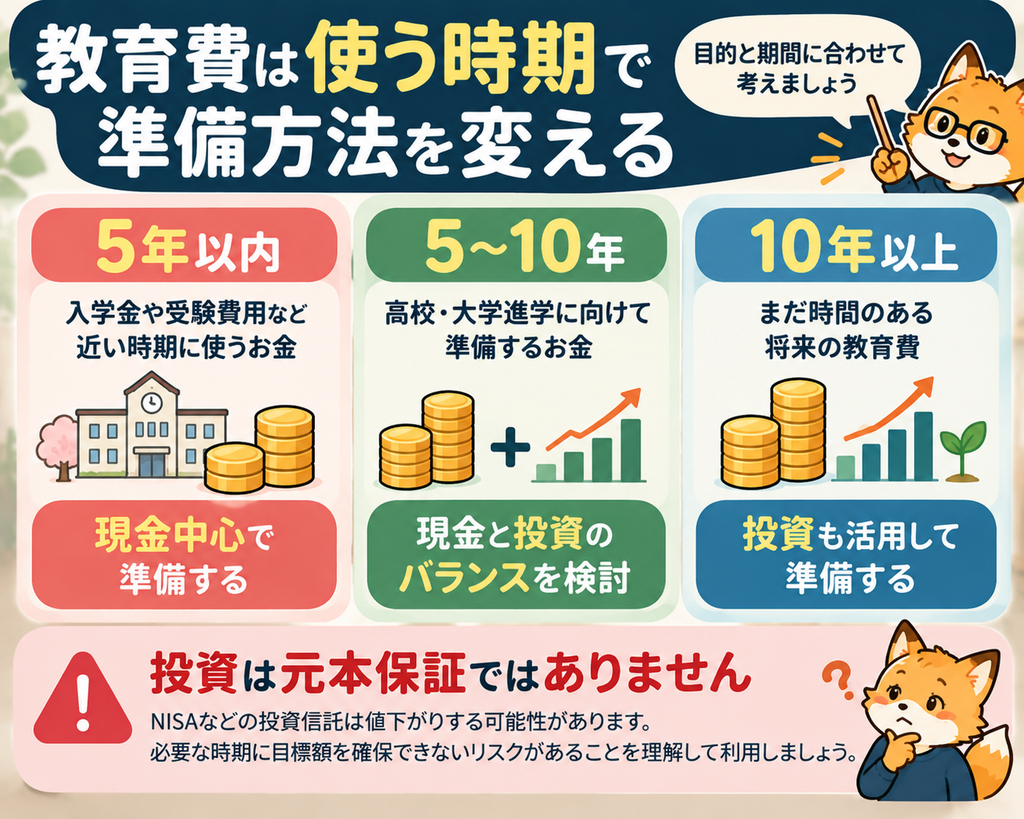
一方で、教育費は使う時期がある程度決まっているお金です。
投資信託などは値下がりする可能性があり、必要な時期に目標額を確保できるとは限りません。
使う時期が近いお金は、現金を中心に考える
例えば、大学入学まで残り3年の子どもの入学金を、すべて株式型の投資信託で準備するのは慎重に考えたいところです。
相場が下落している時期でも、入学金の支払いは待ってくれません。
使う時期が近い教育費や、確実に必要になる費用は、預貯金などで確保しておく方法があります。
準備期間が長いお金は、NISAも選択肢になる
一方、10年以上先に使う予定のお金であれば、家計の状況やリスク許容度に応じて、NISAを活用した長期積立を検討する余地があります。
ただし、NISAは利益が非課税になる制度であり、元本が保証される仕組みではありません。
金融庁の制度説明も確認しておきましょう。
参考:金融庁「NISAを知る」
また、投資で準備する場合でも、大学進学が近づいた段階で必要資金を徐々に現金化するなど、取り崩し方まで考えておくことが重要です。
教育費の現金と投資の考え方は、教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備をご覧ください。
住宅ローンがある家庭で、教育費の積立を無理なく続ける5つの方法
教育費の積立額が計算できても、その金額を毎月確保できるとは限りません。
特に住宅ローンがある家庭では、住居費、修繕費、日々の生活費、老後資金も同時に考える必要があります。
ここでは、わが家のような子育て世帯が取り入れやすい方法を5つ紹介します。
① まずは家計から無理なく出せる金額を確認する
教育費の目標額から逆算した金額が、そのまま家計の適正積立額になるわけではありません。
住宅ローン、食費、保険料、車の維持費などを支払ったあと、毎月いくら残せるのか確認しましょう。
必要積立額が月6万円でも、家計から確保できるのが月3万円なら、その差をどう埋めるか考えることが次のステップです。
最初から無理な金額を設定して、生活費を補うために積立を取り崩す状態は避けたいところです。
② 教育費・住宅修繕費・生活防衛資金を分ける
教育費を積み立てていても、給湯器の交換や住宅の修繕が必要になれば、まとまった出費が発生することがあります。
すべてのお金を同じ口座で管理していると、教育費がどこまで準備できているのか分かりにくくなります。
少なくとも、教育費、住宅の維持費、緊急時の生活費は目的を分けて把握しておくと安心です。
生活防衛資金の考え方は、子ども3人家庭の生活防衛資金はいくら必要?で解説しています。
③ 積立額が足りないときは、目標を3つに分ける
目標に届かないときは、教育費の準備を諦めるのではなく、次の3段階に分けてみましょう。
- 最低限の目標:まず確保したい進学時の費用
- 基本目標:想定する進路に合わせて準備したい金額
- 追加目標:自宅外通学などに備える上乗せ分
例えば、基本目標を300万円、追加目標を500万円とするなど、家庭の方針に応じて設定できます。
金額はあくまで例です。まずは優先順位を決めることで、今の家計でできることが見えやすくなります。
④ 毎月の積立を自動化する
教育費は、余ったら貯める方法よりも、毎月一定額を先に確保する仕組みの方が管理しやすくなります。
給料日に別口座へ自動振替するなど、家計の中で積立を習慣化してみましょう。
ただし、金額を固定しすぎる必要はありません。家計が厳しい時期は積立額を見直すことも大切です。
仕組みづくりについては、子ども3人家庭の先取り貯金はいくら?住宅ローン・教育費があっても続けられる家計の仕組みも参考にしてください。
⑤ 年に1回、教育費の計画を見直す
子どもが成長すると、進路の希望や習い事、塾の利用状況なども変わります。
教育費の積立計画は、一度決めたら18年間変えないものではありません。
例えば毎年、次の項目を確認するとよいでしょう。
- 子どもごとの教育費貯蓄残高
- 大学進学などの支払いまでの残り年数
- 目標額と現在の積立ペースとの差
- 児童手当の支給額と今後の見込み
- 住宅ローンや生活費を含めた家計の余裕
無理なく続けられる計画に修正していくことが、長期の教育費準備では重要です。
わが家の教育費積立額を計算するチェックシート
最後に、ご家庭の数字を使って計算してみましょう。
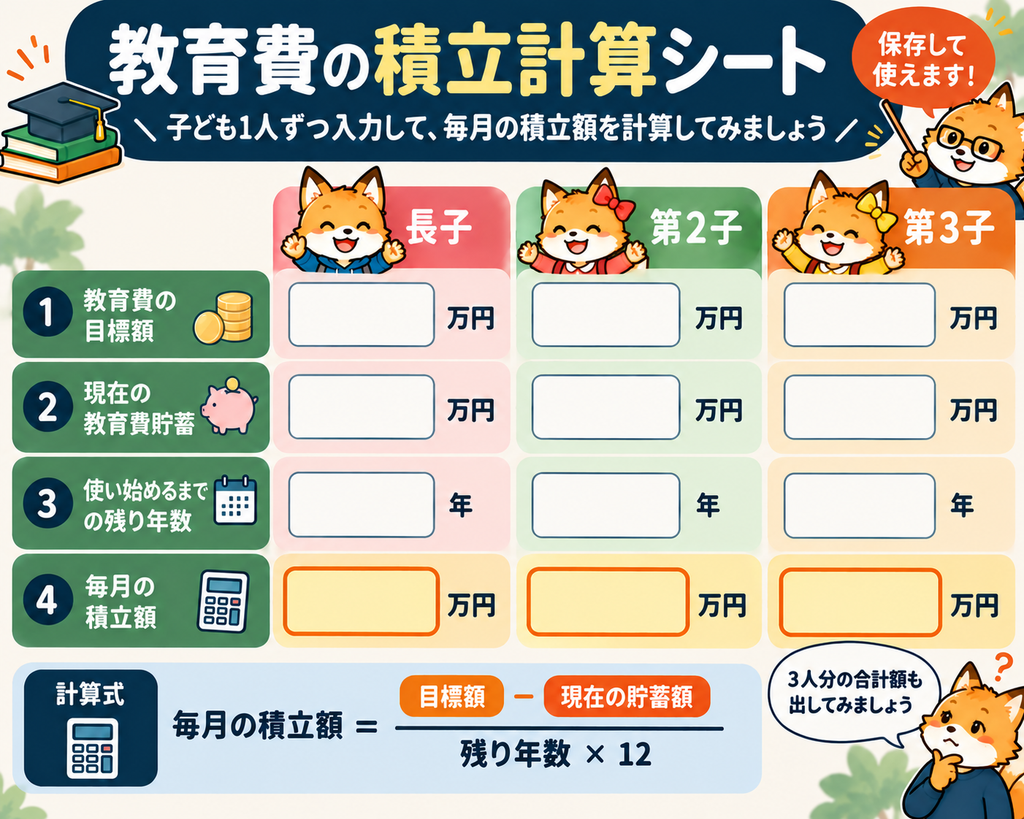
次の5項目を、子ども1人ずつ整理します。
| 確認項目 | 記入する内容 |
|---|---|
| ① 教育費の目標額 | ___万円 |
| ② 現在の教育費貯蓄 | ___万円 |
| ③ 使い始めるまでの年数 | ___年 |
| ④ 残りの必要額 | ①-②=___万円 |
| ⑤ 毎月の積立額 | ④÷③÷12=___万円 |
※積立期間が年単位で計算できる場合の簡易式です。運用益・利息・物価上昇は含みません。すでに使う予定がある教育費は、別途支払い時期を確認してください。
3人分を計算したら、毎月の必要額を合計します。
そのうえで、児童手当から回せる金額と、家計から追加で確保できる金額を確認しましょう。
必要な積立額と、実際に積み立てられる金額の差が分かれば、次に何を調整すべきかが見えてきます。
子ども3人の教育費積立についてよくある質問
Q. 子ども3人なら教育費は合計900万円必要ですか?
必ずしも900万円必要というわけではありません。
この記事の900万円は、1人300万円を3人分準備する場合の計算例です。進路、通学方法、現在の貯蓄額、毎月の家計から支払う費用によって、必要な積立額は変わります。
Q. 教育費の積立は何歳から始めるべきですか?
早く始めるほど毎月の負担を分散しやすくなりますが、今からでも遅すぎると決めつける必要はありません。
まずは残り年数と必要額を計算し、家計で続けられる積立額を設定しましょう。
Q. 教育費の積立が毎月1万円しかできない場合は?
月1万円でも、10年間積み立てれば運用益なしで120万円になります。
目標額との差を確認し、児童手当、現在の貯蓄、今後の収入、進路の選択肢などを組み合わせて考えましょう。
教育費だけを優先して、生活費や住宅ローンの返済が難しくなる計画は避けたいところです。
Q. 教育費は全額NISAで準備してもいいですか?
NISAでの投資には元本割れのリスクがあります。
使う時期が近いお金や、確実に支払う必要があるお金は、現金で確保することも検討しましょう。長期の積立に投資を活用する場合も、支払い時期が近づいたときの取り崩し方まで考えておくことが大切です。
まとめ|教育費は「毎月いくら」より、逆算して続けることが大切
子ども3人の教育費は、金額だけを見ると大きな負担に感じるかもしれません。
でも、準備する期間やすでに貯めた金額によって、毎月必要な積立額は大きく変わります。
今回のポイントを整理します。
- 教育費の積立額は、目標額・現在の貯蓄・残り年数から逆算する
- 300万円を15年で準備するなら、毎月約1万6,700円が目安になる
- 子ども3人分は、年齢差と支払い時期を分けて考える
- 児童手当は活用できるが、支給額の変化も確認する
- NISAは運用リスクを踏まえ、使う時期に応じて検討する
- 住宅ローンや修繕費も含め、家計で続けられる金額を設定する
わが家も、住宅ローンを返済しながら3人の子どもを育てています。
教育費を優先しすぎて今の家族の暮らしが苦しくなってしまうのも、反対に何も準備せず将来困ってしまうのも、できれば避けたいところです。
今の暮らしを大切にしながら、将来の選択肢も少しずつ増やしていく。
そのために、まずは子ども1人ずつ「いつまでに、いくら必要か」を書き出してみてはいかがでしょうか。
家を買う。子どもを育てる。資産をつくる。
どれか一つではなく、家族全体のバランスを考えていきたいですね。
コメント