
「子どもが3人いる家庭は、いくら貯金があれば安心?」
「住宅ローンを返済しながら、NISAにお金を回しても大丈夫?」
「生活防衛資金は6か月分あれば十分?それとも1年分必要?」
子育て家庭では、住宅ローンや毎月の生活費に加えて、これからの教育費も考えなければなりません。
さらにNISAで資産形成を始めると、「現金をどれくらい残して、どれくらい投資に回せばいいのか」と迷うこともあると思います。
僕も3人の子どもを育てながら、中古住宅を購入し、住宅ローンを返済している会社員です。
だからこそ、資産形成を考えるときには、投資でお金を増やすことだけでなく、家族の暮らしを守るために現金を残すことも大切だと考えています。
結論からいうと、子ども3人家庭の生活防衛資金に、全家庭共通の正解はありません。
生活費の3か月分・6か月分・12か月分などを目安にすることはできますが、必要な金額は収入源の数や住宅ローン、仕事の状況などによって変わります。
そして、もう一つ重要なのが、生活防衛資金と、教育費・住宅修繕費などの「使う予定があるお金」を分けることです。
この記事では、3児パパの宅建士・FPとして、生活防衛資金の考え方から、具体的な計算例、住宅ローン・教育費・NISAとのバランスまで整理します。
読み終わったときに、わが家はいくら現金を残せばよいのか、自分で考えられることを目指します。
生活防衛資金とは?子ども3人家庭に必要な理由
生活防衛資金とは、病気・失業・収入減少など、予期しない出来事が起きたときに、当面の生活を維持するためのお金です。
例えば、突然仕事を休まなければならなくなった場合でも、家族の食費や光熱費、住宅ローンの返済は続きます。
そんなとき、すぐに使える現金があれば、生活を立て直すまでの時間を確保できます。
生活防衛資金の役割は、お金を増やすことではなく、家族の生活を守ることです。
生活防衛資金は、普通の貯金と何が違う?
銀行口座にあるお金は、すべて同じように見えるかもしれません。
しかし、実際にはお金を使う目的が違います。
- 生活防衛資金:収入減少や予期しない支出への備え
- 教育費:入学・進学など、将来必要になるお金
- 住宅修繕費:外壁・屋根・設備交換などに備えるお金
- 日常生活費:毎月の引き落としや生活に使うお金
例えば、生活防衛資金として200万円を確保していても、翌年の大学進学費用として150万円を使う予定なら、その200万円すべてを緊急時の備えとして考えるのは危険です。
生活防衛資金を計算するときは、すでに使い道が決まっているお金を差し引いて考えることが大切です。
子ども3人家庭の生活防衛資金はいくら必要?
生活防衛資金を考えるときによく使われるのが、「生活費の何か月分」という方法です。
ただし、3か月分・6か月分・12か月分という数字は、比較するための目安であって、すべての家庭に当てはまる公的な一律基準ではありません。
まずは、次の計算式で考えてみましょう。
生活防衛資金の目標額 = 緊急時に必要な1か月の生活費 × 備えたい月数
月30万円で暮らす家庭なら、いくら必要?
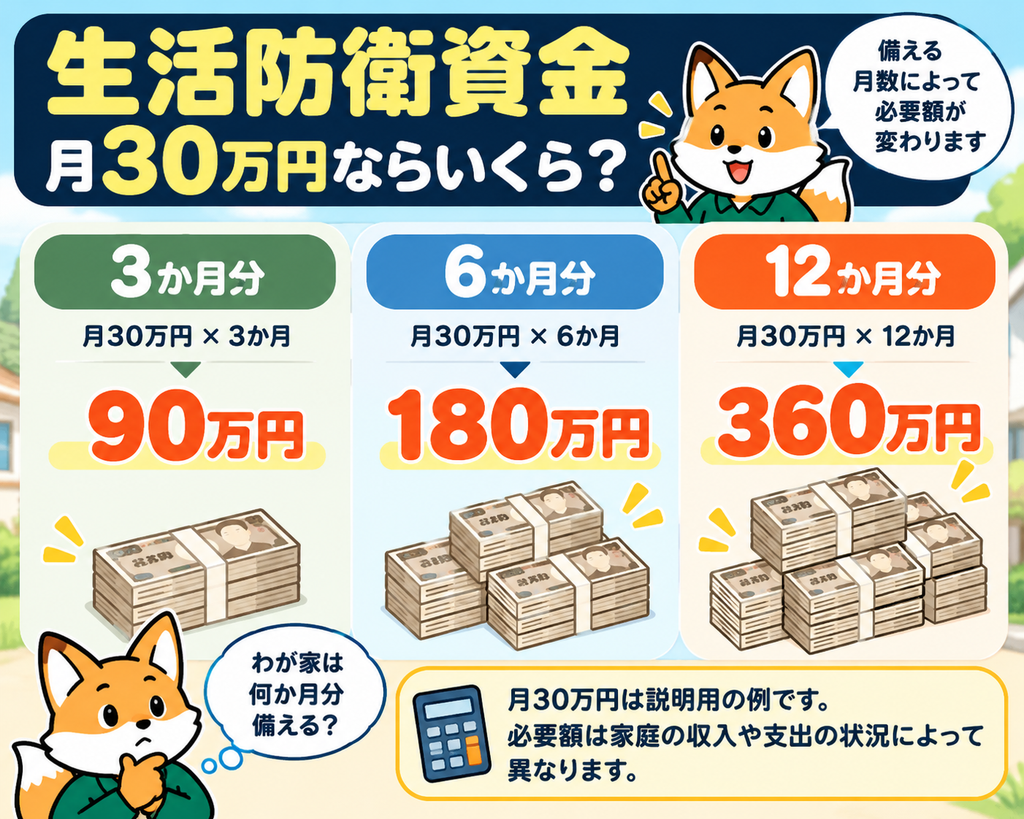
例えば、緊急時に必要な生活費が月30万円の家庭を考えます。
| 備える月数 | 生活防衛資金 |
|---|---|
| 3か月分 | 90万円 |
| 6か月分 | 180万円 |
| 9か月分 | 270万円 |
| 12か月分 | 360万円 |
※月30万円は説明用の仮定です。家計調査による平均値や、子ども3人家庭の標準額ではありません。
このように、毎月の生活費が同じでも、備える月数によって必要額は大きく変わります。
例えば、6か月分なら180万円、12か月分なら360万円です。
ただし、ここで大切なのは「12か月分が一番安心だから、全員360万円を貯めよう」と考えることではありません。
何か月分を確保するかは、その家庭の収入や支出の状況に合わせて決める必要があります。
毎月の生活費は「普段の支出」ではなく「緊急時の支出」で考える
ここは、生活防衛資金を計算するうえで重要なポイントです。
例えば、普段の支出が月40万円でも、仕事を休んだときには一部の支出を減らせるかもしれません。
旅行や外食、任意の買い物、NISAの積立などは、状況によって見直せる支出です。
一方で、住宅ローン・食費・光熱費・通信費・必要な教育費などは、急には減らせない場合があります。
そのため、生活防衛資金の計算では、収入が減ったときにも必要になる生活費を使うと、より現実的に考えられます。
ただし、緊急時だからといって、食費や子どもの生活費を無理に削った金額にする必要はありません。
家族が無理なく生活を続けられる金額を考えましょう。
生活防衛資金の目標額を決める5つのポイント
では、わが家は何か月分を備えればよいのでしょうか。
僕なら、次の5つを確認します。
①毎月の最低生活費はいくら?
まず、収入が減った場合にも必要な支出を洗い出します。
- 住宅ローンや家賃
- 食費・日用品
- 水道光熱費
- 通信費
- 必要な保険料
- 子どもの学校・保育に関する費用
- 交通費や医療費など
毎月の支出だけでなく、年払いの保険料や税金など、定期的に発生する支出も見落とさないようにします。
年間で必要な支出は12か月で割るなどして、月額に直すと計算しやすくなります。
②収入源はいくつある?
共働きか、片働きかによっても考え方は変わります。
例えば、夫婦それぞれに収入がある家庭では、一方の収入が減っても、もう一方の収入で生活費の一部を支えられる場合があります。
一方、主な収入源が一つの家庭では、その収入が止まったときの影響が大きくなりやすいです。
ただし、共働きでも夫婦が同時に収入減少する可能性はあります。
収入源の数だけでなく、収入が減ったときに家計がどう変わるかを確認することが大切です。
③仕事の安定性と利用できる保障は?
会社員、自営業、フリーランスなど、働き方によって収入の変動や利用できる制度は異なります。
例えば、会社員など一定の要件を満たす健康保険の被保険者には、病気やケガで働けなくなったときの傷病手当金があります。
協会けんぽの場合、所定の条件を満たせば、支給期間は通算1年6か月です。
ただし、支給には要件があり、普段の給与がそのまま全額支給される制度ではありません。
また、雇用保険の基本手当なども、離職理由や加入期間などによって受給条件が異なります。
制度があるから現金は不要と考えるのではなく、自分が使える保障と、実際にお金を受け取るまでの期間を確認しておきましょう。
④住宅ローンなどの固定費はどれくらい?
住宅ローンを返済している家庭では、収入が減っても毎月の返済が続きます。
さらに、持ち家には固定資産税や住宅修繕費などもかかります。
住宅ローン返済額が同じ10万円でも、手取り収入や他の支出によって家計への負担は違います。
生活防衛資金を考えるときも、住宅ローンの金額だけでなく、収入が減った場合に、何か月間なら無理なく支払いを続けられるかを確認したいところです。
住宅ローンの返済額そのものについては、住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方で詳しく解説しています。
⑤子どもの年齢と教育費の時期は?
子どもが3人いる家庭では、教育費が必要になる時期も重要です。
例えば、大学進学が数年後に迫っている家庭と、子どもがまだ小さい家庭では、近い将来に必要な現金が違います。
生活防衛資金とは別に、入学費用や進学費用などを準備しておく必要があります。
特に兄弟姉妹の年齢が近い場合は、教育費の大きな支出が重なる可能性もあります。
子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?では、3人分の教育費を考えるときのポイントを整理しています。
子ども3人家庭の現金は「3つ」に分けて考えよう
ここからが、この記事で特に伝えたいことです。
生活防衛資金の目標額が決まっても、銀行口座の残高がその金額を超えていれば安心、というわけではありません。
なぜなら、その現金の中には、すでに使い道が決まっているお金が含まれているかもしれないからです。
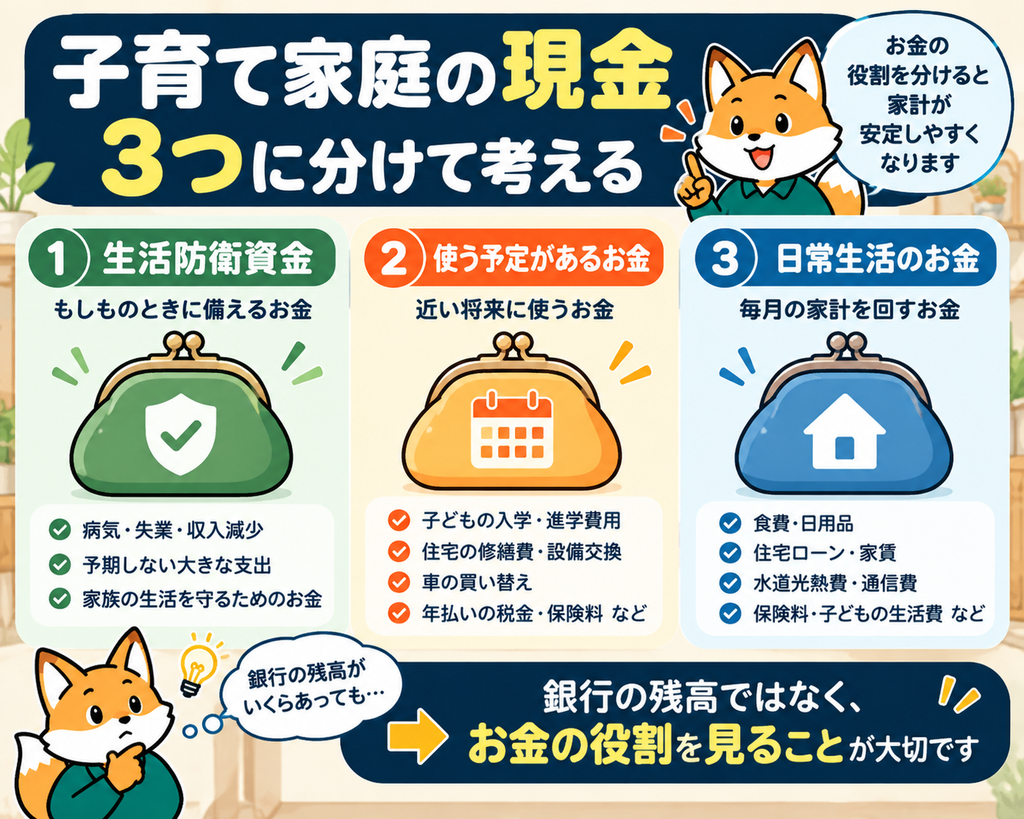
僕なら、現金を次の3つに分けて考えます。
①生活防衛資金|予期しない出来事に備える
失業や収入減少、予期しない大きな支出などに備えるお金です。
原則として、普段の生活費や予定された買い物には使わないようにします。
②使う予定があるお金|教育費・住宅修繕費など
近い将来に使う予定があるお金です。
例えば、
- 子どもの入学・進学費用
- 住宅の外壁・屋根の修繕
- 給湯器やエアコンの交換
- 車の買い替え
- 年払いの税金や保険料
などです。
こうした支出は、金額や時期が完全には分からなくても、将来必要になることをある程度予想できます。
生活防衛資金とは別に準備しておくと、急な出費で生活防衛資金を取り崩す場面を減らせます。
中古住宅の修繕については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方も参考にしてください。
③日常生活のお金|毎月の家計を回す
給与の受け取り、住宅ローンや公共料金の引き落とし、食費など、普段の生活に使うお金です。
生活防衛資金と日常生活費を同じ口座で管理しても問題ありませんが、いくらが緊急時用なのか分からなくならないようにしておきたいところです。
現金300万円でも、300万円すべてが生活防衛資金とは限らない
例えば、預貯金が300万円ある家庭を考えてみます。
| お金の役割 | 金額 |
|---|---|
| 生活防衛資金 | 180万円 |
| 近い将来の教育費・修繕費 | 80万円 |
| 日常生活の支払い用 | 40万円 |
| 合計 | 300万円 |
※金額は説明用の例です。
この家庭では、銀行口座に300万円あっても、生活防衛資金として確保しているのは180万円です。
反対に、生活防衛資金の目標が180万円なら、残り120万円にも役割を持たせられます。
「貯金はいくらある?」だけではなく、「何のためのお金が、いくらある?」と考える。
この視点が、教育費や住宅ローンと資産形成を両立するうえで役立つと思います。
生活防衛資金を確保するためには、毎月の住宅ローン返済額や生活費が家計に対して無理のない水準かどうかも重要です。
子ども3人家庭の住居費について、住宅ローン・教育費・貯蓄のバランスから考えたい方は、子ども3人家庭の住居費はいくらが適正?住宅ローン・教育費・貯金を両立する考え方も参考にしてください。
【具体例】片働き・子ども3人・住宅ローン返済中なら?
ここでは、5人家族のモデルケースを使って、生活防衛資金の決め方を考えてみます。
※以下は計算方法を説明するための架空の家庭です。きつね家の実際の家計や、5人家族の平均支出ではありません。
モデル家庭の条件
- 夫婦と子ども3人の5人家族
- 主な収入源は会社員の給与1つ
- 持ち家で住宅ローン返済中
- 緊急時に必要な月額支出は30万円
- まず6か月分を目標にする
この場合、生活防衛資金の目標額は、
30万円 × 6か月 = 180万円
です。
ただし、片働きで収入源が一つであることや、今後の教育費などを考えると、6か月分で十分かどうかは別途判断が必要です。
例えば、9か月分なら270万円、12か月分なら360万円になります。
ここで、教育費や住宅修繕費を別に準備することも考えます。
現金の目標を分けて計算する
仮に、次のように設定したとします。
| 目的 | 目標額 |
|---|---|
| 生活防衛資金(6か月分) | 180万円 |
| 近い将来の教育費 | 80万円 |
| 住宅修繕への備え | 60万円 |
| 日常生活の支払い用 | 40万円 |
| 現金の合計目標 | 360万円 |
※教育費・修繕費・日常生活費の金額は説明用の仮定であり、推奨する一律の金額ではありません。
この場合、生活防衛資金そのものは180万円ですが、家庭として確保したい現金は合計360万円です。
このように、生活防衛資金の目標額と、家庭全体で残したい現金は同じではありません。
さらに、備える月数を9か月にするなら、生活防衛資金は270万円となり、他の条件が同じなら現金の合計目標は450万円になります。
大切なのは、他の家庭の金額をそのまま真似することではなく、自分の家計で計算してみることです。
住宅ローン返済中なら生活防衛資金を多めにするべき?
住宅ローンを返済しているからといって、すべての家庭で生活防衛資金を12か月分にする必要があるわけではありません。
ただし、住宅ローンは毎月の支出の中でも大きな固定費になりやすいため、収入減少時の影響は確認しておきたいところです。
僕なら、次の3点を考えます。
- 収入が減った場合でも、住宅ローンを返済し続けられるか
- 住宅ローン以外の生活費をどこまで調整できるか
- 返済を続けながら、何か月分の生活費を確保したいか
なお、団体信用生命保険に加入していても、すべての収入減少や失業が保障されるわけではありません。
保障内容は契約によって異なるため、加入している団信や保険の内容も確認しておきましょう。
また、生活防衛資金が不足した状態で繰上返済を急ぐと、手元の現金が少なくなる場合があります。
住宅ローンの返済を進めることと、現金を残すことのバランスも大切です。
住宅購入時にどれくらい現金を残すかについては、中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金で詳しく解説しています。
生活防衛資金とNISAはどちらを優先する?
「現金を貯めるより、早くNISAで運用した方がいいのでは?」
と考える方もいると思います。
長期の資産形成では、投資を早く始めることにメリットがある場合もあります。
ただし、NISAは投資で得た利益を非課税にできる制度であり、投資したお金の元本が保証される制度ではありません。
投資信託などは値下がりする可能性があります。
もし生活費が必要になったタイミングで相場が大きく下落していたら、損失が出ている状態で売却せざるを得ないかもしれません。
そのため、僕は、生活を守るためのお金と、長期的に増やすためのお金は役割を分けたいと考えています。
金融庁も、家計管理とライフプランを踏まえ、貯蓄と投資を使い分けることの大切さを説明しています。
参考:金融庁「資産形成の基本」
生活防衛資金をNISAで運用してもいい?
僕なら、生活防衛資金そのものを株式や投資信託などの値動きがある商品で運用することは避けます。
生活防衛資金は、必要になったときに、必要な金額を使えることが重要だからです。
NISAで運用している資産は、家計全体の資産として把握することはできます。
ただし、価格が変動するため、生活防衛資金と同じものとして計算しない方が安心です。
生活防衛資金が足りないならNISAを止めるべき?
必ずしも、すぐに積立をすべて止める必要があるとは限りません。
例えば、毎月5万円をNISAに積み立てている家庭なら、一時的に積立額を2万円に減らし、残り3万円を現金の積立に回す方法もあります。
一方、生活費の支払いにも不安がある場合は、投資より現金確保を優先する判断も必要です。
大切なのは、「NISAを続けるか、やめるか」の二択ではなく、家計に合う金額へ調整することです。
子ども3人家庭のNISA積立額については、子ども3人家庭、NISAはいくら積み立てる?教育費と住宅ローンがある家庭の考え方で詳しく整理しています。
生活防衛資金が貯まったら、余ったお金はすべてNISA?
生活防衛資金を確保できても、すべての余剰資金をNISAへ回す必要はありません。
例えば、数年後に使う予定の大学進学費用や住宅修繕費まで投資に回すと、必要な時期に相場が下がっている可能性があります。
使う時期が近いお金は、元本の安全性や引き出しやすさを重視することも大切です。
教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備でも、教育費と投資の使い分けを解説しています。
生活防衛資金が足りないときはどうする?
ここまで読んで、「わが家は生活防衛資金が足りないかもしれない」と感じた方もいると思います。
ただ、最初から数百万円を一度に準備する必要はありません。
僕なら、次の順番で進めます。
STEP1|緊急時に必要な生活費を計算する
まず、最低限必要な生活費を把握します。
家計簿アプリや銀行・カードの明細などを使って、直近数か月の支出を確認すると整理しやすくなります。
STEP2|まずは1か月分を目標にする
現金がほとんどない場合、いきなり6か月分を目標にすると遠く感じるかもしれません。
まずは1か月分、その次に3か月分、6か月分と段階的に考える方法もあります。
STEP3|毎月の固定費を確認する
通信費、保険料、サブスクリプションなど、継続的な支出を見直します。
ただし、必要な保障まで安易に削らないように注意しましょう。
STEP4|NISA積立額も含めて家計を調整する
現金を積み立てる余裕がない場合は、NISAの積立額を一時的に調整することも選択肢です。
毎月の現金積立額が決まれば、目標までの期間も計算できます。
例えば、生活防衛資金が現在60万円で、目標が180万円なら、不足額は120万円です。
毎月3万円を積み立てる場合、ボーナスなどを考慮しなければ、目標到達まで40か月かかります。
時間がかかる場合は、積立額や目標額を見直しながら、無理なく続けることが大切です。
STEP5|家族の状況が変わったら見直す
生活防衛資金は、一度決めたら一生変えないものではありません。
例えば、
- 子どもが進学した
- 住宅ローンの返済額が変わった
- 転職や独立をした
- 共働きから片働きになった
- 毎月の生活費が増えた
といったときには、必要額も変わる可能性があります。
年に一度、家計を見直すタイミングなどで確認するとよいでしょう。
生活防衛資金はどこに置いておく?
生活防衛資金は、必要なときに使えることが大切です。
そのため、僕なら普通預金など、引き出しやすく、元本の安全性を重視した方法で管理します。
生活費口座とは別の口座に分けると、普段の支出で使い込むことを防ぎやすくなります。
ただし、口座を分けること自体が目的ではありません。
「今すぐ使える現金がいくらあるか」を把握できることが重要です。
預金保険制度も確認しておこう
日本の預金保険制度では、利息の付く普通預金や定期預金などの一般預金等について、原則として預金者1人当たり1金融機関ごとに、元本1,000万円までと破綻日までの利息等が保護されます。
一方、所定の条件を満たす決済用預金は全額保護されます。
金融機関や預金商品の種類によって取扱いが異なる場合があるため、必要に応じて確認しましょう。
参考:金融庁「預金保険制度」
僕なら子ども3人家庭の生活防衛資金をこう決める
最後に、この記事の内容を整理します。
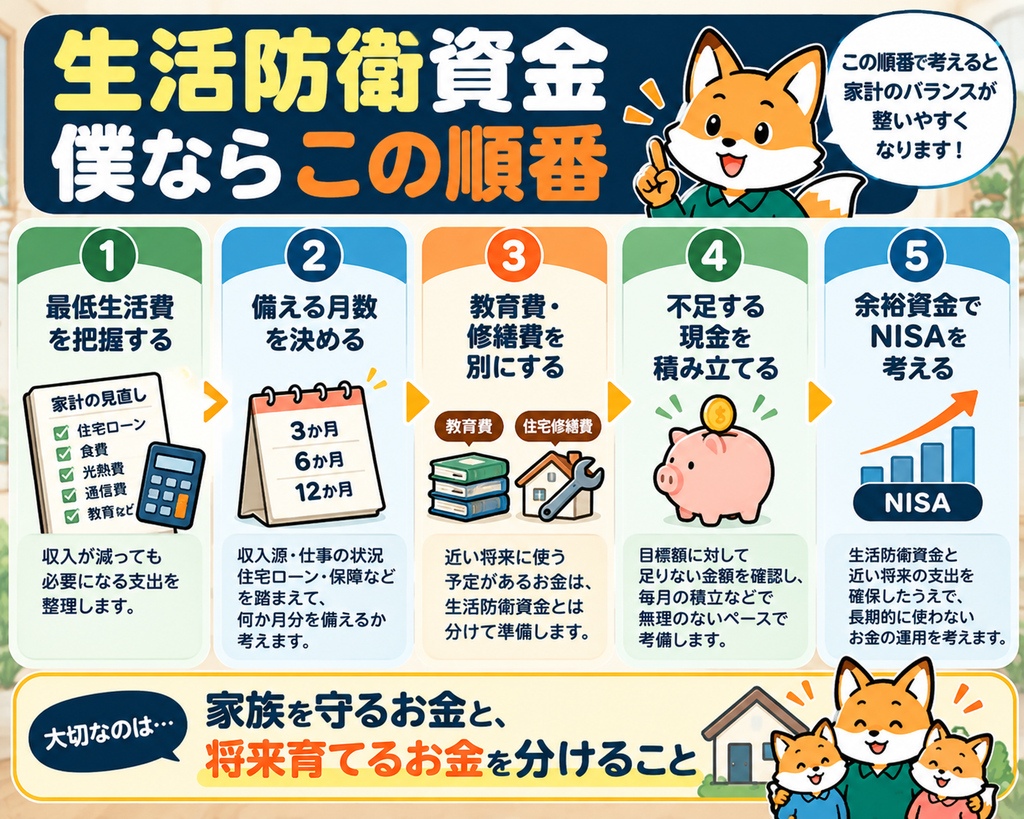
僕なら、子ども3人家庭の生活防衛資金を次の順番で考えます。
①緊急時の生活費を計算する
収入が減っても必要になる支出を確認します。
②何か月分を備えるか決める
収入源、仕事の状況、住宅ローン、利用できる保障などを踏まえて考えます。
③教育費・住宅修繕費を別にする
近い将来に使う予定のお金を、生活防衛資金と分けます。
④不足する現金を積み立てる
目標額に対して足りない金額を確認し、無理のないペースで準備します。
⑤余裕資金でNISAを考える
生活防衛資金と近い将来の支出を確保したうえで、長期的に使わないお金の運用を考えます。
生活防衛資金の目的は、できるだけ多くの現金を持つことではありません。
家族の暮らしを守るために必要な現金を確保し、そのうえで将来に向けた資産形成を続けられる状態をつくることだと考えています。
生活防衛資金についてよくある質問
子ども3人家庭なら生活防衛資金は300万円必要ですか?
必ず300万円必要というわけではありません。
緊急時に必要な生活費と備える月数によって変わります。
例えば月30万円なら、6か月分は180万円、10か月分は300万円です。
まずは自分の家計で必要額を計算してみましょう。
生活費の6か月分あれば十分ですか?
6か月分は目安の一つですが、すべての家庭で十分とは限りません。
片働きか共働きか、収入の安定性、住宅ローンの負担などによって判断が変わります。
住宅ローンがある場合は12か月分必要ですか?
住宅ローンがあるからといって、必ず12か月分必要というわけではありません。
ただし、返済が継続することを踏まえて、収入減少時の家計を確認しておくことが大切です。
児童手当を生活防衛資金にしてもいいですか?
児童手当を家計の中でどのように使うかは、家庭ごとに考え方が異なります。
ただし、将来の教育費として準備する予定のお金まで、生活防衛資金として二重に数えないようにしましょう。
児童手当の使い道については、児童手当は貯金とNISAどっち?3人分の使い道と分け方も参考にしてください。
NISAの投資信託を生活防衛資金に含めてもいいですか?
僕なら、生活防衛資金の目標額には含めません。
投資信託は値下がりする可能性があり、必要なタイミングで希望する金額を確保できるとは限らないためです。
生活防衛資金と教育費の貯金は分けるべきですか?
必ずしも銀行口座を別々にする必要はありませんが、お金の役割は分けて管理することをおすすめします。
教育費として使う予定の金額を除いて、生活防衛資金がいくら残るか確認できるようにしておきましょう。
まとめ|生活防衛資金は「金額」だけでなく「役割」で考えよう
子ども3人家庭の生活防衛資金に、全家庭共通の正解はありません。
生活費の3か月分・6か月分・12か月分などを参考にしながら、収入源や仕事の状況、住宅ローンなどに合わせて考える必要があります。
そして、この記事で特に伝えたいのは、生活防衛資金と、教育費・住宅修繕費などの予定支出を分けることです。
銀行口座に300万円あっても、300万円すべてを緊急時の備えとして使えるとは限りません。
反対に、必要な現金を確保できていれば、それ以上のお金をすべて預金で持ち続ける必要があるとも限りません。
僕自身、3人の子どもを育てながら住宅ローンを返済し、教育費と資産形成のバランスを考えています。
その中で大切にしたいのは、
- 家族の暮らしを守る現金を確保する
- 教育費や住宅修繕費を別に準備する
- 長期的に使わないお金で資産形成を考える
という順番です。
現金を残すことも、NISAで資産を育てることも、どちらも家族の将来を考えるための手段。
どちらか一方を優先するのではなく、わが家に合ったバランスを見つけていきたいと思います。
生活防衛資金を確認できたら、次は毎月の積立額も考えてみましょう。
子ども3人家庭、NISAはいくら積み立てる?教育費と住宅ローンがある家庭の考え方
教育費を現金とNISAでどう分けるか迷っている方はこちらも参考にしてください。
教育費は貯金とNISAどっち?使う時期で分ける3児家庭のお金の準備
※本記事は一般的な家計管理・資産形成の考え方を紹介するもので、個別の金融商品の購入や投資を推奨するものではありません。家計状況や保障内容に応じて判断してください。
コメント