
「子どもが3人いる家庭は、毎月いくら貯金すればいい?」
「住宅ローンも教育費もあるのに、先取り貯金までできるかな?」
「NISAも続けたいけれど、現金はいくら残しておけばいい?」
子育て世帯の家計では、貯金をしたいと思っていても、毎月さまざまな支出があります。
特に子どもが3人いる家庭では、食費や日用品だけでなく、教育費、住宅ローン、車の維持費、将来の住宅修繕費など、考えておきたいお金が少なくありません。
僕自身も3人の子どもを育てながら、中古住宅を購入し、住宅ローンを返済している会社員です。
宅建士・2級FP技能士としてお金について学びながら、家族5人の暮らしと将来の資産形成をどう両立するかを考えています。
結論からいうと、先取り貯金は「手取りの何%」という割合だけで決める必要はありません。
大切なのは、毎月の生活費と住居費を把握し、教育費や年払いの支出を見込んだうえで、無理なく続けられる金額を決めることです。
この記事では、手取り別の先取り貯金額の比較や、毎月5万円を確保できる家庭の振り分け例を紹介します。
さらに、生活防衛資金・教育費・住宅修繕費・NISAをどう考えればよいか、実際の家計に落とし込める形で整理します。
子ども3人家庭の先取り貯金はいくらが目安?
最初に結論をお伝えします。
子ども3人家庭の先取り貯金額に、すべての家庭で共通する正解はありません。
同じ手取り収入でも、住宅ローンの返済額、子どもの年齢、車の台数、教育方針、すでに確保している貯金額などによって、毎月貯金できる金額は変わります。
そのため、先取り貯金は他の家庭の金額と比較するのではなく、わが家の家計から決めることが大切です。
手取りの10%・20%は目安にすぎない
先取り貯金について調べると、「手取りの10%」「手取りの20%」といった割合を見かけることがあります。
例えば、手取り月収45万円なら、10%は4万5,000円、20%は9万円です。
ただし、これらの割合はすべての子育て家庭に当てはまる適正基準ではありません。
住宅ローンの返済額が大きい家庭と、住居費が低い家庭では、同じ手取りでも家計の余裕が違います。
また、教育費の負担が大きくなる時期には、先取り貯金に回せる金額が減ることもあります。
貯金率は家計を確認する参考として使い、実際の積立額は支出と将来の予定から決める。
これが僕の考え方です。
そもそも子ども3人家庭でどれくらいの貯金を準備したいかについては、3人の子どもがいる家庭はいくら貯金すべき?教育費・住宅ローン・NISAをまとめて考えてみたでも整理しています。
先取り貯金は「残ったら貯金」と何が違う?
先取り貯金とは、給料が入った段階で、貯金するお金を先に分けておく方法です。
例えば、毎月の手取りが40万円で、3万円を先取り貯金する場合、残りの37万円で生活することを考えます。
一方、「月末に残ったお金を貯金する」という方法では、支出が増えた月に貯金できないこともあります。
先取り貯金のメリットは、貯金を毎月の家計に組み込みやすいことです。
ただし、先取り貯金をした結果、生活費が不足して毎月取り崩しているなら、積立額が家計に合っていない可能性があります。
大切なのは、無理なく続けられること
例えば、毎月5万円を先取り貯金しても、その後に生活費が足りず、毎月3万円を取り崩しているなら、実際に増えているお金は2万円です。
それなら、最初から毎月2万円を確実に確保する方が、家計を管理しやすい場合もあります。
先取り貯金は金額を競うものではありません。
「積み立てたお金を、予定外の生活費で頻繁に取り崩さずに済むか」を一つの判断基準にしてみましょう。
手取り35万円・45万円・55万円なら毎月いくら貯金できる?
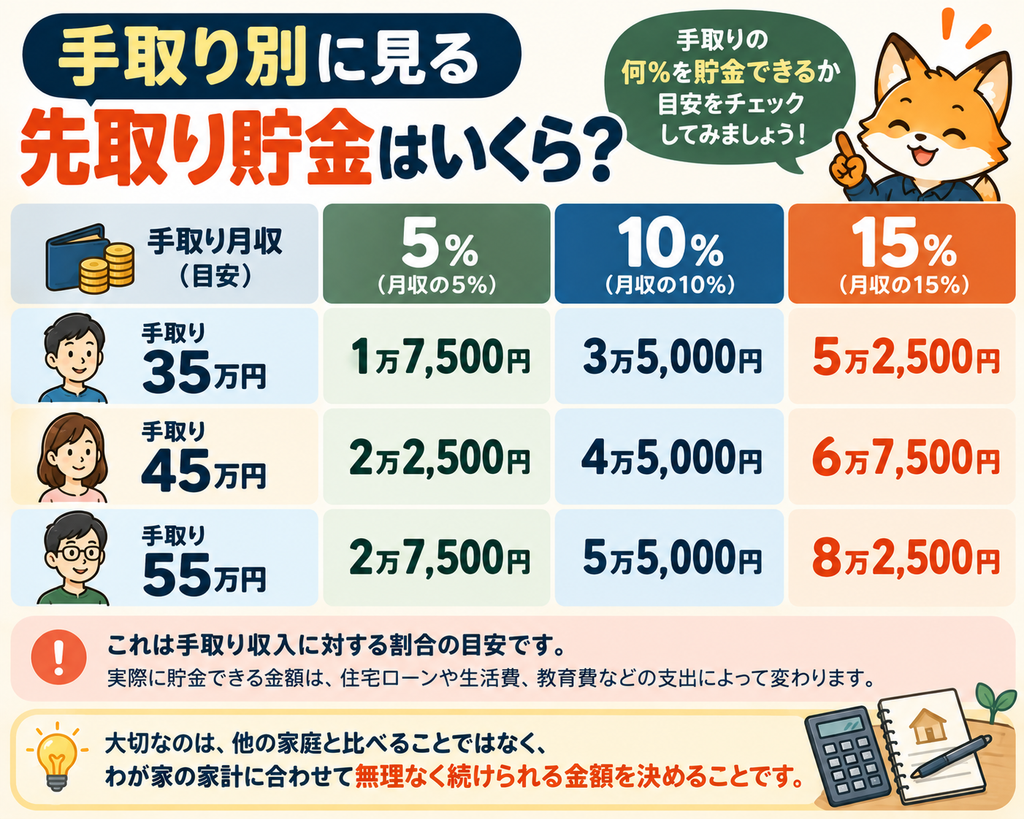
まずは、手取り収入に対する貯蓄率を比較してみます。
| 手取り月収 | 5% | 10% | 15% |
|---|---|---|---|
| 35万円 | 1万7,500円 | 3万5,000円 | 5万2,500円 |
| 45万円 | 2万2,500円 | 4万5,000円 | 6万7,500円 |
| 55万円 | 2万7,500円 | 5万5,000円 | 8万2,500円 |
※手取り収入に対する割合を単純計算した表です。平均貯金額や推奨額ではありません。
この表を見ると、同じ10%でも、手取り35万円の家庭は3万5,000円、55万円の家庭は5万5,000円と、金額に差があることが分かります。
しかし、手取り55万円の家庭だから必ず5万5,000円を貯金できるわけではありません。
住宅ローンや教育費などの支出が大きければ、先取り貯金に回せるお金は少なくなる可能性があります。
反対に、手取り35万円でも住居費が低く、生活費を抑えられている家庭なら、10%以上を貯金できる場合もあります。
貯蓄率だけでなく「毎月の収支」を確認する
先取り貯金額を決めるときは、次の順番で考えると整理しやすくなります。
- 毎月の手取り収入を確認する
- 住宅ローンなどの住居費を差し引く
- 食費・光熱費・通信費などの生活費を差し引く
- 年払い・臨時支出への備えを確保する
- 残った金額から無理なく続けられる先取り貯金額を決める
住居費が家計に対して適正かどうかを確認したい場合は、子ども3人家庭の住居費はいくらが適正?住宅ローン・教育費・貯金を両立する考え方も参考にしてください。
先取り貯金は3つの目的に分けて考える
先取り貯金を続けるためには、金額だけでなく「何のために貯めるのか」を明確にすることが大切です。
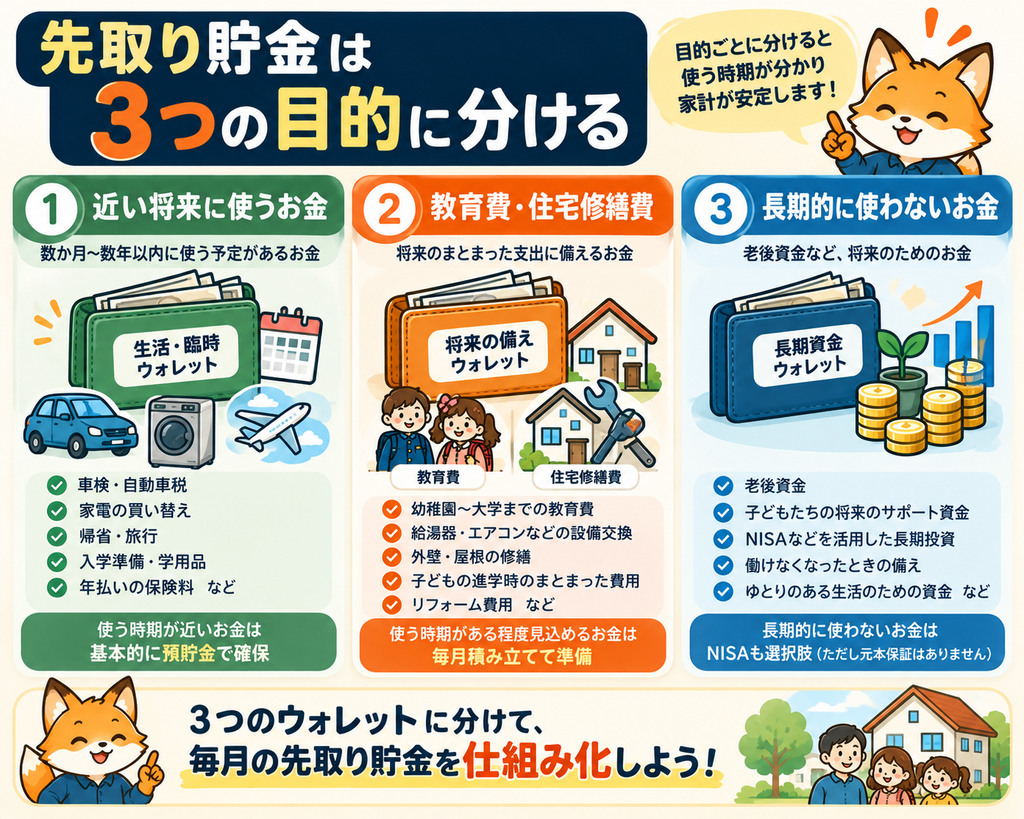
僕なら、家計のお金を次の3つの目的に分けて考えます。
①近い将来に使うお金
まずは、数か月から数年以内に使う予定があるお金です。
- 車検・自動車税
- 家電の買い替え
- 帰省・旅行
- 入学準備
- 年払いの保険料
こうした支出は、毎月必ず発生するわけではありません。
しかし、ある程度予定が分かっているものも多いため、月額に換算して準備しておくと家計が安定しやすくなります。
例えば、1年後に12万円必要なら、毎月1万円ずつ準備するという考え方です。
使う時期が近いお金は、基本的に預貯金などで確保する方が、必要なときに使いやすくなります。
②教育費・住宅修繕費
次に、将来のまとまった支出に備えるお金です。
子ども3人家庭では、入学や進学の時期に教育費が重なる可能性があります。
また、持ち家では、給湯器やエアコン、外壁・屋根などの修繕や設備交換が必要になる場合もあります。
これらは支出時期や必要額が完全には分からないものもありますが、準備しておくことで急な出費への対応がしやすくなります。
教育費の準備については、子ども3人の教育費ピークはいつ?大学進学までにいくら準備する?で詳しく解説しています。
住宅修繕費については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方も参考にしてください。
③長期的に使わないお金
最後に、老後資金など、長期間使う予定のないお金です。
このお金については、預貯金だけでなく、NISAを利用した長期投資も選択肢になります。
ただし、NISAは投資による利益が非課税になる制度であり、元本が保証されるものではありません。
教育費など、必要になる時期が近いお金まで無理に投資に回す必要はありません。
使う時期が近いお金と、長期的に使わないお金を分けることが大切です。
生活防衛資金は別に考える
ここで忘れたくないのが、生活防衛資金です。
生活防衛資金は、病気や失業、収入減少など、予期しない事態に備える現金です。
先ほどの3つの目的別資金とは、役割が異なります。
例えば、生活防衛資金が不足している場合は、長期投資よりも現金の確保を優先するという判断もあります。
子ども3人家庭で生活防衛資金をいくら確保するかについては、子ども3人家庭の生活防衛資金はいくら必要?住宅ローン・教育費・NISAを踏まえた現金の残し方で整理しています。
住宅ローンがある家庭の先取り貯金|月5万円の分け方
ここからは、毎月5万円を先取りできる家庭を例に、目的別の振り分けを考えてみます。
例えば、次のような配分です。
| 目的 | 毎月の金額 |
|---|---|
| 教育費の準備 | 2万円 |
| 住宅修繕・設備交換 | 1万円 |
| 年払い・臨時支出 | 1万円 |
| 長期貯蓄 | 1万円 |
| 合計 | 5万円 |
※説明用のモデルケースです。すべての子ども3人家庭に推奨する配分ではありません。
この例では、教育費に2万円、住宅修繕に1万円、年払い・臨時支出に1万円、長期貯蓄に1万円を振り分けています。
ただし、実際には子どもの年齢や教育方針、住宅の状態、すでにある貯金額などによって配分は変わります。
生活防衛資金が不足している場合
生活防衛資金が十分に確保できていない場合は、長期貯蓄や投資に回す予定のお金の一部を、現金の確保に振り向ける方法もあります。
例えば、毎月5万円のうち、2万円を生活防衛資金の積立に回すといった考え方です。
どの支出を優先するかは、現在の現金残高や近い将来の支出予定によって判断しましょう。
教育費の支出が近い場合
数年以内に進学などの大きな支出が見込まれる場合は、教育費の積立を優先する必要があるかもしれません。
特に子どもが3人いる家庭では、教育費の負担が一時期に集中することも考えられます。
長期的な資産形成も大切ですが、近い将来に使うお金を準備できているか、先に確認しておきたいところです。
毎月5万円を確保できない場合
もちろん、毎月5万円を先取りできない家庭もあります。
その場合は、無理に5万円を目標にする必要はありません。
例えば、毎月1万円から始めても構いません。
大切なのは、生活費が不足して取り崩すことを繰り返さず、家計に合った金額を継続することです。
先取り貯金が続かない家庭に多い4つの原因
先取り貯金を始めても、途中で続かなくなることがあります。
その場合、意志の強さではなく、家計の仕組みに原因があるかもしれません。
①積立額を高く設定しすぎている
最初から大きな金額を設定すると、毎月の生活費が不足することがあります。
例えば、毎月5万円を先取りしても、生活費のために3万円を取り崩しているなら、積立額を見直す余地があります。
まずは無理なく続けられる金額に調整しましょう。
②年払い・臨時支出を見込んでいない
車検、保険料、固定資産税、帰省費用など、毎月発生しない支出を見落としていると、貯金を取り崩す原因になります。
年間の支出予定を書き出し、毎月いくら準備すればよいかを考えることが大切です。
③教育費と日常生活費を混ぜている
教育費として貯めたお金と、日常生活費が同じ口座にあると、いくら使ってよいのか分かりにくくなることがあります。
口座を必ず分ける必要はありませんが、目的別の金額を把握できるようにしておくと管理しやすくなります。
④家計の変化に合わせて金額を見直していない
子どもの成長、転職、住宅ローンの金利変動、物価上昇などによって、家計は変わります。
一度決めた先取り貯金額を、ずっと変えずに続ける必要はありません。
半年に一度など、定期的に見直す機会をつくるとよいと思います。
僕なら先取り貯金をこの5ステップで始める
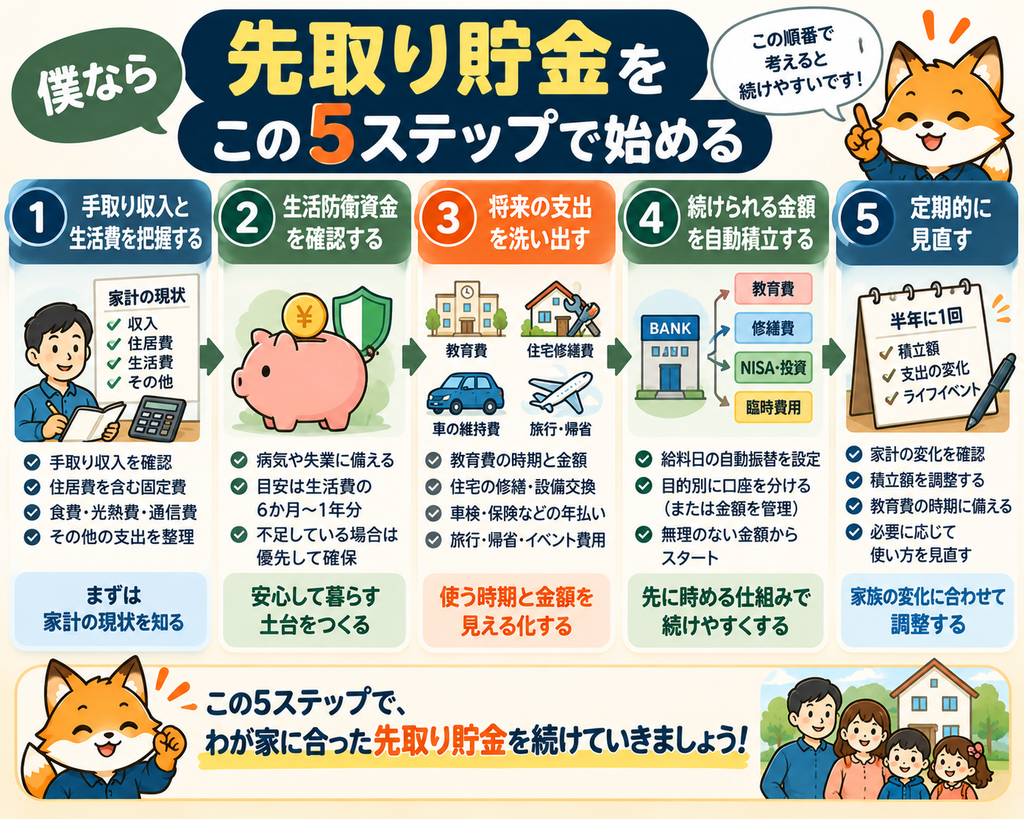
僕なら、次の順番で先取り貯金の仕組みをつくります。
STEP1|手取り収入と生活費を把握する
まず、毎月の手取り収入と支出を確認します。
住宅ローンや固定資産税など、住居費全体を含めて考えることが大切です。
STEP2|生活防衛資金を確認する
病気や失業などに備える現金が、どれくらい確保できているか確認します。
不足している場合は、生活防衛資金を増やすことを優先する選択肢もあります。
STEP3|将来の支出を洗い出す
教育費、住宅修繕費、車検、家電交換など、今後必要になりそうなお金を書き出します。
使う時期と金額の目安が分かるものは、月額に換算して準備します。
STEP4|続けられる金額を自動積立する
先取り貯金は、毎月手作業で移すよりも、自動振替などを利用すると続けやすくなります。
例えば、給料日の翌日に貯蓄用口座へ一定額を移す方法です。
ただし、金融機関によって利用できるサービスや手数料などが異なるため、事前に確認しましょう。
STEP5|半年ごとに積立額を見直す
先取り貯金の金額は、家計の変化に合わせて調整して構いません。
教育費が増える時期には減額し、家計に余裕ができたら増額するなど、無理なく続けることを優先します。
先取り貯金とNISA、どちらを優先する?
先取り貯金を考えるとき、NISAとのバランスに迷う方もいると思います。
僕は、貯金とNISAを対立するものとして考える必要はないと思っています。
それぞれ役割が違うからです。
数年以内に使うお金は現金を基本に考える
入学費用、住宅修繕費、車の買い替えなど、近い将来に使う予定があるお金は、預貯金などで確保することを基本に考えます。
投資は価格が変動するため、必要なタイミングで値下がりしている可能性があるからです。
長期的に使わないお金はNISAも選択肢
老後資金など、長期的に使う予定がないお金については、NISAを利用した資産形成も選択肢になります。
ただし、NISAは利益が非課税になる制度であり、投資元本が保証されるものではありません。
家計の余裕や投資期間、リスクを踏まえて判断することが大切です。
子ども3人家庭、NISAはいくら積み立てる?教育費と住宅ローンがある家庭の考え方で、毎月の積立額について詳しく整理しています。
住宅ローンの繰上返済との優先順位は?
住宅ローンの繰上返済には、利息負担を減らせる可能性があります。
一方で、繰上返済に使った現金は、通常は簡単に引き出せません。
そのため、生活防衛資金や教育費、住宅修繕費などを確保したうえで、繰上返済と貯蓄・投資のバランスを考えることが大切です。
住宅ローンの金利や残りの返済期間、住宅ローン控除の状況などによっても判断は変わります。
子ども3人家庭の先取り貯金についてよくある質問
子ども3人で毎月1万円しか貯金できなくても大丈夫?
毎月1万円だから必ず不足する、というわけではありません。
すでに確保している貯金額や、今後の教育費、住宅ローンの返済額などによって必要な積立額は変わります。
まずは現在の家計で無理なく続けられる金額を確保し、将来必要になるお金との差を確認することが大切です。
ボーナスを貯金に回すだけでは足りない?
ボーナスを貯金に回す方法もあります。
ただし、ボーナスは業績などによって変動する可能性があるため、毎月の家計が赤字にならない仕組みをつくっておくと安心です。
毎月の少額積立とボーナス時の追加貯蓄を組み合わせる方法もあります。
児童手当は先取り貯金に含めていい?
児童手当を教育費などの準備に充てる方法もあります。
ただし、児童手当は給与とは別の収入であり、支給時期も毎月ではありません。
家計の計算では、毎月の給与収入と区別し、年間でいくら受け取る見込みかを確認して管理すると分かりやすくなります。
児童手当は貯金とNISAどっち?3人分の使い道と分け方でも考え方を整理しています。
先取り貯金の口座は何個必要?
必ずしも複数の口座をつくる必要はありません。
1つの口座でも、教育費・住宅修繕費・生活防衛資金など、目的別の金額を把握できれば管理できます。
一方、目的別に口座を分ける方が管理しやすい場合もあります。
自分たちが続けやすい方法を選びましょう。
住宅ローン返済中でもNISAを続けるべき?
住宅ローン返済中でもNISAを利用することはできますが、無理に続ける必要はありません。
生活防衛資金や近い将来の支出を確保したうえで、長期的に使わないお金を運用するか検討しましょう。
家計が厳しい時期には、積立額を減らしたり、一時的に停止したりすることも選択肢です。
まとめ|先取り貯金は金額より「続く仕組み」が大切
子ども3人家庭の先取り貯金に、すべての家庭で共通する正解はありません。
手取り収入の10%・20%という割合は参考になりますが、住宅ローンや教育費などの支出によって、無理なく貯金できる金額は変わります。
この記事で特に伝えたいのは、次の3つです。
- 先取り貯金は、生活費や住居費を確認したうえで、無理なく続けられる金額にする
- 近い将来のお金、教育費・修繕費、長期資金を目的別に分ける
- 生活防衛資金を確保し、家計の変化に合わせて積立額を見直す
僕自身も3人の子どもを育てながら、住宅ローンの返済と教育費、将来の資産形成を考えています。
貯金額を増やすことは大切ですが、それだけが目的ではありません。
家族が今の暮らしを楽しみながら、将来必要なお金を少しずつ準備できること。
そのために、無理なく続けられる仕組みをつくることが大切だと思います。
先取り貯金は、他の家庭と金額を比べるためではなく、わが家の将来を準備するためのものです。
まずは今の家計を確認し、続けられる金額から始めてみてください。
※本記事は一般的な家計管理・貯蓄・資産形成の考え方を紹介するものです。掲載した金額や配分は説明用のモデルケースであり、特定の金融商品を推奨するものではありません。実際の判断は、ご家庭の収入・支出・貯蓄状況・将来計画に応じて行ってください。
コメント