「中古住宅を買うとき、火災保険と地震保険はいくら必要?」
「5年間で20万円以上かかることもあるの?」
「水災や破損・汚損の補償は、どこまで付けた方がいい?」
中古住宅の購入では、物件価格や住宅ローンだけでなく、火災保険・地震保険の費用も気になるところです。
ただ、保険を選ぶときに保険料の安さだけで判断するのはおすすめしません。
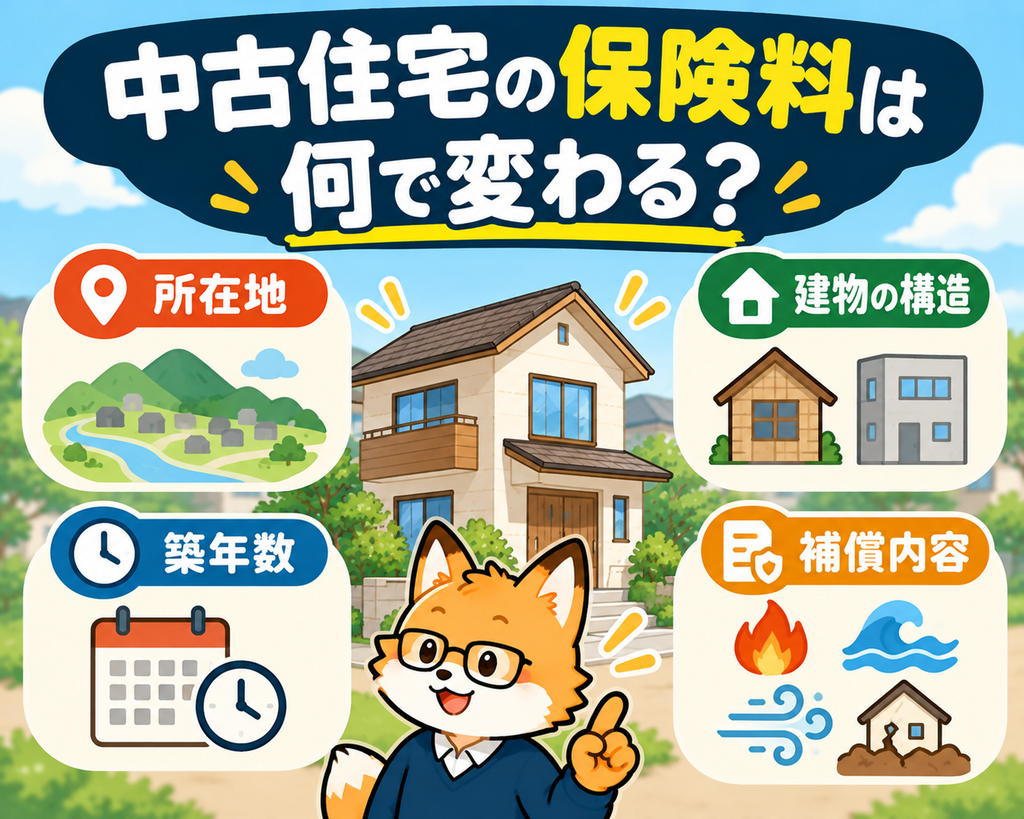
火災保険は、所在地や建物の構造、築年数、補償内容などによって保険料が変わります。地震保険も、建物の構造や所在地、保険金額などが関係します。
つまり、同じ「中古戸建て」でも、5年間の保険料を全国一律の金額で示すことはできません。
僕自身も、3人の子どもを育てながら中古戸建てを購入し、住宅ローンを返済している会社員です。
宅地建物取引士・2級FP技能士としても、住宅購入後の家計を考えるうえで、保険は単なる固定費ではなく、万が一のときに家族の暮らしを立て直すための備えだと考えています。
この記事では、次の内容を整理します。
- 中古住宅の火災保険・地震保険の保険料が決まる条件
- 火災保険と地震保険で補償される被害の違い
- 水災や破損・汚損など、迷いやすい補償の考え方
- 5年間の保険料を正しく比較する方法
- 保険料を抑えながら、必要な備えを残す方法
- 中古住宅購入前に確認したいチェックリスト
保険料の安さだけでなく、家族に必要な補償を選ぶための判断材料として活用してください。
中古住宅の火災保険・地震保険はいくら?
結論からいうと、中古住宅の火災保険・地震保険に「5年間で必ず○万円」という共通の相場はありません。
実際の保険料は、建物の条件と選ぶ補償によって変わります。
保険料は所在地・建物構造・築年数などで変わる
火災保険の保険料に関係する主な条件は、次のとおりです。
- 所在地
- 建物の構造
- 築年数
- 建物や家財の保険金額
- 火災・風災・水災などの補償範囲
- 免責金額(自己負担額)
- 保険期間と支払方法
- 保険会社ごとの商品設計や割引制度
例えば、同じ木造住宅でも、所在地によって自然災害のリスクは異なります。
また、火災保険の参考純率は、損害保険料率算出機構が事故や自然災害のデータなどをもとに算出しています。
ただし、参考純率は各保険会社の実際の保険料そのものではありません。
そのため、保険料を知りたい場合は、購入予定の物件の条件を使って見積もりを取る必要があります。
築年数だけで保険料は決まらない
中古住宅を検討していると、「築20年なら火災保険は高い?」「築30年だと加入できない?」と気になるかもしれません。
築年数は、火災保険の商品によって保険料や引受条件に影響する場合があります。
ただし、築年数だけで保険料が決まるわけではありません。
保険会社や商品によって、加入できる築年数や必要な確認書類が異なることもあります。
古い中古住宅を購入する場合は、売買契約の直前になって保険を探すのではなく、物件の検討段階から加入条件を確認しておくと安心です。
築年数と住宅購入の判断については、中古住宅は築何年まで大丈夫?購入前に確認したいポイントでも解説しています。
5年間の保険料は実際の見積もりで確認する
火災保険は、保険期間を5年として契約することができます。現在の一般的な住宅向け火災保険では、最長5年の商品が中心です。
地震保険も、火災保険に付帯する形で、1年または長期契約などから選ぶ仕組みがあります。実際に選べる期間や支払方法は商品条件によって確認が必要です。
ここで注意したいのが、5年間の保険料と1年間の保険料をそのまま比較しないことです。
例えば、5年間で20万円という見積もりと、1年間で3万円という見積もりがあった場合、単純に3万円の方が安いとは判断できません。
保険期間と補償条件をそろえて比較する必要があります。
なお、「5年間で20万円」は比較方法を説明するための仮定額であり、中古住宅の平均保険料や実際の見積もりではありません。
火災保険と地震保険は何が違う?
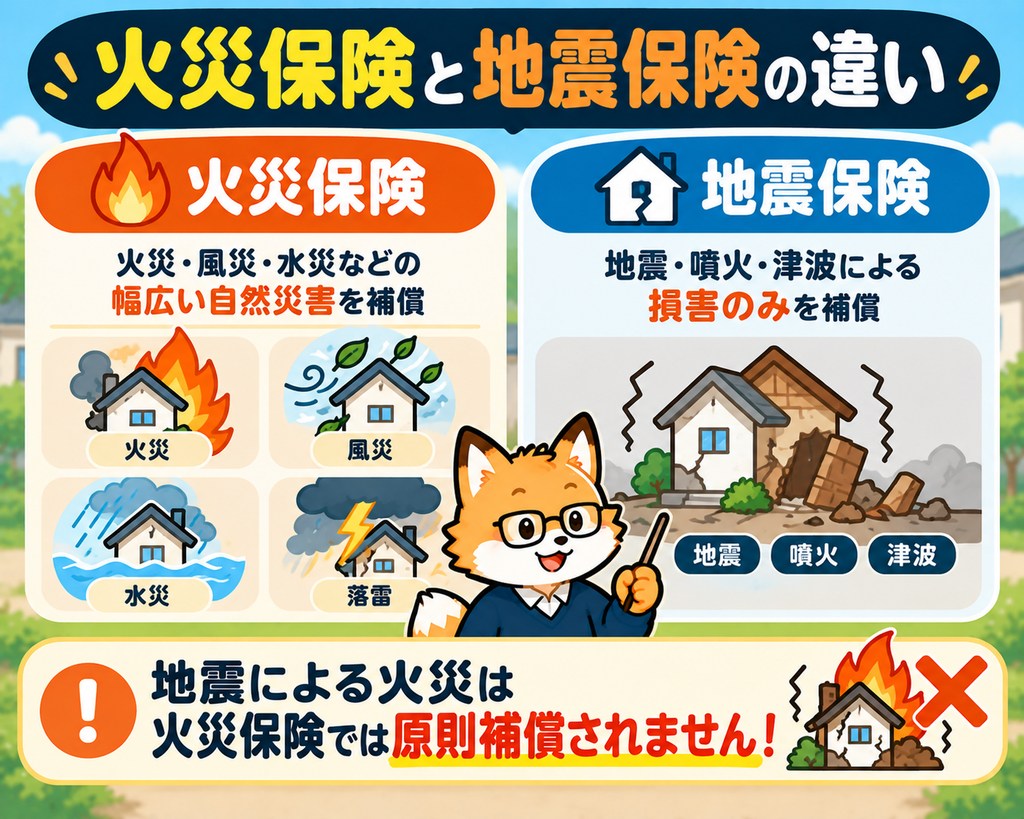
火災保険と地震保険は、似ているようで補償するリスクが異なります。
特に重要なのは、通常の火災保険では、地震・噴火・津波を原因とする損害が原則として補償されないという点です。
火災保険は火災以外の損害も補償対象になる
火災保険は、火事による被害だけを補償する保険ではありません。
商品や契約内容によっては、次のような被害も補償対象になります。
- 火災・落雷・破裂・爆発
- 台風などによる風災
- 雪災・雹(ひょう)災
- 洪水などによる水災
- 給排水設備の事故などによる水濡れ
- 盗難
- 不測かつ突発的な事故による破損・汚損
ただし、これらがすべての火災保険に自動的に含まれているわけではありません。
補償の対象や支払条件、免責金額は商品によって異なります。
「火災保険に入っているから何でも補償される」と考えず、契約内容を確認しましょう。
地震による火災は原則として火災保険だけでは補償されない
例えば、地震によって住宅が損壊した場合や、地震を原因として火災が発生した場合です。
こうした損害は、通常の火災保険だけでは原則として補償されません。
地震・噴火・これらによる津波を原因とする火災、損壊、埋没、流失などに備えるのが地震保険です。
地震保険は、火災保険とセットで契約する制度であり、地震保険だけを単独で契約することはできません。
ただし、火災保険の契約期間中に地震保険を追加できる場合があります。
地震保険は建物を完全に建て直すための保険とは限らない
地震保険の保険金額は、原則として火災保険の保険金額の30〜50%の範囲で設定します。
上限は建物5,000万円、家財1,000万円です。
例えば、建物の火災保険金額を2,000万円に設定した場合、地震保険金額は原則600万〜1,000万円の範囲となります。
ただし、地震で被害が発生したからといって、設定した地震保険金額が必ず全額支払われるわけではありません。
2017年1月1日以降を保険始期とする地震保険では、損害の程度を全損・大半損・小半損・一部損に区分し、認定された損害区分に応じて保険金が支払われます。
| 損害区分 | 地震保険金額に対する支払割合 |
|---|---|
| 全損 | 100% |
| 大半損 | 60% |
| 小半損 | 30% |
| 一部損 | 5% |
※損害区分ごとに時価額を基準とする支払限度などがあります。上表は制度の基本的な支払割合を示したものです。
地震保険は、住宅を元どおりに再建する費用を必ず全額補償するものではありません。
被災後の生活再建を支えるための備えとして考えることが大切です。
中古住宅の火災保険で迷いやすい補償は?
火災保険を選ぶとき、特に迷いやすいのが水災・水濡れ・破損汚損などの補償です。
ここでは、「付けるべき」「外すべき」と一律に決めるのではなく、判断するときの考え方を紹介します。
水災補償はハザードマップを確認して考える
水災補償は、洪水などによる住宅への被害に備える補償です。
必要性を考えるうえで役立つのが、国土交通省などが公開しているハザードマップです。
国土交通省・国土地理院のハザードマップポータルサイトでは、洪水、土砂災害、高潮、津波などのリスク情報を確認できます。
ただし、ハザードマップで浸水想定区域の外にあるからといって、水害が絶対に起こらないわけではありません。
想定されていない規模の雨や、排水能力を超える雨などによる浸水も考えられます。
水災補償を検討するときは、ハザードマップに加えて、周辺の地形や過去の浸水状況、住宅の立地条件も確認しましょう。
また、補償対象となる浸水の程度や支払条件は商品によって異なります。
「水災リスクが低そうだから、必ず水災補償を外してよい」という判断は避けたいところです。
水災と水濡れは別の補償
水災と水濡れは、似た言葉ですが、火災保険では別の補償として扱われることがあります。
例えば、次のような違いです。
| 補償 | 被害の例 |
|---|---|
| 水災 | 洪水などで住宅が浸水した |
| 水濡れ | 給排水設備の事故などで室内が水浸しになった |
ただし、配管そのものの修理費用や、経年劣化による漏水などは補償対象外となる場合があります。
中古住宅では、給排水設備の状態も確認しておきたいポイントです。
保険で対応できる事故と、日常の点検・修繕で備えるべき劣化は分けて考えましょう。
破損・汚損は子育て世帯にも関係する
子どもがいる家庭では、家の中で物をぶつけたり、誤って設備を壊したりすることもあります。
火災保険の「不測かつ突発的な事故による破損・汚損」の補償は、こうした事故に関係する場合があります。
ただし、子どもが壊したものなら何でも補償されるわけではありません。
事故の状況、建物と家財のどちらを保険の対象にしているか、免責金額、対象外となる損害などによって取扱いは変わります。
子育て世帯だから必ず付けるべきというものではありませんが、家族の生活スタイルと保険料の差を見ながら検討する価値があります。
建物と家財の補償は分けて考える
火災保険では、建物と家財を分けて契約することが一般的です。
建物の保険に入っていても、家具や家電などの家財が十分に補償されるとは限りません。
例えば、火災で住宅だけでなく、冷蔵庫、洗濯機、寝具、衣類なども被害を受ける可能性があります。
家族が多い家庭では、生活を再開するために必要な家財も少なくありません。
建物の保険金額だけでなく、家財をどの程度補償するかも考えておきましょう。
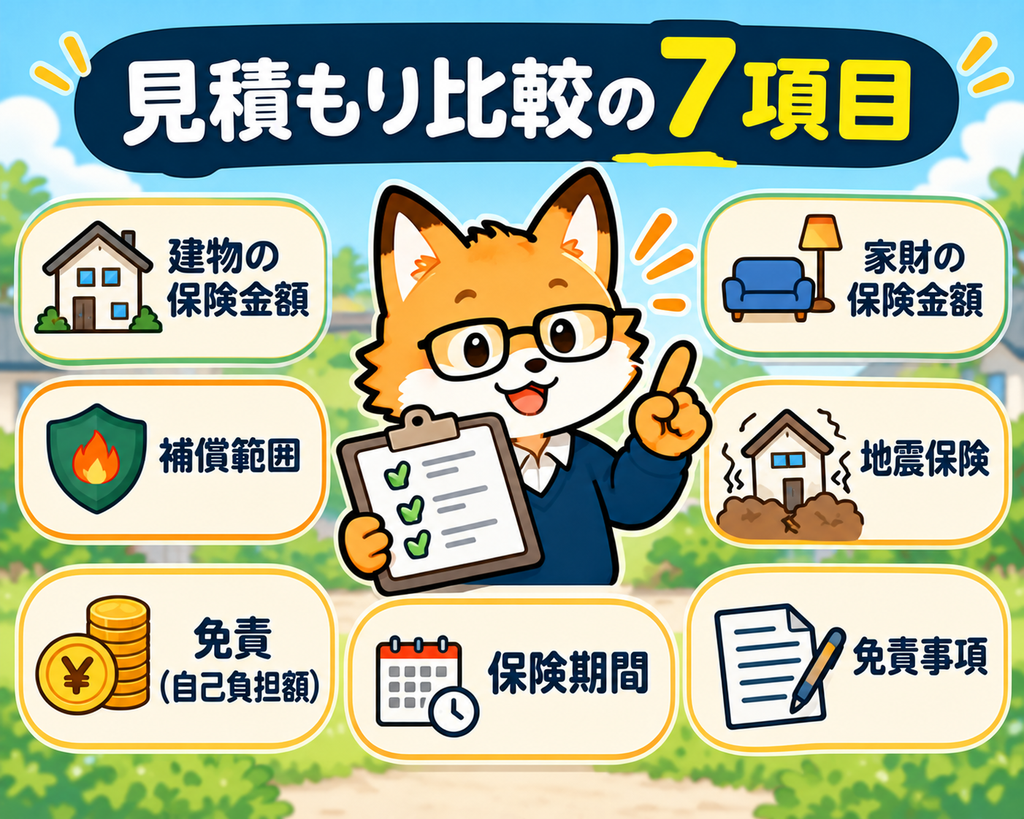
5年間の火災保険料を比較するときの7つのポイント
ここまでの内容を踏まえると、保険料を比較するときに大切なのは、単純な金額の安さではありません。
同じ条件で比較し、どの補償に差があるのかを把握することです。
① 建物の保険金額をそろえる
保険金額が異なれば、保険料も変わります。
建物の保険金額は、購入価格をそのまま使えばよいわけではありません。
中古住宅の購入価格には土地の価値も含まれていることが多いためです。
建物の再調達価額など、保険会社の評価方法を確認しながら、適切な保険金額を検討しましょう。
② 家財の保険金額をそろえる
家財補償を付ける場合は、その保険金額もそろえます。
建物だけの見積もりと、家財まで含む見積もりを比較すると、正しい判断ができません。
③ 水災・風災などの補償範囲をそろえる
水災補償の有無や、風災などの支払条件が違えば、保険料が変わることがあります。
まずは必要と考える補償を整理し、その条件で比較しましょう。
④ 地震保険の有無と保険金額をそろえる
火災保険だけの見積もりと、地震保険付きの見積もりでは、保険料が異なります。
地震保険の有無に加え、建物と家財のどちらに付けるか、保険金額はいくらかを確認します。
⑤ 免責金額をそろえる
免責金額とは、事故が発生したときに契約者が自己負担する金額のことです。
免責金額を高くすると保険料が抑えられる場合がありますが、小さな損害では自己負担が増える可能性があります。
保険料だけでなく、事故時にいくら負担できるかを考えましょう。
⑥ 保険期間と支払方法をそろえる
1年契約と5年契約では、保険料の支払時期や比較期間が異なります。
5年間の総負担を比較する場合は、各見積もりの保険期間、支払方法、更新条件などを確認してください。
将来の更新保険料は、現時点で確定していない場合があります。
⑦ 補償されないケースも確認する
最後に確認したいのが、補償対象外となる事故や損害です。
特に、中古住宅では経年劣化、自然消耗、施工不良などが保険で補償されるとは限りません。
また、給湯器や外壁などの修理費用が、必ず火災保険で賄えるわけではありません。
保険は突然の事故に備えるもの、修繕積立は住宅の劣化や設備交換に備えるものとして、役割を分けて考えましょう。
中古住宅の維持費については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方も参考にしてください。
火災保険料を抑えるには?必要な補償を削りすぎない考え方
火災保険の保険料を抑える方法はいくつかあります。
ただし、安くすることだけを目的に、必要な補償を外してしまうのは避けたいところです。
まずは補償の重複や不要な特約を確認する
保険を見直すときは、現在加入しているほかの保険も確認してみましょう。
例えば、個人賠償責任に関する補償などは、火災保険以外の契約にも付いている場合があります。
ただし、補償額や対象者、適用条件が同じとは限らないため、単純に片方を解約するのではなく内容を確認することが大切です。
免責金額と保険料のバランスを考える
小さな損害は家計から対応し、大きな損害には保険で備えるという考え方もあります。
その場合、免責金額を調整することで保険料が変わる可能性があります。
ただし、自己負担額を増やしすぎると、事故が起きたときに家計を圧迫することがあります。
生活防衛資金や住宅の修繕費とのバランスを考えて決めましょう。
同じ補償条件で複数の見積もりを比較する
保険会社によって商品設計や保険料が異なるため、複数の見積もりを比較することも選択肢です。
ただし、比較するときは補償条件をそろえることが前提です。
同じ建物・同じ保険金額・同じ補償範囲・同じ免責金額・同じ保険期間で比較して初めて、保険料の違いが判断しやすくなります。
また、比較サービスで紹介される保険会社や商品には範囲があり、すべての保険会社を比較できるとは限りません。
見積もりサービスを利用する場合も、紹介対象、連絡方法、個人情報の取扱いなどを確認しましょう。
補償条件をそろえて、保険料を比較したい方へ
中古住宅の火災保険は、所在地・構造・築年数・補償内容などで保険料が変わります。
まずは必要な補償を整理し、複数の見積もりで保険料と補償内容を比べてみましょう。
※比較サービスの利用が必要かどうかも含めて、ご自身の状況に合わせて判断してください。サービスによって紹介対象の保険会社・商品や案内方法は異なります。
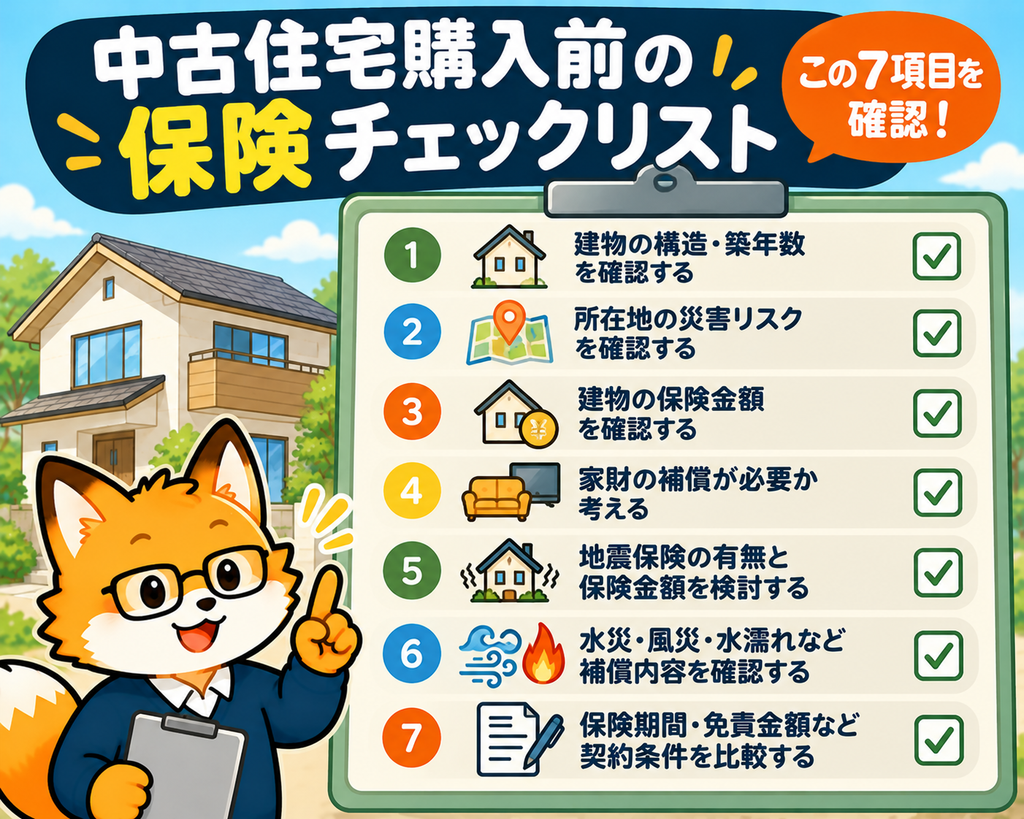
中古住宅を購入する前に確認したい7項目
火災保険・地震保険は、住宅を購入してから慌てて考えるよりも、購入前から確認しておく方が判断しやすくなります。
次の7項目をチェックしてみてください。
中古住宅の保険チェックリスト
□ 建物の構造・築年数を確認した
□ 所在地の災害リスクを確認した
□ 建物の保険金額を確認した
□ 家財の補償が必要か考えた
□ 地震保険の有無と保険金額を検討した
□ 水災・風災・水濡れなどの補償を確認した
□ 保険期間・免責金額・総保険料を比較した
また、住宅ローンを利用する場合は、金融機関が求める火災保険の条件も確認しておきましょう。
必要な補償内容や契約条件は、金融機関や商品によって異なる場合があります。
中古住宅の購入では、保険料以外にも登記費用や税金などが必要です。
購入時の費用をまとめて確認したい方は、中古住宅の購入時にかかる諸費用と購入後のお金も参考にしてください。
火災保険・地震保険も含めて住宅購入後の家計を考える
住宅購入後の家計を考えるときは、住宅ローンの返済額だけでなく、毎年・数年ごとに発生する費用も整理しておきたいところです。
保険料は月額に換算すると家計管理しやすい
例えば、火災保険・地震保険の合計が5年間で24万円だったと仮定します。
この場合、単純に60か月で割ると月4,000円相当です。
24万円 ÷ 60か月 = 月4,000円
ただし、これは家計管理の考え方を示すための仮定です。実際の保険料の平均額や、特定の住宅の見積もりではありません。
また、更新後の保険料が同じ金額になることを保証するものでもありません。
こうした費用を毎月の家計に組み込んでおくと、更新時にまとまった支出が発生しても対応しやすくなります。
固定資産税や修繕費も忘れない
持ち家では、保険料以外にも固定資産税・都市計画税や、設備交換・外壁などの修繕費がかかります。
特に中古住宅では、建物の状態によって必要な修繕費が変わります。
保険で備える部分と、自分で積み立てる部分を分けて考えることが大切です。
固定資産税の仕組みについては、中古住宅の固定資産税はいくら?築年数別の考え方と購入前の確認方法で詳しく紹介しています。
※上記の固定資産税記事へのリンクは、当該記事の公開後に有効になる想定です。未公開の場合は公開後にリンクを設置してください。
子育て世帯は教育費とのバランスも重要
子どもがいる家庭では、住宅ローンを返済しながら教育費も準備していく必要があります。
保険料を抑えることは家計管理の一つですが、必要な補償まで削ってしまうと、大きな被害が起きたときに家計への影響が大きくなる可能性があります。
一方で、保険を手厚くしすぎて毎月の貯蓄や教育費の準備が苦しくなることも避けたいところです。
僕自身も、3人の子どもを育てながら中古住宅を購入した立場として、住宅費・教育費・将来の資産形成を別々ではなく、一緒に考えることを大切にしています。
住宅購入後の住居費全体については、子ども3人家庭の住居費と教育費・貯金のバランスも参考にしてください。
火災保険・地震保険に関するよくある質問
中古住宅でも火災保険に加入できますか?
中古住宅でも火災保険に加入できる場合があります。
ただし、築年数や建物の状態、保険会社の商品条件などによって、引受条件や必要書類が異なる場合があります。
古い中古住宅を検討している場合は、早めに加入条件を確認しましょう。
住宅ローンを組むなら火災保険は必須ですか?
住宅ローンでは、金融機関が火災保険への加入を融資条件としている場合があります。
ただし、具体的な条件は金融機関やローン商品によって異なります。
住宅ローンの契約前に確認してください。
地震保険は必ず付けるべきですか?
地震保険を付けるかどうかは、住宅の立地、建物の構造、貯蓄、家族構成、被災後の生活再建に必要なお金などを踏まえて考える必要があります。
地震保険は建物の再建費用を必ず全額補償するものではありませんが、被災後の生活再建を支える役割があります。
一律に必要・不要と決めず、家計への影響を考えて判断しましょう。
地震保険料は年末調整や確定申告で控除できますか?
一定の要件を満たす地震保険料は、地震保険料控除の対象になります。
一方、現在の一般的な火災保険料そのものは、原則として地震保険料控除の対象ではありません。
控除を受ける場合は、保険会社などが発行する控除証明書を確認しましょう。
参考:国税庁|地震保険料控除
まとめ|火災保険は「安さ」よりも必要な補償を考えよう
中古住宅の火災保険・地震保険は、所在地や建物構造、築年数、補償内容などによって保険料が変わります。
そのため、「中古住宅なら5年間で○万円」と一律に判断することはできません。
今回のポイントを整理すると、次の3つです。
- 火災保険と地震保険では補償される損害が異なる
- 水災などの補償は、住宅の立地や家族の状況を踏まえて考える
- 保険料を比較するときは、保険金額・補償範囲・免責金額・保険期間をそろえる
保険料が安いことは家計にとってメリットですが、必要な補償を削りすぎると、万が一のときに家族の暮らしを立て直す負担が大きくなるかもしれません。
一方で、補償を増やせば増やすほどよいというものでもありません。
住宅ローン、固定資産税、修繕費、教育費、将来の貯蓄まで含めて、無理のない保険料と補償内容を考えたいところです。
家を守るための保険は、家族のこれからの暮らしを守るための備えでもあります。
中古住宅を購入するときは、保険料の金額だけでなく、「どんなときに、どのくらい補償されるか」まで確認してみてください。
参考資料・出典
※本記事は2026年10月時点で確認できる公的資料などをもとに、一般的な制度と考え方を解説したものです。個別の保険商品については、保険会社・代理店の最新の約款、重要事項説明書、見積書などをご確認ください。記事中の仮定額は実際の保険料や平均額を示すものではありません。
コメント