
「3,000万円の中古住宅なら、3,000万円用意すれば買える」
家探しを始めたばかりの頃は、そんなイメージを持つ人もいるかもしれません。
でも実際には、家を買うために必要なお金は物件価格だけではありません。
仲介手数料、登記費用、住宅ローンの諸費用、火災保険、税金……。
さらに中古住宅の場合は、購入後に
- リフォーム
- 給湯器やエアコンなどの設備交換
- 引っ越し
- 家具・家電
といった出費が発生することもあります。
私自身、3人の子どもを育てながら中古住宅を購入して感じたのは、
「いくらの家を買えるか」だけでなく、「買ったあとにいくら残せるか」まで考えることが大切
ということです。
この記事では、宅地建物取引士・賃貸不動産経営管理士・FPでもある「きつね」が、中古住宅購入で考えておきたいお金を整理します。
中古住宅購入では、諸費用だけでなく内見・住宅ローン・契約などを順番に進めていきます。全体像は中古住宅購入の流れを7ステップで解説でまとめています。
中古住宅は「物件価格」だけでは買えない
まず押さえておきたいのが、
物件価格=住宅購入に必要な総額ではない
ということです。
国土交通省も、住宅購入時には仲介手数料、住宅ローン関係費用、不動産取得税など、購入代金以外の費用が発生すると案内しています。
日本FP協会の資料では、住宅購入時の諸費用について、
- 新築:物件価格の3~7%程度
- 中古:物件価格の6~10%程度
が一つの目安として示されています。
例えば中古住宅なら、単純計算すると、
| 物件価格 | 諸費用6% | 諸費用10% |
|---|---|---|
| 2,000万円 | 120万円 | 200万円 |
| 2,500万円 | 150万円 | 250万円 |
| 3,000万円 | 180万円 | 300万円 |
| 3,500万円 | 210万円 | 350万円 |
| 4,000万円 | 240万円 | 400万円 |
となります。
もちろん、実際の金額は物件や住宅ローン、仲介の有無などによって変わります。
それでも、
「3,000万円の家を買う=3,000万円の買い物」ではない
ということは知っておきたいところです。
中古住宅購入でかかる主な諸費用
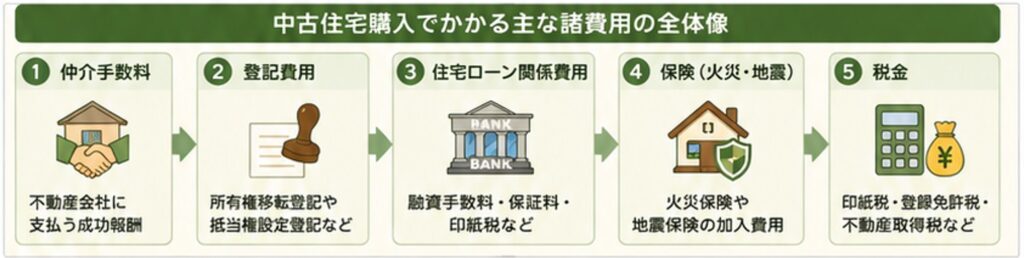
では、具体的に何にお金がかかるのでしょうか。
主なものを整理すると、次のようになります。
① 仲介手数料
不動産会社の仲介によって中古住宅を購入した場合に支払う費用です。
国土交通省の住まいの金融リテラシーサイトでは、成約価格が400万円を超える場合の仲介手数料について、
成約価格×3%+6万円+消費税
という計算方法が紹介されています。
例えば3,000万円の物件なら、
3,000万円×3%+6万円=96万円
これに消費税を加えると、
105万6,000円
となります。
※これは上限額の計算です。
中古住宅では、これだけで100万円を超えるケースもあります。
② 登記費用
住宅を購入すると、土地や建物の所有権を移すための登記が必要です。
住宅ローンを利用する場合には、抵当権設定登記も行われます。
その際、
- 登録免許税
- 司法書士報酬
などが発生します。
金額は物件の評価額や住宅ローンの借入額などによって変わるため、「一律○万円」とは言えません。
③ 住宅ローン関係の費用
住宅ローンにも、
- 融資手数料
- 保証料
- 印紙税
- 抵当権設定費用
などが発生する場合があります。
金融機関や住宅ローン商品によって仕組みが大きく異なるため、金利だけで住宅ローンを比較しないことも重要です。
「金利は低かったけれど、手数料を含めると意外と高かった」ということもあり得ます。
④ 火災保険・地震保険
住宅を購入したら、火災や自然災害への備えも必要です。
住宅ローンを利用する場合、金融機関から火災保険への加入を求められることもあります。
地震保険を付けるかどうかも含め、購入時の資金計画に入れておきたい費用です。
火災保険・地震保険は、保険料だけでなく補償内容の比較も大切です。中古住宅の火災保険・地震保険の費用と選び方で詳しく解説しています。
⑤ 税金
住宅購入では、
- 印紙税
- 登録免許税
- 不動産取得税
などの税金も関係します。
また、購入後には毎年、
固定資産税・都市計画税
がかかる場合があります。
中古住宅の固定資産税は、購入価格や築年数だけでは決まりません。築年数別の考え方や、購入前に実際の税額を確認する方法は、中古住宅の固定資産税はいくら?築10年・20年・30年の目安と購入前の確認方法で詳しく解説しています。
「住宅ローンさえ払えれば大丈夫」と考えず、こうした税金も住宅費として考えておく必要があります。
中古住宅で忘れたくない「購入後のお金」
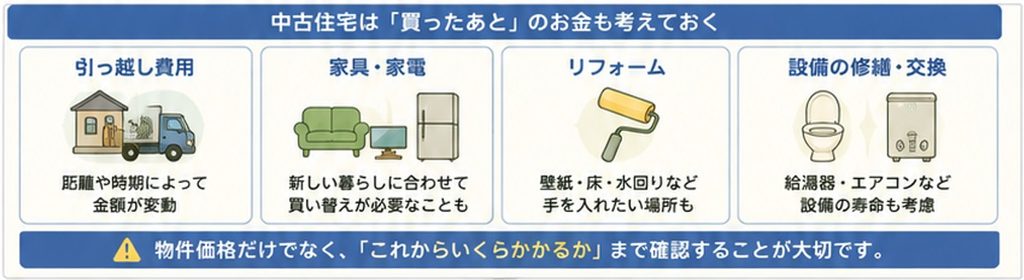
ここからが、私が中古住宅を考えるうえで特に重要だと思っている部分です。
中古住宅では、
買うまでのお金だけでなく、買った後のお金
も考えておきたいところです。
例えば、
引っ越し費用
家を購入したら、当然引っ越しが必要です。
家族5人となれば荷物も増えます。
時期や距離によって金額も変わるため、住宅購入費とは別枠で考えておいた方が安心です。
家具・家電
新しい家に引っ越すと、
「せっかくだからダイニングテーブルも……」
「この部屋にはエアコンがない」
「カーテンのサイズが合わない」
など、細かな出費が積み重なります。
一つひとつは住宅価格と比べれば小さくても、まとめるとそれなりの金額になります。
リフォーム・修繕
中古住宅の場合、購入直後から手を入れたい場所が出てくる可能性があります。
壁紙、床、水回りなどのリフォームだけではありません。
給湯器、エアコン、トイレなどの住宅設備にも寿命があります。
中古住宅は新築より購入価格を抑えられる可能性がある一方、
「これからいくら家にお金がかかりそうか」
まで確認して購入することが大切だと考えています。
購入時の価格だけでなく、築年数や建物の状態によって購入後の修繕費も変わってきます。
「築○年だから安心・危険」と築年数だけで判断するのはおすすめできません。修繕履歴や耐震性、土地・立地まで含めて確認することが大切です。
▶ 中古住宅は築何年までなら買って大丈夫?築年数より大切な5つのチェックポイント
給湯器や水回り、外壁・屋根などは、購入後に修理や交換が必要になる可能性があります。「物件価格+諸費用」だけで予算を使い切らず、買った後のお金まで考えておくことが大切です。
▶ 中古住宅の修繕費はいくら?購入後にかかる費用と備え方を解説
住宅価格や建築資材、住宅設備の価格は一定ではありません。物価上昇によって、購入時の予算だけでなく、購入後の修繕費も想定より増える可能性があります。
直近の価格動向と子育て世帯への影響は、こちらの記事で整理しています。
▶ 2026年9月の値上げ一覧|住宅価格・修繕費・子育て家計への影響を3児パパFPが解説
築年数は判断材料の一つですが、購入後の後悔を減らすには、建物状態だけでなく、修繕費・周辺環境・間取り・将来の売却まで確認する必要があります。
中古住宅で起こりやすい後悔と、購入前の確認事項はこちらで整理しています。
▶ 中古住宅を買って後悔しやすいこと7選|購入前に確認したいポイントを宅建士・3児パパが解説
中古住宅では、物件価格と諸費用だけでなく、入居前のリフォーム費用も資金計画に入れておきたいところです。水回りや内装、断熱などを直す予定がある方は、中古住宅のリフォーム費用はいくら?場所別の費用目安と予算の考え方もあわせて確認してみてください。
3,000万円の中古住宅なら「300万円程度の余裕」を見ておく?
例えば、3,000万円の中古住宅を検討しているとします。
先ほど紹介した6~10%という目安を当てはめると、購入時の諸費用だけで、
約180万~300万円
です。
さらに、
- 引っ越し
- 家具・家電
- リフォーム
- 修繕
などがあれば、それ以上になる可能性があります。
だからといって、
「3,000万円の家なら絶対に300万円必要」
という意味ではありません。
物件によって条件は違います。
重要なのは、
物件価格だけを見て予算いっぱいまで使わないこと。
です。
これは住宅ローンにも同じことが言えます。
金融機関から「借りられる金額」と、家計として「無理なく返せる金額」は同じではありません。
フラット35でも、年収400万円以上の場合、総返済負担率の基準は35%以下となっています。これはあくまで融資条件の基準であり、「35%まで借りても家計に余裕がある」という意味ではありません。
この点については1本目の記事で詳しく書いています。
▶【関連記事】子ども3人家庭の住宅ローンはいくらまで?「借りられる額」と「返せる額」の違い
頭金を入れすぎて「現金がない」状態にも注意
「住宅ローンを少なくするために、できるだけ頭金を入れたい」
という考え方もあります。
もちろん借入額を減らせば、住宅ローンの利息負担を抑えられるメリットがあります。
一方で、頭金として現金を使いすぎると、
家を買った直後に手元のお金がほとんどない
という状態になりかねません。
全国銀行協会も、住宅購入後に手元の貯蓄がゼロになることを避け、不測の事態に備えて生活費の半年分程度を残しておく考え方を紹介しています。
特に子育て家庭では、
- 教育費
- 車
- 医療費
- 家電の故障
- 住宅の修繕
など、まとまった支出が突然発生する可能性があります。
だから私は、
「住宅ローンをいくら減らせるか」だけでなく、「家を買ったあと現金をいくら残せるか」
も同じくらい重要だと考えています。
生活防衛資金や修繕費、教育費まで含めた考え方は、中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金で詳しく解説しています。
「年収からいくら借りられるか」ではなく、教育費や貯金・投資まで含めて住宅予算を考える方法はこちらで解説しています。
▶ 住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つのポイント
住宅購入用のお金と教育費・資産形成を混ぜない
3人の子どもがいる家庭なら、もう一つ考えておきたいことがあります。
住宅購入だけに資金を集中させないことです。
家を購入しても、その後には教育費が続きます。
老後資金も必要です。
そして、NISAなどを利用して長期的に資産を育てていくことも選択肢になります。
だからこそ、わが家ではお金を、
①近いうちに使うお金
②数年~十数年後に使うお金
③かなり先まで使わないお金
に分けて考えています。
この考え方については2本目の記事で詳しくまとめています。
▶【関連記事】子ども3人、いくら貯金すればいい?教育費・住宅ローン・NISAを一緒に考える
家を買うために現金を全部使ってしまったり、逆に将来が心配だからと住宅購入を必要以上に我慢したりするのではなく、
「家・教育費・資産形成」を一つの家計として考える。
これが「家と資産」で大切にしていきたい考え方です。
中古住宅を見るときは「価格+これからかかるお金」を見る
中古住宅を探していると、
2,980万円
3,480万円
といった物件価格にどうしても目が行きます。
でも、本当に見るべき数字はそれだけではありません。
例えば2,980万円の家でも、
- 諸費用はいくらか
- リフォームは必要か
- 設備はいつ交換になりそうか
- 固定資産税はいくらか
- 購入後に現金はいくら残るか
- 住宅ローンを払いながら教育費を準備できるか
まで含めて考える必要があります。
だから私は、中古住宅の予算を考えるなら、
「いくらの物件を買えるか」ではなく、「買ったあとも無理なく暮らせるか」
という視点を持つことが大切だと思っています。
まとめ|家を買ったあとから、本当の家計が始まる
中古住宅を購入するときは、物件価格以外にもさまざまなお金がかかります。
特に中古住宅では、
物件価格+購入時の諸費用+購入後の費用
まで考えて予算を決めることが大切です。
購入に必要なお金が整理できたら、契約前にはローン特約や手付金などの条件も確認しておきたいところです。中古住宅の契約前に確認すること10選で、契約直前のチェックポイントをまとめています。
そして、子育て家庭なら住宅だけを見て終わりではありません。
教育費もある。
家族との時間にもお金を使いたい。
将来に向けた資産形成も続けたい。
だからこそ、
「買える家」ではなく「買ったあとも家族が無理なく暮らせる家」を選ぶ。
そんな視点を、このサイトでは大切にしていきたいと思っています。
家を買う。
子どもを育てる。
資産をつくる。
その3つを一緒に考えていきましょう。

コメント