「住宅ローンの借り換えは、金利差1%以上ないと意味がない?」
「金利が0.3%下がるだけでも、借り換えた方が得になる?」
「借り換えには手数料がかかるけれど、結局いくら安くなるの?」
住宅ローンの借り換えを考えたとき、気になるのは金利の差と、実際に家計がどれくらい楽になるかではないでしょうか。
結論からいうと、住宅ローンの借り換えは、金利差だけで得かどうかを判断できません。
借入残高、残りの返済期間、借り換えにかかる諸費用によって、結果は大きく変わります。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級FP技能士として、住宅ローンと教育費、資産形成を一緒に考える情報を発信しています。
私自身も住宅ローンを返済している立場として、金利の数字だけでなく、家計にどれだけお金が残るのかを大切にしたいと考えています。
この記事では、金利差0.3%・0.5%・1.0%で借り換えた場合の返済額を、住宅ローン残高と残り年数別に比較します。
さらに、諸費用を差し引いた損益分岐点、住宅ローン控除や団体信用生命保険(団信)への影響、借り換えを検討する際の注意点まで解説します。
- 結論|住宅ローン借り換えは金利差0.3%でも得になる?
- 住宅ローン借り換えの損益分岐点とは?
- 金利差0.3%・0.5%・1.0%でいくら変わる?
- 残高1,000万・2,000万・3,000万円で借り換え効果を比較
- 住宅ローン借り換えにかかる諸費用とは?
- 借り換えが向いている人・慎重に考えたい人
- 変動金利と固定金利を比較するときの注意点
- 住宅ローン控除を受けていても借り換えできる?
- 団体信用生命保険(団信)の保障も比較しよう
- 繰上げ返済と借り換えはどちらが得?
- 3児家庭で借り換えを考えるなら、毎月の余力も大切
- 住宅ローンを借り換える前のチェックリスト
- 借り換えを検討するなら、どのように比較すればいい?
- 住宅ローン借り換えについてよくある質問
- まとめ|借り換えは金利差ではなく、諸費用を引いた実質メリットで判断
- 参考資料
結論|住宅ローン借り換えは金利差0.3%でも得になる?
条件によっては、金利差0.3%でも借り換えによる金銭的メリットが出る可能性があります。
ただし、すべての家庭に当てはまるわけではありません。
一般に、借入残高が多く、残りの返済期間が長いほど、金利が下がったときの利息軽減効果は大きくなります。
一方、借入残高が少ない場合や完済までの期間が短い場合には、借り換え費用の方が大きくなる可能性があります。
| 条件 | 借り換えを検討する際の考え方 |
|---|---|
| 金利差が大きい | 利息軽減効果が大きくなりやすい |
| 借入残高が多い | 金利差が小さくても効果が出る可能性 |
| 残り期間が長い | 利息軽減効果が積み重なりやすい |
| 諸費用が高い | 借り換えメリットが小さくなる |
| 団信の保障が変わる | 金額だけでは比較できない |
借り換えの判断では、次の計算が基本になります。
借り換えの実質的な金銭メリット
借り換え前後の残り総返済額の差 − 借り換え諸費用
※返済期間を同じにし、諸費用を現金で支払う場合の基本的な考え方です。税金・団信・金利変動などの影響は別途確認が必要です。
例えば、将来の返済額が80万円減っても、借り換えに70万円かかるなら、金銭的なメリットは約10万円です。
反対に、返済額が50万円しか減らなくても、諸費用が20万円なら、約30万円のメリットになります。
つまり、「金利差が何%あるか」より、「費用を差し引いていくら残るか」が重要です。
住宅ローン借り換えの損益分岐点とは?
損益分岐点とは、借り換えによって減る将来の返済額と、借り換えにかかる諸費用が同じになる境目です。
例えば、借り換えに60万円かかる場合、将来の返済額が60万円減れば、金銭面ではおおむね損益がゼロになります。
60万円を超える返済額の削減が見込めれば、借り換えによる金銭的なメリットが生まれます。
ただし、金利タイプや団信の保障内容が変わる場合、単純な金額比較だけでは十分ではありません。
「金利差1%以上」は絶対条件ではない
住宅ローンの借り換えでは、以前から「金利差1%以上・残高1,000万円以上・残り10年以上」といった目安が紹介されてきました。
しかし、これは一律の必要条件ではありません。
借入残高が多い場合や、諸費用が比較的少ない場合には、金利差1%未満でもメリットが出ることがあります。
逆に、金利差が1%あっても、残りの返済期間が短い場合などには、諸費用を十分に回収できない可能性があります。
金利差0.3%・0.5%・1.0%でいくら変わる?
ここからは、借り換えによる返済額の変化を具体的に比較します。
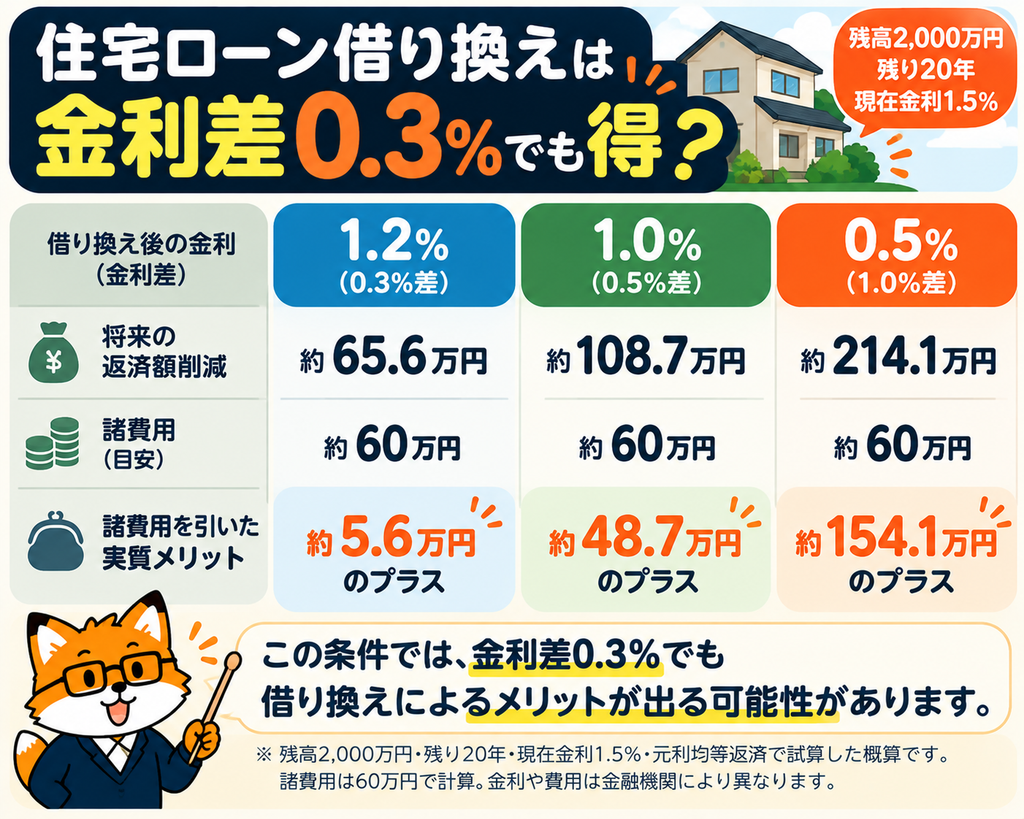
今回の試算では、現在の金利を年1.5%とし、借り換え後の金利が年1.2%・1.0%・0.5%になった場合を計算します。
金利は残り期間中ずっと変わらないと仮定します。変動金利の将来の返済額を予測するものではありません。
残高2,000万円・残り20年の場合
| 比較項目 | 借り換え前 | 金利差0.3% | 金利差0.5% | 金利差1.0% |
|---|---|---|---|---|
| 金利 | 1.5% | 1.2% | 1.0% | 0.5% |
| 将来の返済額削減 | ― | 約65.6万円 | 約108.7万円 | 約214.1万円 |
| 諸費用60万円を引いた差額 | ― | 約5.6万円 | 約48.7万円 | 約154.1万円 |
この例では、金利差0.3%でも、諸費用60万円を差し引いて約5.6万円のメリットが残ります。
ただし、差額が小さいため、実際の手数料や保障条件が変わると判断が逆転する可能性があります。
諸費用60万円は比較のために置いた仮定です。実際の借り換え費用が60万円になるという意味ではありません。
残高1,000万・2,000万・3,000万円で借り換え効果を比較
次に、借入残高によって結果がどのように変わるかを見てみましょう。
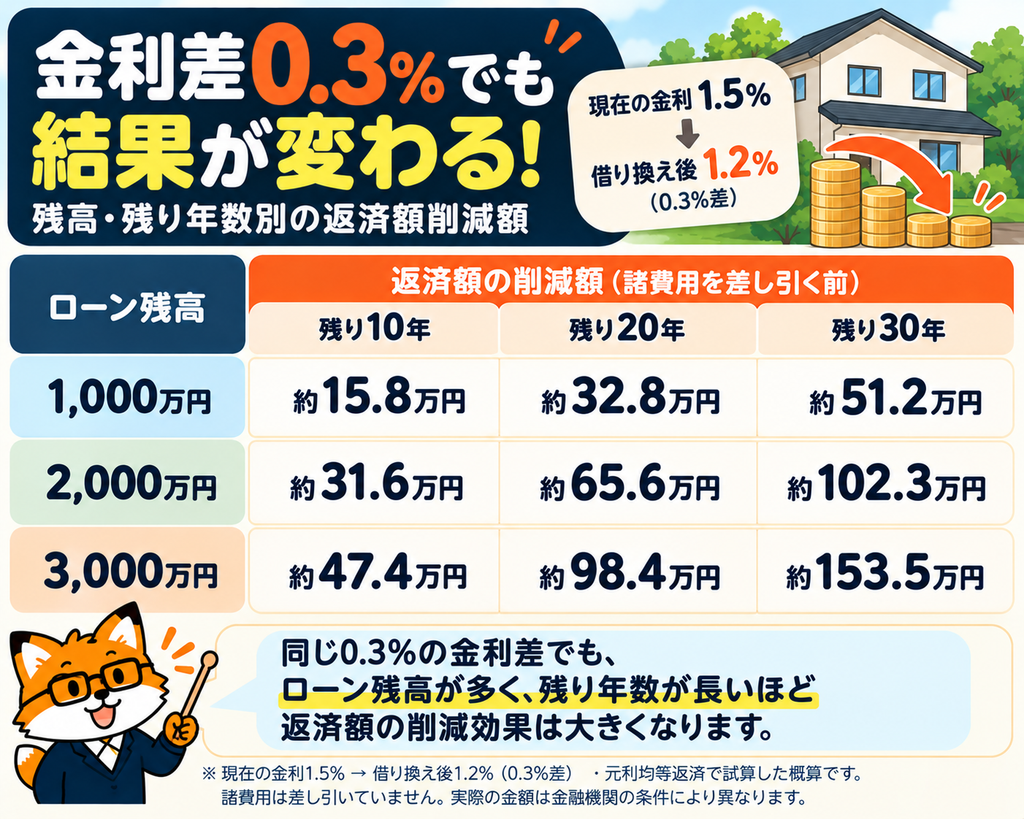
以下は、現在の金利1.5%から1.2%へ借り換えた場合、つまり金利差0.3%の試算です。
| ローン残高 | 残り10年 | 残り20年 | 残り30年 |
|---|---|---|---|
| 1,000万円 | 約15.8万円 | 約32.8万円 | 約51.2万円 |
| 2,000万円 | 約31.6万円 | 約65.6万円 | 約102.3万円 |
| 3,000万円 | 約47.4万円 | 約98.4万円 | 約153.5万円 |
※表の金額は、借り換えによって減る将来の返済額の概算です。借り換え諸費用は差し引いていません。
同じ0.3%の金利差でも、残高3,000万円・残り30年なら約153.5万円の削減となる一方、残高1,000万円・残り10年では約15.8万円にとどまります。
この違いがあるため、金利差だけで借り換えの損得を決めることはできません。
諸費用60万円なら、どのケースで得になる?
上の表から諸費用60万円を差し引いてみましょう。
| ローン残高 | 残り10年 | 残り20年 | 残り30年 |
|---|---|---|---|
| 1,000万円 | 約44.2万円のマイナス | 約27.2万円のマイナス | 約8.8万円のマイナス |
| 2,000万円 | 約28.4万円のマイナス | 約5.6万円のプラス | 約42.3万円のプラス |
| 3,000万円 | 約12.6万円のマイナス | 約38.4万円のプラス | 約93.5万円のプラス |
このモデルでは、借入残高が多く、残りの返済期間が長いケースほど、諸費用を上回るメリットが出やすくなっています。
ただし、諸費用を一律60万円とした仮定の比較です。実際には借入金額に連動する手数料などもあるため、残高が違えば諸費用も変わる可能性があります。
表は借り換えの仕組みを理解するためのものであり、個別の借り換え判断には正式な見積もりが必要です。
住宅ローン借り換えにかかる諸費用とは?
借り換えは、今の住宅ローンを完済し、新しい住宅ローンを組み直す手続きです。
そのため、新規借り入れに近い費用が発生する場合があります。
| 費用項目 | 内容 |
|---|---|
| 融資事務手数料 | 新しい金融機関へ支払う手数料 |
| 保証料 | 金融機関や保証方式によって必要になる場合がある |
| 抵当権抹消・設定費用 | 登記に必要な税金や司法書士報酬など |
| 印紙税 | 契約方式や契約内容によって発生 |
| 全額繰上げ返済手数料 | 現在の金融機関で発生する場合がある |
| その他 | 未払利息・各種証明書など |
融資事務手数料には、定額型と借入金額に応じた定率型などがあります。
例えば、借入額2,000万円に対して手数料が税込2.2%という条件なら、事務手数料だけで44万円です。
さらに登記費用などが必要になる場合があります。
一方で、保証料の精算や契約方式などによって、実際の負担額が変わることもあります。
諸費用を新しい住宅ローンに含める場合は?
金融機関によっては、借り換えにかかる諸費用を新しい住宅ローンに含められる場合があります。
手元資金を減らさずに済む可能性がある一方、借入額が増え、その分の利息も発生します。
そのため、諸費用を現金で支払う場合と、借入額に含める場合を同じ条件で比較することが大切です。
借り換えが向いている人・慎重に考えたい人
借り換えを検討しやすい人
- 現在より低い金利で借りられる可能性がある
- 住宅ローン残高が比較的多い
- 完済までの期間が長い
- 諸費用を差し引いても返済額の削減が見込める
- 金利タイプや団信の保障を見直したい
慎重に考えたい人
- 住宅ローン残高が少なく、完済が近い
- 借り換え諸費用が高くなる
- 現在の団信の保障を失うことが不利になる
- 借り換えの審査に不安がある
- 金利を下げるために、望まない金利変動リスクを取ることになる
借り換えは金銭的なメリットだけでなく、返済の安定性や保障内容も含めて判断する必要があります。
変動金利と固定金利を比較するときの注意点
住宅ローンを借り換えるときは、現在と借り換え後の金利タイプにも注目しましょう。
例えば、現在の固定金利から低い変動金利へ借り換えると、当初の毎月返済額は下がる可能性があります。
ただし、変動金利は将来の金利上昇によって返済負担が増える可能性があります。
一方、固定金利は金利が高めでも、一定期間または完済までの返済額を見通しやすいという特徴があります。
金利タイプが違う住宅ローンを比較する場合は、現在の金利だけでなく、将来の金利変動も考慮しましょう。
この記事のシミュレーションは、金利が残り期間中ずっと変わらない仮定です。変動金利の将来の返済総額を保証するものではありません。
住宅ローン控除を受けていても借り換えできる?
住宅ローン控除を受けている場合、借り換えによって控除がどうなるかも確認しておきましょう。
国税庁によると、借り換え後の住宅ローンでも、一定の要件を満たせば住宅ローン控除を引き続き受けられる場合があります。
主な要件は、借り換え後のローンが当初の住宅ローン返済のためのものであること、借り換え後の借入金が償還期間10年以上などの要件を満たすことです。
ただし、借り換えによって住宅ローン控除の適用期間が延長されるわけではありません。
また、諸費用を借り換えローンに含めるなど、借り換え後の借入額が従前の残高を超える場合には、控除対象となる年末残高の計算にも注意が必要です。
住宅ローン控除を受けている方は、借り換え前に金融機関へ必要書類を確認し、税務上の取扱いに不明点があれば税務署などへ相談しましょう。
団体信用生命保険(団信)の保障も比較しよう
住宅ローンの借り換えでは、新しい団体信用生命保険への加入が必要になる場合があります。
団信の保障内容は、金融機関や商品によって異なります。
死亡・高度障害に関する保障だけでなく、がんなどの疾病保障が付いている商品もありますが、保障条件や金利上乗せの有無には違いがあります。
また、健康状態などによって、新しい団信への加入が難しい場合もあります。
金利が下がるからといって、現在の保障を確認せずに借り換えを決めないようにしましょう。
繰上げ返済と借り換えはどちらが得?
住宅ローンの負担を減らす方法には、借り換えだけでなく繰上げ返済もあります。
| 比較項目 | 繰上げ返済 | 借り換え |
|---|---|---|
| 主な仕組み | 借入残高を減らす | 借入条件を見直す |
| 必要な資金 | 繰上げ返済に使う現金 | 借り換え諸費用など |
| 毎月返済額 | 返済方式によって変わる | 金利・期間などによって変わる |
| 返済期間 | 期間短縮型なら短くなる | 借り換え条件によって変わる |
| 注意点 | 手元資金が減る | 諸費用・審査・保障内容 |
繰上げ返済は、現金を使って借入残高を減らす方法です。
借り換えは、借入残高を大きく減らさずに、金利や返済条件を見直せる可能性がある方法です。
どちらが合理的かは、手元資金、住宅ローンの条件、家計の余力によって異なります。
300万円を繰上げ返済する場合と手元に残す場合については、住宅ローンは繰上げ返済すべき?300万円を返す・残す場合を比較で具体的に解説しています。
3児家庭で借り換えを考えるなら、毎月の余力も大切
ここからは、3人の子どもを育てながら中古住宅に暮らす私自身の視点です。
住宅ローンの借り換えによって、将来の総返済額を減らせることは魅力です。
ただし、教育費や住宅の修繕費が必要になる家庭では、総返済額だけでなく、毎月の家計負担も重要になります。
例えば、借り換えで毎月の返済額が5,000円減るとすれば、年間では6万円です。
そのお金を教育費や住宅の修繕費に回すこともできます。
一方で、借り換えにまとまった現金が必要なら、生活防衛資金を減らしすぎないか確認したいところです。
中古住宅では、外壁や屋根、給湯器などのメンテナンスも考える必要があります。
住宅購入後の費用については、中古住宅の年間維持費はいくら?固定資産税・修繕費・保険料を含めた家計シミュレーションでも解説しています。
借り換えの目的は、金利を下げること自体ではなく、家族の暮らしと将来の選択肢を守ることだと考えています。
住宅ローンを借り換える前のチェックリスト
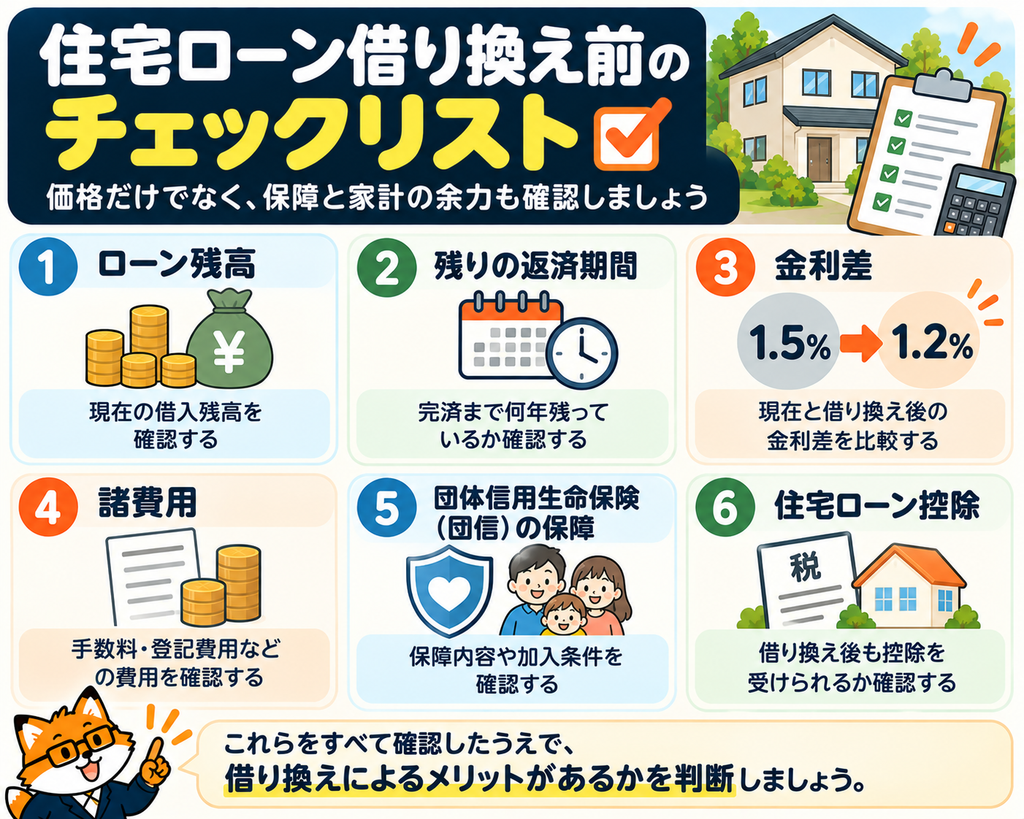
- □ 現在の住宅ローン残高を確認した
- □ 残りの返済期間を確認した
- □ 現在の適用金利と金利タイプを確認した
- □ 借り換え後の適用金利と条件を確認した
- □ 融資事務手数料・登記費用などを確認した
- □ 諸費用を差し引いた実質的なメリットを計算した
- □ 団信の保障内容を比較した
- □ 住宅ローン控除への影響を確認した
- □ 借り換え後も家計の現金に余裕がある
特に、借り換え後の返済期間を延ばして毎月の返済額を減らす場合は注意が必要です。
毎月の返済額が減っても、返済期間が長くなることで総返済額が増える可能性があります。
比較する際は、まず同じ返済期間で試算し、そのうえで返済期間を変更する場合のメリット・デメリットを確認しましょう。
借り換えを検討するなら、どのように比較すればいい?
借り換えによるメリットがありそうだと分かったら、次は実際の借り換え条件を比較します。
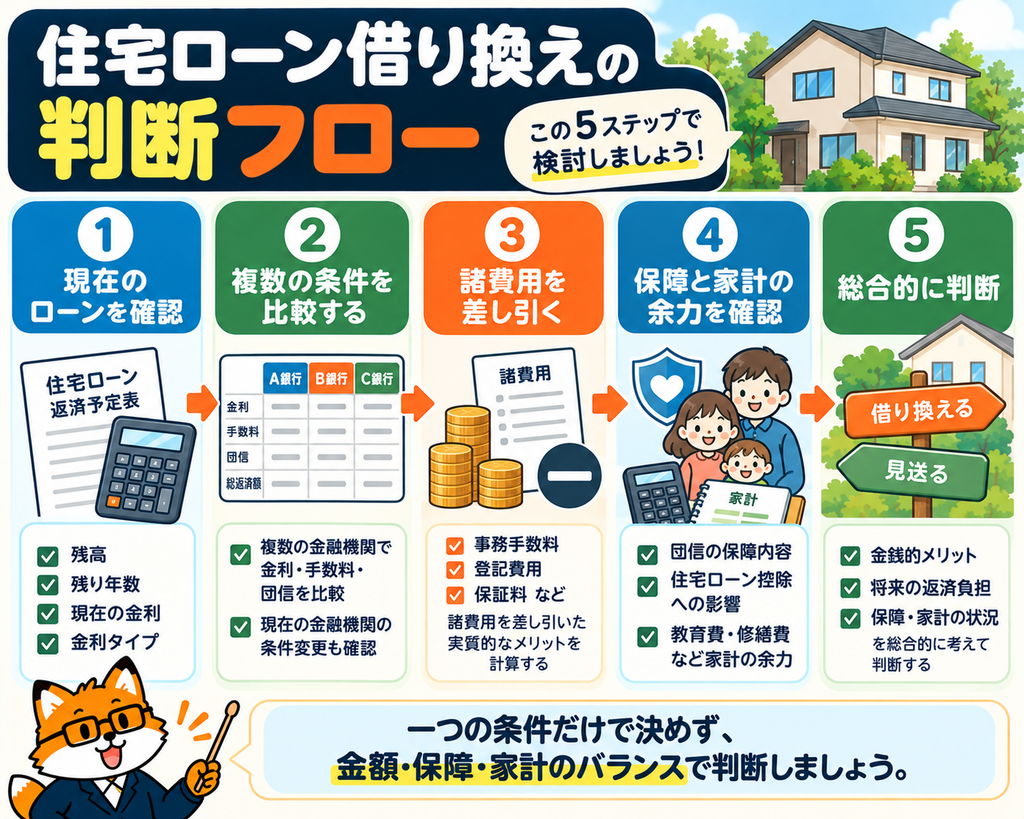
比較するときは、次の順番がおすすめです。
- 現在の金融機関で適用金利や条件の見直しができるか確認する
- 借り換え候補の金融機関を探す
- 金利・諸費用・団信を含めた条件を比較する
- 借り換え前後の総返済額を試算する
- 必要な手続きと審査条件を確認する
現在の金融機関で金利条件を見直せる場合には、借り換えに伴う諸費用を抑えられる可能性もあります。
ただし、金利引き下げに伴う手数料や条件変更の有無は金融機関によって異なります。
中古住宅の住宅ローンを比較するときの基本的な考え方は、中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントでも解説しています。
実際の借り換え条件を比較する際は、全国銀行協会の借り換えシミュレーションなども参考になります。
住宅ローン借り換えについてよくある質問
Q. 金利差0.3%でも借り換えは得になりますか?
借入残高が多く、残りの返済期間が長い場合などには、金利差0.3%でも諸費用を上回るメリットが出る可能性があります。
ただし、金利差だけでは判断できません。借り換え費用を含めた試算が必要です。
Q. 住宅ローン残高が1,000万円未満でも借り換えできますか?
金融機関の借り換え条件を満たせば、検討できる場合があります。
ただし、借入残高が少ない場合には利息軽減効果も小さくなりやすいため、諸費用との比較が重要です。
Q. 借り換えは何年目までにするべきですか?
一律に何年目までと決めることはできません。
残りの返済期間が長いほど利息軽減効果は大きくなりやすいものの、金利差や諸費用によって結果は変わります。
Q. 住宅ローン控除を受けていても借り換えできますか?
借り換え自体は可能です。一定の要件を満たせば、借り換え後も住宅ローン控除を継続できる場合があります。
ただし、借り換えによって控除期間が延びることはありません。
Q. 借り換えで毎月の返済額だけを減らすことはできますか?
借り換え後の金利や返済期間などの条件によっては、毎月の返済額を減らせる可能性があります。
ただし、返済期間を延ばす場合は総返済額が増えることもあるため、毎月の負担と総返済額の両方を比較しましょう。
まとめ|借り換えは金利差ではなく、諸費用を引いた実質メリットで判断
住宅ローンの借り換えは、金利差が大きいほど有利になりやすいものの、金利差だけで判断することはできません。
今回の試算では、残高2,000万円・残り20年・現在金利1.5%という条件で、金利差0.3%でも約65.6万円の返済額削減となりました。
諸費用を60万円と仮定すると、差し引き約5.6万円のメリットです。
一方、借入残高や残り期間が少ない場合には、借り換えによってかえって負担が増える可能性もあります。
借り換えを考える際は、次の5つを確認しましょう。
- 現在の住宅ローン残高と残り期間
- 借り換え前後の金利差
- 借り換えにかかる諸費用
- 団信と住宅ローン控除への影響
- 教育費・修繕費・生活防衛資金とのバランス
3人の子どもを育てながら中古住宅に暮らす私自身も、住宅ローンの返済負担だけでなく、教育費や住宅のメンテナンスに必要なお金を大切にしたいと考えています。
借り換えの目的は、金利を下げることではなく、家族の暮らしにとってよりよい返済条件を選ぶことです。
まずは現在の住宅ローンの条件を確認し、諸費用や保障内容まで含めて比較していきましょう。
参考資料
※本記事の試算は、比較のために設定した仮定の条件による概算です。金融機関の実際の適用金利、諸費用、返済方法、金利変動などによって結果は異なります。借り換えを実施する際は、金融機関の正式なシミュレーションと契約条件をご確認ください。
コメント