
「中古住宅を買いたいけれど、何から始めればいい?」
「気になる物件を見つけたら、すぐ契約するの?」
「住宅ローンの審査はいつ受ければいい?」
初めて中古住宅を購入すると、分からないことがたくさんあります。
僕自身も3人の子どもを育てながら中古住宅を購入しましたが、実際に動いてみると、物件探しだけでなく、内見、住宅ローン、購入申込み、売買契約、引き渡しなど、短期間にいくつもの判断が必要になります。
中古住宅は、新築と違って建物の状態が一軒ずつ違うのも大きな特徴です。
だからこそ、「どんな家を買うか」と同じくらい「どのタイミングで何を確認するか」が大切だと感じています。
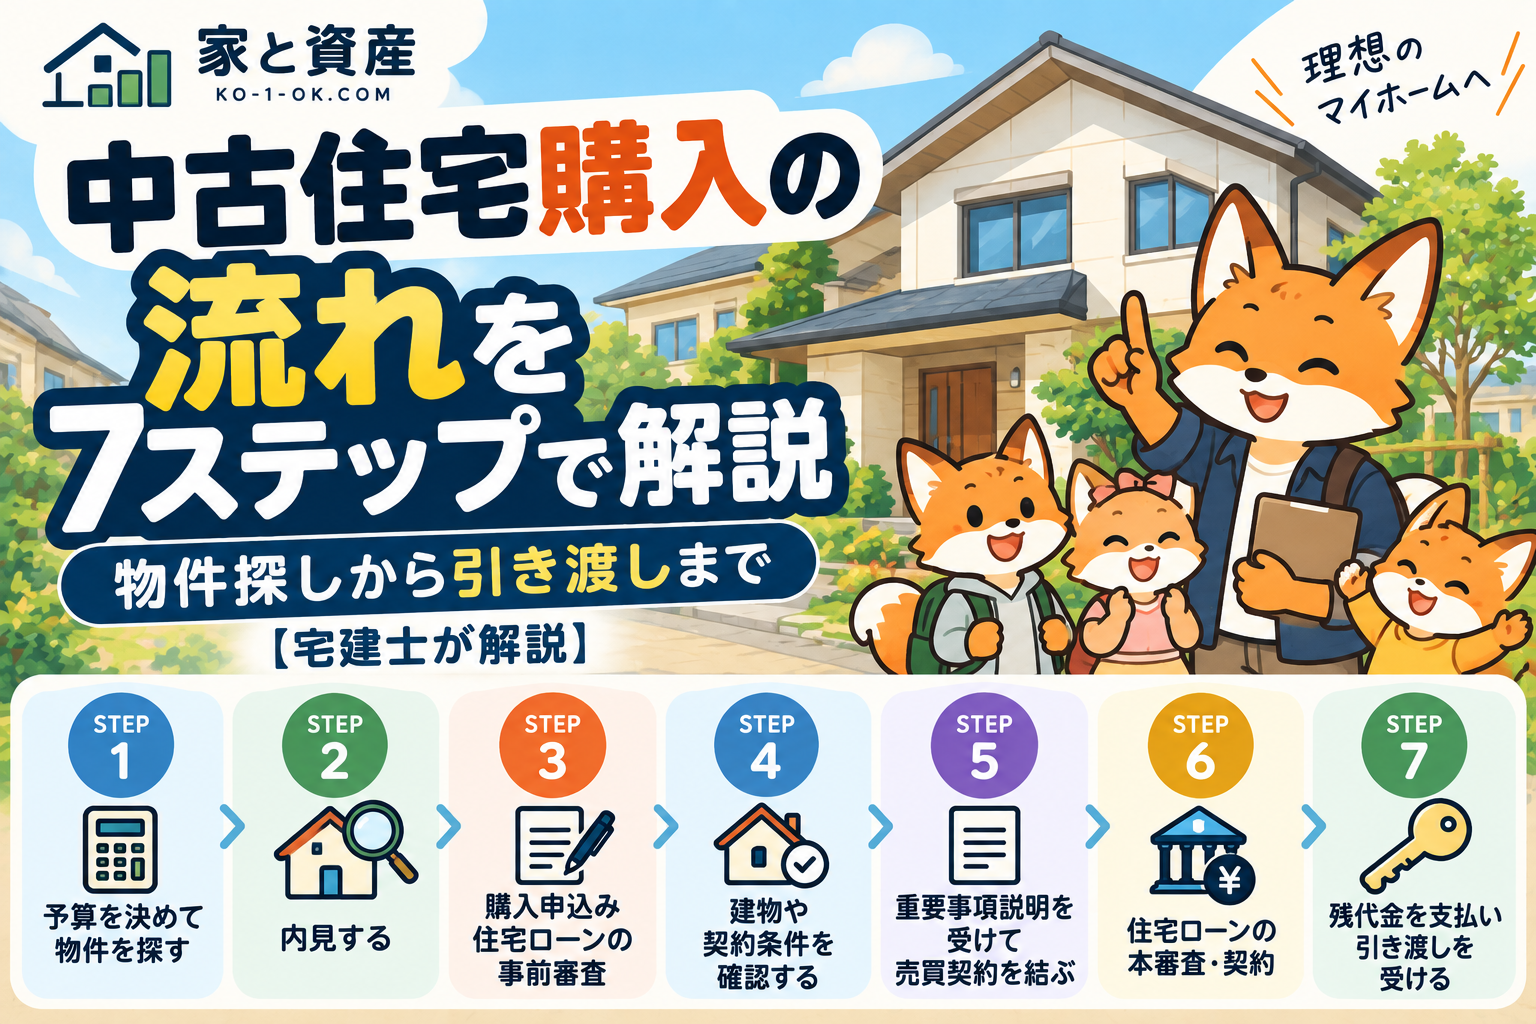
この記事では、宅建士・FP資格を持つ3児パパの「きつね」が、中古住宅を購入するときの流れを7ステップで整理します。
※実際の手続きや順序は、物件・不動産会社・金融機関・契約条件などによって異なる場合があります。
中古住宅購入の流れをまず7ステップで確認
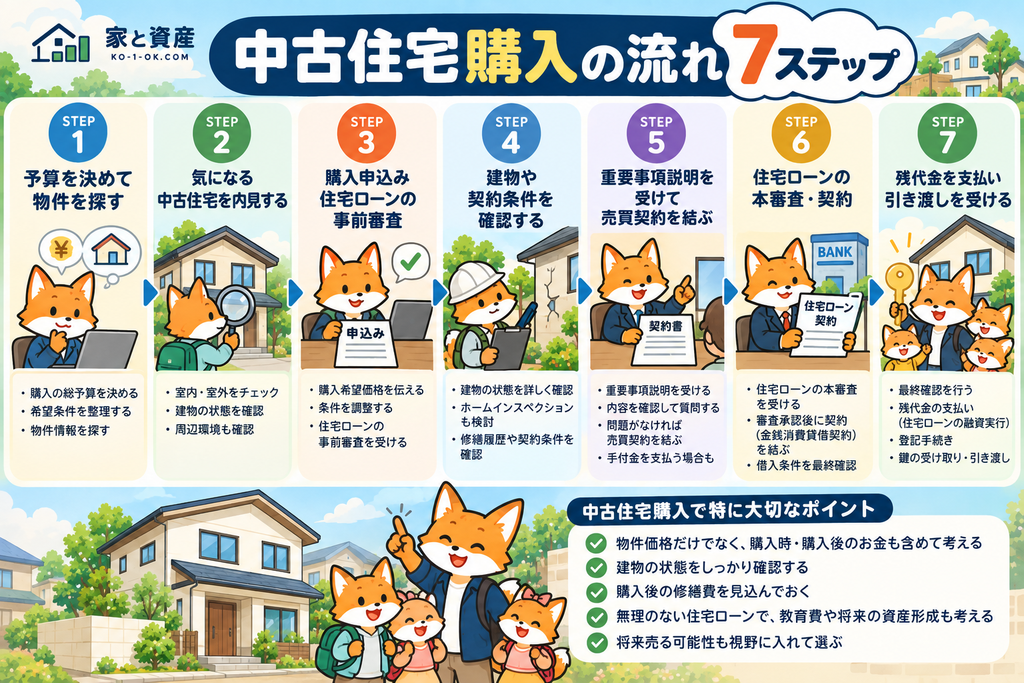
中古住宅購入の大まかな流れは、次の7ステップです。
- 予算を決めて物件を探す
- 気になる中古住宅を内見する
- 購入申込み・住宅ローンの事前審査
- 建物や契約条件を確認する
- 重要事項説明を受けて売買契約を結ぶ
- 住宅ローンの本審査・契約を進める
- 残代金を支払い、引き渡しを受ける
こうして見るとシンプルですが、中古住宅ではそれぞれの段階で確認しておきたいポイントがあります。
特に注意したいのが、
・物件価格以外のお金
・建物の状態
・購入後の修繕費
・住宅ローン
・将来売る可能性
です。
順番に見ていきましょう。
STEP1|予算を決めて中古住宅を探す
最初にやることは物件検索……と思うかもしれませんが、その前に「いくらまでなら買えるか」を整理しておきたいところです。
ここで注意したいのが、
「銀行から借りられる金額=無理なく返せる金額」ではない
ことです。
住宅を購入したあとも、
・毎月の生活費
・子どもの教育費
・固定資産税
・住宅の修繕費
・車の買い替え
・老後資金やNISAなどの資産形成
といった支出は続きます。
特に子育て家庭の場合、住宅購入時点では余裕があっても、その後に教育費が増えていく可能性があります。
僕は3児家庭なので、「住宅だけにいくら使えるか」ではなく、教育費や将来の資産形成を続けながら返せる金額か、という視点を大切にしています。
住宅ローンの予算については、住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方で詳しくまとめています。
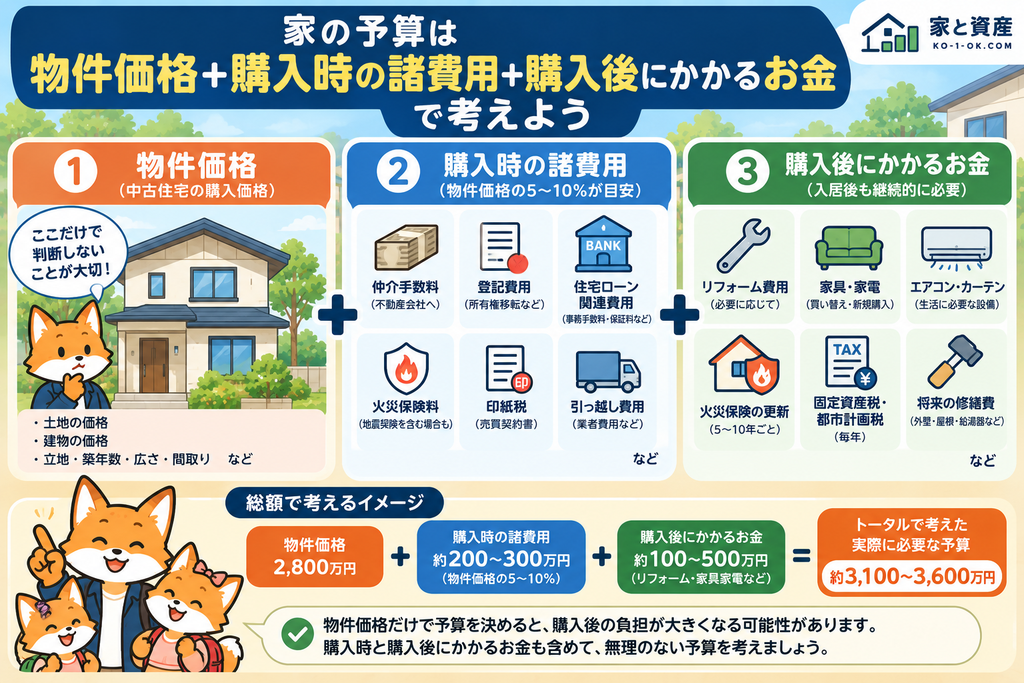
また、中古住宅では物件価格以外にも諸費用がかかります。
仲介手数料や登記費用、住宅ローン関連費用、火災保険なども考えておかなければなりません。
詳しい費用については、中古住宅を買うとき、物件価格以外にいくら必要?諸費用と購入後のお金を宅建士が解説も参考にしてください。
物件価格だけを見て予算上限まで使ってしまわず、購入時のお金と購入後のお金まで含めて予算を考えておきましょう。
STEP2|気になる中古住宅を内見する
予算と希望条件を整理したら、物件を探して内見します。
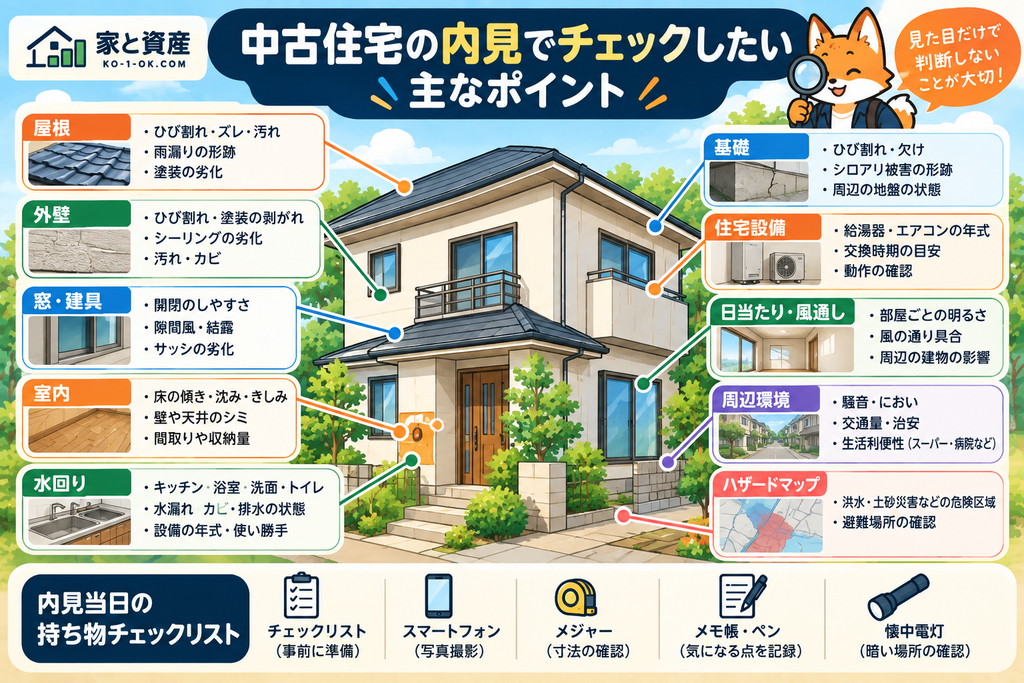
中古住宅の内見では、間取りや内装のきれいさだけで判断しないことが大切です。
例えば、
・外壁や屋根の状態
・基礎のひび割れ
・雨漏りの形跡
・床の傾きや沈み
・水回りの状態
・給湯器など住宅設備の年式
・日当たり
・道路との接し方
・周辺環境
・ハザードマップ
なども確認しておきたいポイントです。
内見時に確認したい項目は、中古住宅の内見で見るべきポイント15選|宅建士が教える後悔しないチェックリストで詳しく解説しています。
そして中古住宅の場合、もう一つ重要なのが**「これからいくらかかりそうか」**という視点です。
例えば購入価格が安くても、入居後すぐに外壁・屋根・給湯器・水回りなどの修繕が重なれば、家計への負担は大きくなります。
僕自身、中古住宅は「今いくらで買えるか」だけではなく、「買ったあと何年くらいで、どんな修繕が必要になりそうか」まで考えて比較した方がいいと感じています。
購入後に想定される修繕については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方を解説でまとめています。
内見時にはスマートフォンで写真を撮ったり、気になる部分をメモしたりして、複数の物件を比較できるようにしておくと便利です。
STEP3|購入申込み・住宅ローンの事前審査
「この家を購入したい」と判断したら、一般的には購入申込みへ進みます。
購入申込みでは、
・購入希望価格
・住宅ローン利用の有無
・契約希望日
・引き渡し希望日
などの条件を伝えます。
ただし、購入申込みと売買契約は同じものではありません。
売買契約を締結する前に、物件や契約条件についてしっかり確認しましょう。
住宅ローンを利用する場合は、この前後で金融機関の事前審査を進めるケースが一般的です。
事前審査では主に、
・年収
・勤務先や勤続年数
・他の借入状況
・購入予定物件
・希望借入額
などをもとに審査されます。
ここでも「審査に通ったから、この金額を借りても大丈夫」と考えるのではなく、購入後の家計から逆算することが重要です。
特に変動金利を利用する場合は、現在の返済額だけでなく、将来金利が上がった場合にも家計が回るか確認しておきたいところです。
STEP4|建物と契約条件を確認する
購入申込みから売買契約までの間は、とても重要な確認期間です。
中古住宅では、建物の状態をより詳しく知る方法として**「ホームインスペクション(建物状況調査)」**があります。
建物状況調査では、一定の資格を持つ専門家が、基礎・外壁などの構造上主要な部分や、雨水の浸入を防ぐ部分などについて調査します。
ただし、ホームインスペクションをすれば住宅のすべての不具合が分かるわけではありません。
基本的には目視や計測などによる調査なので、壁の内部や将来発生する不具合まで完全に予測するものではない点には注意が必要です。
それでも、内見だけでは判断しにくい建物状態を把握する材料の一つになります。
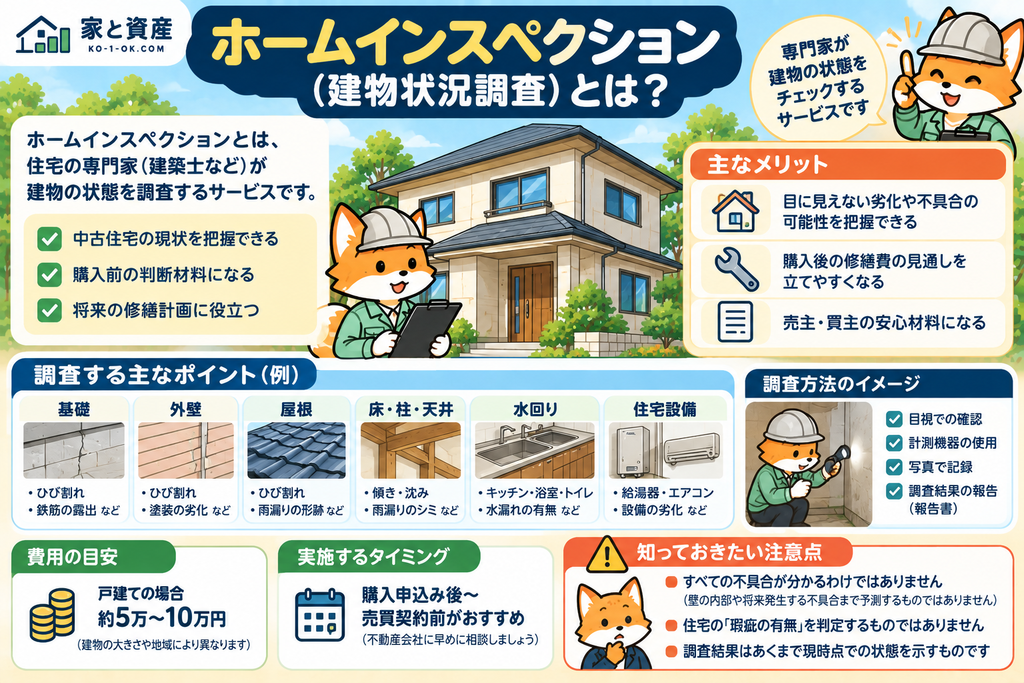
実施したい場合は、売買契約を結ぶ前の早い段階で不動産会社へ相談しておくとよいでしょう。
費用や実施するタイミングなどは、中古住宅のホームインスペクションは必要?費用・タイミング・注意点を宅建士が解説で詳しく解説しています。
あわせて、
・過去の修繕履歴
・リフォーム履歴
・設備の交換時期
・雨漏りやシロアリ被害などの履歴
・境界の状況
・契約不適合責任の範囲
なども確認しておきたいポイントです。
また、築年数だけで中古住宅の状態を判断するのはおすすめできません。
中古住宅は築何年までなら買って大丈夫?築年数より大切な5つのチェックポイントでも解説していますが、同じ築年数でも維持管理や修繕履歴によって状態は変わります。
STEP5|重要事項説明を受けて売買契約を結ぶ
建物や購入条件を確認したら、重要事項説明を受け、問題がなければ売買契約へ進みます。
重要事項説明では、購入する不動産について、
・権利関係
・法令上の制限
・道路との関係
・インフラの状況
・契約条件
など、購入判断に関わる重要な事項が説明されます。
中古住宅で建物状況調査が実施され、一定の条件を満たす場合には、その結果の概要なども重要事項説明の対象になります。
重要事項説明は「説明を聞いてサインすれば終わり」ではありません。
分からない用語や気になる点があれば、その場で確認しましょう。
できれば重要事項説明書や売買契約書の案を事前に受け取り、落ち着いて目を通しておくことをおすすめします。
売買契約では、契約内容に応じて手付金を支払うケースがあります。
ここから先は契約解除に条件や費用が発生する可能性があるため、
「よく分からないけれど、とりあえず契約」
は避けたいところです。
特に住宅ローンを利用する場合は、ローン特約の内容や期限についても確認しておきましょう。
STEP6|住宅ローンの本審査・契約
売買契約を結んだら、住宅ローンの本審査へ進みます。
事前審査に通っていても、本審査が必ず通るとは限りません。
本審査では、申込者の収入や信用情報だけでなく、購入する不動産についても確認されます。
本審査が承認されたら、金融機関と住宅ローンの契約(金銭消費貸借契約)を結びます。
この段階では、
・借入額
・金利タイプ
・返済期間
・毎月返済額
・団体信用生命保険
・繰上返済の条件
などを改めて確認します。
住宅ローンは数十年付き合う可能性がある契約です。
「月々いくら」だけでなく、
「教育費が増える時期にも返せるか」
「修繕費を積み立てながら返せるか」
「貯金やNISAを完全に止めなくても済むか」
という家計全体で考えておきたいところです。
3人の子どもがいる家庭に絞った住宅ローンの考え方については、子ども3人家庭の住宅ローンはいくらまで?「借りられる額」より大切なことでも解説しています。
STEP7|残代金の決済・引き渡し
住宅ローンの準備が整ったら、いよいよ決済・引き渡しです。
一般的には、
・物件の最終確認
・住宅ローンの融資実行
・残代金の支払い
・固定資産税などの精算
・登記手続き
・鍵の受け取り
などを行います。
引き渡し前には、契約時から物件の状態が変わっていないか、設備や残置物なども含めて確認しておきましょう。
鍵を受け取れば、中古住宅購入はひとまず完了です。
ただし、「家のお金」はここで終わりではありません。
引っ越し後には、
・リフォーム
・家具、家電
・エアコン
・カーテン
・火災保険
・固定資産税
・将来の修繕
などのお金も必要になります。
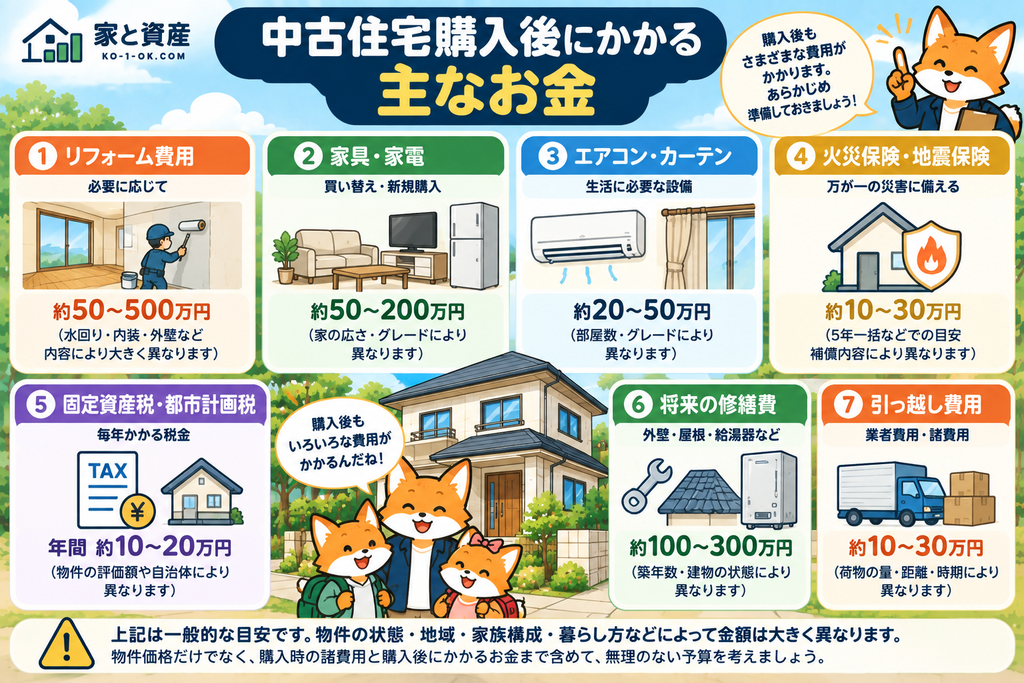
中古住宅では、購入後の修繕費をあらかじめ家計に組み込んでおくことが大切です。
中古住宅は「契約するまで」の確認が特に大切
中古住宅購入の流れを見ると、どうしても売買契約や住宅ローンに意識が向きます。
でも、僕が特に大切だと思うのは、
「契約する前にどこまで確認できたか」
です。
契約後に、
「外壁の修繕が必要だった」
「給湯器がそろそろ交換だった」
「思っていたより諸費用が高かった」
「将来売りにくい立地だった」
と気づいても、簡単には戻れません。
そのため、
内見
↓
建物状態の確認
↓
購入後費用の確認
↓
契約条件の確認
↓
売買契約
という順番を意識しておきたいところです。
特に「将来売る可能性」まで考えて住宅を選びたい方は、中古住宅は将来売れる?資産価値が下がりにくい家を見極める7つのポイントも購入前に確認してみてください。
中古住宅は新築より価格を抑えられる可能性がある一方、一軒ごとに状態が違います。
だからこそ、「物件価格」だけで比べないことが大切です。
3児家庭のわが家が中古住宅購入で大切だと思ったこと
わが家も、3人の子どもを育てながら中古住宅を購入しました。
住宅を探していると、どうしても、
「もう少し広い家がいい」
「もう少し新しい家がいい」
「せっかくだから設備も良い方がいい」
と予算を上げたくなります。
でも、住宅ローンは購入したあと何十年も家計に影響します。
さらに3児家庭では、これから教育費も増えていきます。
だからわが家では、
「買える家」ではなく、
「この家を買ったあとも、教育費や修繕費を準備しながら暮らせるか」
を大切にしました。
中古住宅購入では、建物を見ることと同じくらい、購入後の家計を見ることも重要だと思っています。
中古住宅購入の流れでよくある質問
中古住宅を見つけてから引き渡しまでどのくらいかかる?
物件や住宅ローン、売主・買主の事情などによって異なるため、一律には決まりません。
住宅ローンの審査や契約条件によってスケジュールが変わることもあります。
気になる物件が見つかったら、不動産会社に「契約・決済・引き渡しまでの予定」を確認しておきましょう。
購入申込みをしたら必ず買わなければならない?
購入申込みと売買契約は同じではありません。
ただし、申込み後は売主との条件調整などが進みます。
安易に申し込むのではなく、購入意思や資金計画を整理したうえで進めましょう。
ホームインスペクションは必ず必要?
すべての中古住宅で必須というわけではありません。
ただし、建物状態を把握するための判断材料になります。
特に建物の状態に不安がある場合や、修繕履歴が十分に分からない場合などは、選択肢の一つとして検討する価値があります。
中古住宅は築年数が新しい方が安心?
築年数だけでは判断できません。
同じ築20年でも、これまでの維持管理や修繕状況によって建物の状態は変わります。
築年数に加えて、建物状態・耐震性・修繕履歴・土地・立地・将来の売却可能性なども確認しましょう。
まとめ|中古住宅は「順番」を知ってから動こう
中古住宅購入の基本的な流れは、
- 予算を決めて物件を探す
- 内見する
- 購入申込み・住宅ローン事前審査
- 建物や契約条件を確認する
- 重要事項説明・売買契約
- 住宅ローン本審査・契約
- 決済・引き渡し
です。
ただ、この7ステップだけ覚えておけばいいわけではありません。
中古住宅では、
「建物はいくらか」
だけではなく、
「購入時にいくらかかるか」
「購入後にいくらかかるか」
「家族が無理なく住宅ローンを返せるか」
「将来売ることになっても困らないか」
まで考えて選ぶことが大切です。
実際に中古住宅を探している方は、購入前に中古住宅を買って後悔すること7選|購入前に確認したいポイントを宅建士・3児パパが解説も確認しておくと、今回の7ステップで「どこに注意すべきか」がより分かりやすくなると思います。
わが家も中古住宅を購入しましたが、住宅購入はゴールではなく、そこで家族の暮らしが始まります。
家を買ったあとも、子どもを育て、教育費を準備し、将来の資産をつくっていく。
「家と資産」では、そんな家族のお金を一緒に考えていきます。
コメント