
「住宅ローンの団信に入ったら、今の生命保険は不要になる?」
「団信と生命保険で保障が重複しているなら、保険料を減らしたい」
「でも、子どもが3人いるから、保障を減らして大丈夫なのか不安……」
住宅を購入した後、こうした疑問を感じる方もいるのではないでしょうか。
住宅ローンの団体信用生命保険(団信)は、加入者が死亡するなど所定の条件に該当した場合、対象となる住宅ローン残高が保険金によって返済される仕組みです。
そのため、住宅購入前と比べて、生命保険で準備すべき死亡保障額が小さくなる場合があります。
ただし、団信に加入したからといって、生命保険がすべて不要になるわけではありません。
住宅ローンの返済がなくなっても、家族の生活費や教育費、住宅の維持費は残るからです。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・賃貸不動産経営管理士・2級ファイナンシャル・プランニング技能士として、住宅ローンと子育て、資産形成を一体で考えています。
この記事では、団信と生命保険の違いを整理しながら、子ども3人家庭のモデルケースで必要保障額を試算します。
生命保険を減額・解約する前に何を確認すべきか、具体的な順番も紹介します。
※本記事は一般的な制度とモデルケースに基づく解説です。団信や生命保険の支払条件、公的年金の受給要件は個別に異なります。実際の保障変更は契約内容を確認して判断してください。
結論|団信加入後は生命保険を見直せるが、すべて不要とは限らない
最初に結論を整理します。
団信で住宅ローンの返済に備えられるなら、生命保険の死亡保障を減らせる可能性があります。
ただし、残された家族に必要なお金は、住宅ローンだけではありません。
| 必要なお金 | 団信で備えられる? |
|---|---|
| 対象となる住宅ローン残高 | 所定の保障条件を満たせば返済される |
| 家族の毎月の生活費 | 原則として別に準備が必要 |
| 子どもの教育費 | 原則として別に準備が必要 |
| 固定資産税・住宅修繕費 | 原則として別に準備が必要 |
| 葬儀費用などの一時支出 | 原則として別に準備が必要 |
| 医療費・就業不能時の生活費 | 団信の保障条件だけでは十分とは限らない |
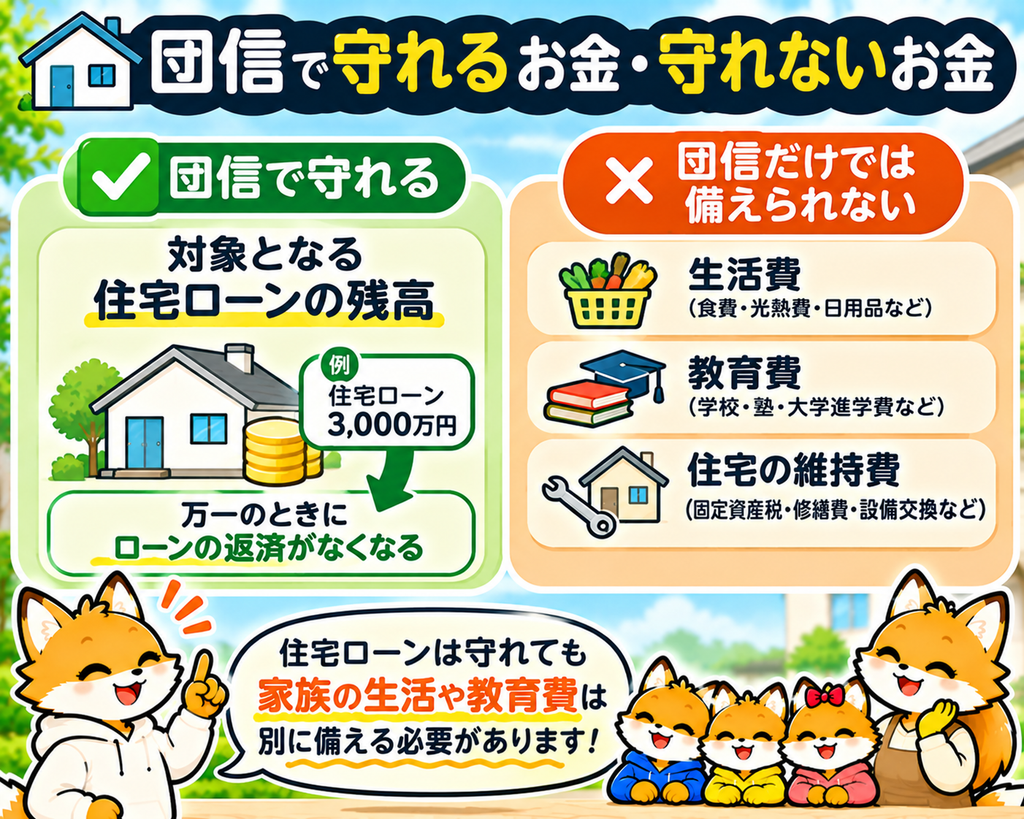
つまり、団信は住宅ローンの返済リスクを軽減するための保障であり、家族の生活全体を保障するものではありません。
見直しの基本は、次の3つです。
- 団信で、どの住宅ローンがいくら保障されるか確認する
- 残された家族の生活費・教育費と、公的保障・資産を計算する
- 不足する部分だけを民間の生命保険で補う
この順番で考えると、保障を減らしすぎることも、必要以上に保険料を払い続けることも避けやすくなります。
団信と生命保険は何が違う?
団信は住宅ローンの返済に備える保険
団体信用生命保険(団信)は、住宅ローンの返済中に加入者が死亡するなど、契約で定められた保障事由に該当した場合、保険金が住宅ローン残高の返済に充てられる仕組みです。
例えば、対象となる住宅ローン残高が2,500万円あるときに、団信の支払条件を満たした場合、その残高が返済される仕組みが一般的です。
ただし、団信の保障内容は商品によって異なります。
死亡に加えて、所定の身体障害状態や疾病などを保障する商品もありますが、すべての団信が同じ条件ではありません。
また、保険金は原則として住宅ローンの返済に使われ、遺族が自由に使える現金として受け取る仕組みではありません。
生命保険は家族の生活費などにも備えられる
一方、一般的な死亡保険は、被保険者が死亡した場合などに、契約で定められた保険金を受取人が受け取る仕組みです。
受け取ったお金は、生活費や教育費など、家族の必要な支出に充てることができます。
| 比較項目 | 団信 | 一般的な死亡保険 |
|---|---|---|
| 主な目的 | 住宅ローンの返済 | 遺族の生活費など |
| 保障額 | 対象となるローン残高に連動することが多い | 契約で設定した保険金額 |
| お金の使い道 | 対象ローンの返済 | 生活費・教育費など |
| 保障期間 | 原則としてローン返済期間に対応 | 契約内容による |
団信と生命保険は、どちらも死亡に備える仕組みですが、役割が異なります。
住宅ローンの借り方や団信の違いについては、住宅ローンの単独・連帯債務・ペアローン比較で詳しく解説しています。
団信加入後に生命保険を見直せる3つの理由
① 住宅ローン返済分の保障が重複する場合がある
住宅購入前に、将来の住居費も含めて大きな死亡保障を準備していた場合、団信加入によって保障の一部が重複する可能性があります。
例えば、死亡保険3,000万円に加入していて、そのうち住宅ローン返済に備える目的で1,000万円を想定していたとします。
団信によってその住宅ローン返済に備えられるなら、死亡保険の必要額を見直す余地があります。
ただし、3,000万円から必ず1,000万円を減らしてよいという意味ではありません。
残された家族の生活費や教育費、公的保障、保有資産まで確認して判断する必要があります。
② 必要な死亡保障額は子どもの成長とともに変わる
子どもが小さいときは、生活費や教育費が長期間必要になる可能性があります。
一方、子どもが成長し、独立までの期間が短くなれば、将来必要となる支出の総額も変わります。
死亡保障を一度決めたままにするのではなく、子どもの成長や家計の変化に合わせて見直すことが大切です。
③ 保険料を教育費や貯蓄に回せる可能性がある
例えば、生命保険の見直しによって毎月3,000円の保険料を減らせた場合、年間では3万6,000円です。
10年間では36万円になります。
これは運用益を含まない単純計算ですが、固定費を減らす効果は小さくありません。
ただし、保険料を減らすこと自体が目的になってはいけません。
必要な保障を確保したうえで、不要な保険料を減らすことが大切です。
団信があっても必要になるお金は?子ども3人家庭で考える
住宅ローンの返済がなくなっても、家族の暮らしに必要なお金は残ります。
特に子ども3人家庭では、教育費が重なる時期も考えておきたいところです。
① 毎月の生活費
食費、日用品、光熱費、通信費、交通費、医療費などは、住宅ローンがなくなっても必要です。
また、亡くなった方自身の支出が減る一方で、家事や育児を補うための支出が増える可能性もあります。
そのため、現在の生活費をそのまま使うのではなく、残された家族の生活費として見積もることが大切です。
② 子どもの教育費
学校教育費だけでなく、塾代、習い事、受験費用、大学進学費用なども考える必要があります。
子どもが3人いる場合、進路によって必要額が大きく変わります。
教育費の全体像については、子ども3人の教育費総額|公立・私立・大学進路別の比較で整理しています。
なお、毎月の生活費に含めた教育費と、大学進学などのまとまった教育費は、二重に計算しないよう注意しましょう。
③ 住宅の維持費
団信によって住宅ローン残高がなくなっても、持ち家に関する支出がすべてなくなるわけではありません。
- 固定資産税・都市計画税
- 火災保険・地震保険
- 外壁・屋根などの修繕費
- 給湯器・エアコンなどの設備交換費
- マンションの場合は管理費・修繕積立金など
中古住宅の場合は、住宅ローン以外の維持費も含めて考えることが重要です。
④ 葬儀費用や当面の現金
葬儀費用などの一時的な支出や、保険金・遺族年金が支給されるまでの生活費も考えておきたいところです。
預貯金が十分にあれば、すべてを生命保険で準備する必要はありません。
ただし、生活防衛資金を使い切る前提で死亡保障を減らすことは避けたいですね。
現金の備え方については、子ども3人家庭の生活防衛資金はいくら必要?も参考にしてください。
遺族年金はいくら受け取れる?2026年度の制度を確認
生命保険の必要額を考えるうえで、忘れてはいけないのが公的保障です。
一定の要件を満たす場合、家族は遺族基礎年金や遺族厚生年金を受け取れることがあります。
子ども3人の場合の遺族基礎年金
2026年度(令和8年度)の遺族基礎年金は、昭和31年4月2日以後生まれの「子のある配偶者」が受給する場合、次の金額です。
| 対象となる子の人数 | 年額 | 月額換算 |
|---|---|---|
| 1人 | 109万1,100円 | 約9.1万円 |
| 2人 | 133万4,900円 | 約11.1万円 |
| 3人 | 141万6,200円 | 約11.8万円 |
出典:日本年金機構|遺族基礎年金(受給要件・対象者・年金額)
※月額換算は年額を12で割った参考値です。実際の年金は毎月支払われるわけではありません。
※ここでいう「子」は、原則として18歳になった年度の3月31日までの子、または所定の障害状態にある20歳未満の子です。人数や受給要件によって金額は変わります。
特に重要なのは、子どもが成長すると、遺族基礎年金の加算額や受給状況が変わることです。
現在3人分の加算があっても、その金額が20年間ずっと続くわけではありません。
会社員などは遺族厚生年金の対象になる場合もある
亡くなった方が厚生年金の被保険者であるなど、所定の要件を満たす場合は、遺族厚生年金が支給されることがあります。
遺族厚生年金の金額は、亡くなった方の厚生年金加入期間や報酬などによって変わります。
また、受け取る方の年齢や家族構成などによって、支給条件が異なる場合があります。
そのため、年収だけをもとに「遺族厚生年金は月○万円」と一律に決めることはできません。
詳しくは、日本年金機構|遺族厚生年金の受給要件・対象者・年金額を確認してください。
実際の見直しでは、ねんきん定期便などの情報をもとに、年金事務所や専門家に受給見込額を確認すると安心です。
【具体例】子ども3人家庭の必要保障額を計算してみる
ここからは、仮の家族を設定して計算してみます。
必要保障額は、次の考え方で整理できます。
必要保障額 = 今後必要になる支出 − 遺族の収入・公的保障 − 使える資産
ただし、支出や収入は将来ずっと同じではありません。まずは、今後5年間に限った簡易モデルで考えます。
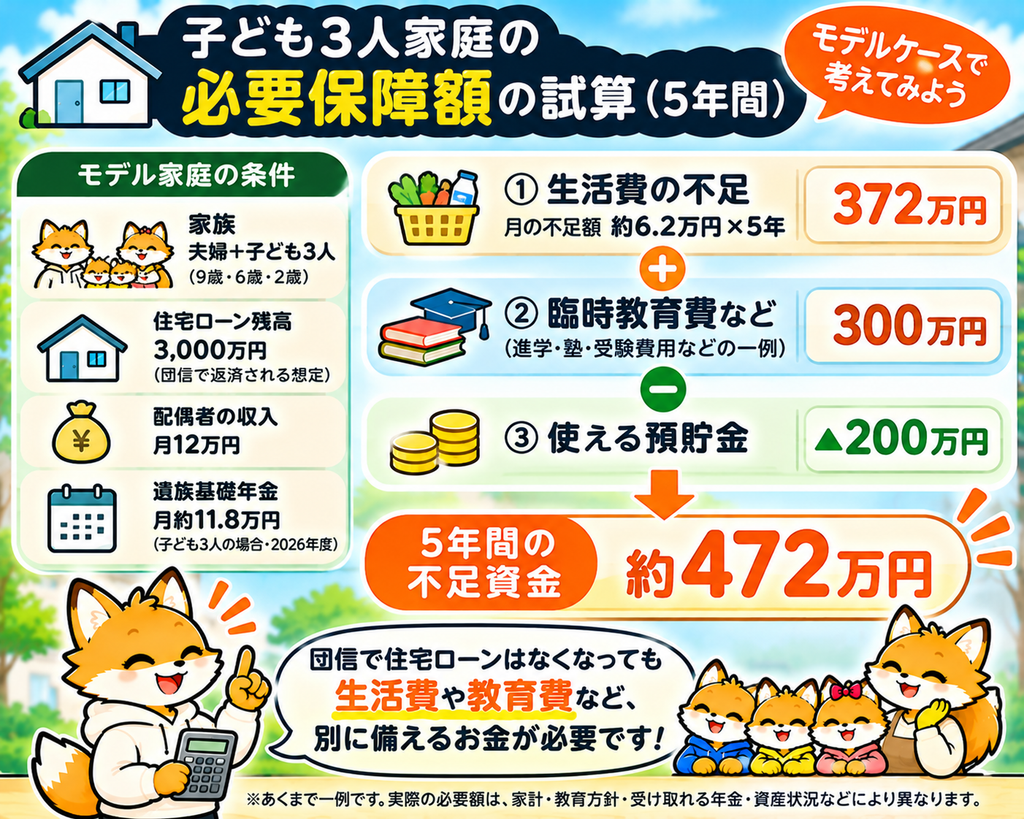
モデル家庭の条件
| 項目 | 仮定 |
|---|---|
| 家族構成 | 夫婦+子ども3人 |
| 子どもの年齢 | 9歳・6歳・2歳 |
| 住宅ローン残高 | 3,000万円 |
| 団信 | 夫が加入。夫の死亡時に対象ローンが完済されると仮定 |
| 残された家族の生活費 | 月30万円(住宅ローン返済を除く) |
| 配偶者の手取り収入 | 月12万円 |
| 遺族基礎年金 | 月約11.8万円で簡易計算 |
| 遺族厚生年金 | 今回は計算に含めない |
| 5年間の臨時教育費など | 300万円 |
| 保障計算に充てられる預貯金 | 200万円 |
※すべて説明用の仮定であり、きつね家の実際の収支ではありません。
※生活費30万円には、通常の学校関連支出や住宅維持費の月割り分を含む想定です。別枠の300万円は、毎月の生活費に含めていない臨時の教育費などとします。
※子ども3人が遺族基礎年金の対象となる状態が5年間続くものと仮定しています。実際の受給額は子どもの年齢・受給要件などによって変わります。
STEP1|団信で住宅ローン3,000万円に備える
夫の死亡が団信の保障対象となる場合、住宅ローン残高3,000万円が返済されると仮定します。
このモデルでは、残された家族が住宅ローン3,000万円を別途準備する必要はありません。
ただし、固定資産税や修繕費などは引き続き必要です。
STEP2|毎月の生活費の不足額を計算する
残された家族の生活費は月30万円です。
そこから、配偶者の手取り収入12万円と、遺族基礎年金約11.8万円を差し引きます。
30万円 − 12万円 − 11.8万円 = 月6.2万円
このモデルでは、毎月約6.2万円が不足します。
5年間では、次の金額です。
6.2万円 × 12か月 × 5年 = 372万円
なお、実際には遺族厚生年金の受給や配偶者の収入変化などによって、不足額は変わります。
STEP3|臨時教育費などを加える
今回は、毎月の生活費とは別に、5年間で300万円の臨時教育費などが必要と仮定します。
372万円 + 300万円 = 672万円
5年間に必要な不足資金は672万円となります。
STEP4|使える預貯金を差し引く
このうち、保障計算に充てられる預貯金が200万円あると仮定します。
672万円 − 200万円 = 472万円
今回の条件では、今後5年間に限った不足資金は約472万円です。
注意|472万円が生命保険の必要保障額のすべてではない
ここが今回の試算で最も重要なポイントです。
472万円は、あくまで今回設定した5年間の不足資金です。
6年目以降も家族の生活は続きますし、子どもの大学進学費用などが必要になる可能性もあります。
また、子どもの成長によって遺族基礎年金の金額が変わることもあります。
したがって、実際の死亡保障額を決めるときは、子どもの独立までの期間などを年ごとに確認し、必要な資金を積み上げる必要があります。
この試算は、生命保険を472万円に減額してよいという提案ではありません。
むしろ、住宅ローン3,000万円がなくなっても、家族の生活に必要な保障は残ることを理解するための計算例です。
生命保険を見直す前に確認したい5つのポイント
① 団信の保障内容を確認する
最初に確認したいのは、加入している団信の保障条件です。
- 誰が団信に加入しているか
- どの住宅ローンが保障対象か
- 死亡以外にどのような保障があるか
- 保障が開始する時期
- 保障対象外となる条件は何か
例えば、一般団信と疾病保障付き団信では、保障される条件が異なる場合があります。
「がん保障付き」と書かれていても、診断時点で保障されるのか、所定の状態が必要なのかなど、商品によって条件は異なります。
住宅ローンの契約書類や団信の保障内容説明書を確認しましょう。
② 単独ローンかペアローンか確認する
夫婦で住宅ローンを組んでいる場合は、特に注意が必要です。
通常のペアローンでは、夫婦それぞれが自分の住宅ローンについて団信に加入する仕組みが一般的です。
例えば、夫2,000万円・妻1,000万円のペアローンで、夫に万一のことがあった場合、通常の団信では夫のローンだけが返済され、妻のローンは残る可能性があります。
一方、夫婦連生型など、保障範囲が異なる商品もあります。
単独ローン・連帯債務・ペアローンの違いは、住宅ローンを夫婦で組む場合の比較記事で詳しく整理しています。
③ 遺族年金と勤務先の保障を確認する
公的な遺族年金に加え、勤務先に死亡退職金や弔慰金、遺族向けの給付制度などがある場合もあります。
こうした保障を確認せずに、必要な死亡保険金を決めると、保障が過剰になる可能性があります。
反対に、制度を利用できると思い込んで保障を減らすのも危険です。
受給要件や見込額を確認しましょう。
④ すでに加入している生命保険の種類を確認する
生命保険には、さまざまな種類があります。
| 保険の種類 | 主な特徴 |
|---|---|
| 定期死亡保険 | 一定期間の死亡保障を準備する |
| 収入保障保険 | 死亡後、所定の期間にわたり年金形式などで保険金を受け取る |
| 終身死亡保険 | 原則として一生涯の死亡保障を準備する |
| 医療保険 | 入院・手術など所定の医療費負担に備える |
| 就業不能保険 | 所定の働けない状態による収入減少に備える |
これらは保障するリスクが異なるため、団信に入ったことだけを理由に一括で解約するのは適切ではありません。
特に、死亡保障と医療保障、就業不能時の保障は分けて考えましょう。
⑤ 解約・減額する前に再加入の条件を確認する
生命保険を一度解約すると、同じ条件で再加入できるとは限りません。
年齢や健康状態が変わると、保険料が高くなったり、加入できなかったりする可能性があります。
また、解約返戻金がある保険では、解約時期によって受け取れる金額が変わります。
保険料を下げたい場合も、いきなり解約するのではなく、減額や特約の見直しができないか確認しましょう。
生命保険は「掛け捨て」と「貯蓄型」のどちらがいい?
団信加入後の生命保険見直しでは、掛け捨て型と貯蓄型の違いも気になるところです。
ただし、どちらが得かは、保障額・期間・保険料・解約返戻金などの条件によって変わります。
掛け捨て型|必要な期間の死亡保障を準備する
一般的な定期死亡保険などは、一定期間の死亡保障を準備する目的で利用されます。
貯蓄機能を重視しない分、同じ死亡保障額でも保険料を抑えられる商品があります。
子どもが独立するまでの一定期間に保障を厚くしたい家庭では、検討しやすい選択肢です。
貯蓄型|保障と資産形成の目的を整理する
終身保険などには、解約返戻金がある商品もあります。
ただし、払込期間や解約時期によっては、払い込んだ保険料を下回る場合があります。
また、外貨建て保険や変額保険などでは、為替や運用によるリスクも考える必要があります。
「貯蓄型だから安心」「掛け捨てだから損」といった単純な判断はできません。
死亡保障を準備する目的と、教育費・老後資金を積み立てる目的を分けて考えることが大切です。
教育費やNISAとのバランスも考える
保険料を見直して家計に余裕が生まれた場合、そのお金を教育費の積立や貯蓄に回す選択肢もあります。
ただし、NISAは投資の制度であり、元本保証はありません。
近い将来使う教育費や生活防衛資金まで投資に回すのではなく、使う時期とリスクを踏まえて判断しましょう。
教育費の毎月の積立額については、子ども3人の教育費は毎月いくら貯める?で詳しく解説しています。
団信加入後の生命保険見直し|5ステップ
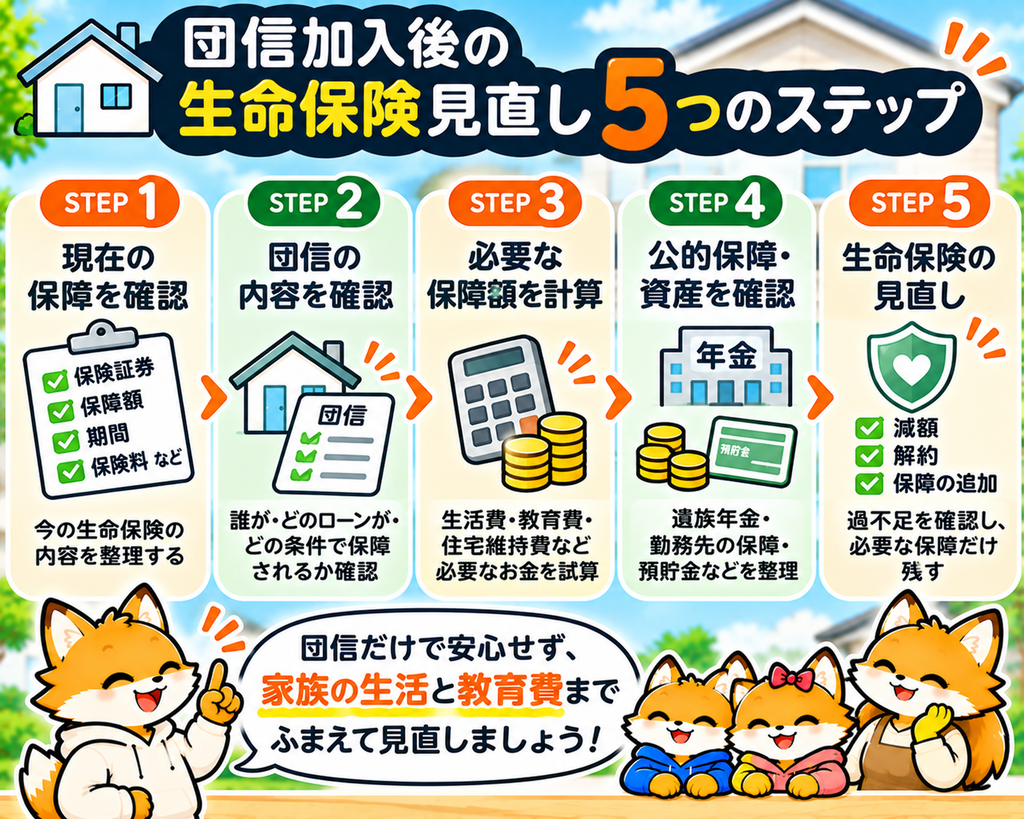
実際に保険を見直すときは、次の順番で整理することをおすすめします。
STEP1|現在の保障を一覧にする
加入している生命保険の保険証券や契約内容を確認します。
死亡保障額、保障期間、月額保険料、解約返戻金の有無などを書き出しましょう。
STEP2|団信で保障される住宅ローンを確認する
団信の加入者、対象となるローン、保障条件を確認します。
夫婦で借りている場合は、どちらかに万一のことが起きたとき、どのローンが残るかも確認しましょう。
STEP3|残された家族に必要なお金を計算する
生活費、教育費、住宅維持費、一時的な支出を整理します。
将来の支出は子どもの年齢によって変わるため、できれば年ごとに計算します。
STEP4|公的保障と資産を差し引く
遺族年金、配偶者の収入、勤務先の保障、使える預貯金などを確認します。
ただし、教育費用に確保した貯金や、生活防衛資金をすべて使い切る前提にしないことも重要です。
STEP5|不足する保障だけを見直す
必要な死亡保障額が分かったら、現在の保険と比較します。
保障が過剰であれば減額を検討し、不足していれば保障の追加を検討します。
解約や新規契約の前には、保障の空白期間が生じないかも確認しましょう。
3児パパが考える|保険料を減らすことより大切なこと
僕自身、中古住宅を購入し、住宅ローンを返しながら3人の子どもを育てています。
家計を考えるうえで、毎月の固定費を減らすことは大切だと思っています。
しかし、生命保険については、単純に「安ければいい」とは考えていません。
万一のときに、残された家族が今の家で暮らし続けられるか。
子どもたちの進路を、経済的な理由だけで大きく制限せずに済むか。
配偶者が働き方を急に変えなくても、生活を立て直せる時間があるか。
そうした視点から必要な保障を考えたいと思っています。
一方で、必要以上の保障に保険料を払い続けると、今の家族の暮らしや教育費の準備に使えるお金が減ってしまいます。
大切なのは、万一への備えと、今の家族の暮らしの両方を守ることです。
住宅ローン、教育費、貯蓄のバランスについては、子ども3人家庭の適正な住居費と家計の考え方も参考にしてください。
よくある質問
Q. 団信に入ったら生命保険は解約してもいいですか?
団信に入ったことだけを理由に解約するのはおすすめしません。
団信は主に対象となる住宅ローンの返済に備えるものであり、生活費や教育費などは別に考える必要があります。
必要保障額を計算してから、減額・解約の可否を判断しましょう。
Q. 団信があれば死亡保険3,000万円は不要ですか?
一律には判断できません。
家族構成、子どもの年齢、配偶者の収入、公的保障、預貯金などによって必要額は変わります。
住宅ローンの残高と同じ金額だけ死亡保険を減らせるとは限りません。
Q. ペアローンなら夫婦どちらが亡くなっても住宅ローンはゼロになりますか?
通常のペアローンでは、それぞれの団信が各自のローンを保障する仕組みが一般的です。
そのため、一方のローンが返済されても、もう一方のローンは残る場合があります。
ただし、夫婦連生型など保障範囲が異なる商品もあるため、契約内容を確認してください。
Q. 遺族年金があるなら生命保険はいりませんか?
遺族年金だけで生活費や教育費を賄えるかは、家庭によって異なります。
遺族年金の受給要件、支給額、子どもの成長による変化を踏まえ、不足する金額を確認しましょう。
Q. 生命保険の見直しはいつ行うのがよいですか?
住宅ローンを借りて団信に加入したときは、見直しのよい機会です。
その後も、出産、子どもの進学、働き方の変化、住宅ローンの借り換え、資産の増加などに合わせて確認するとよいでしょう。
Q. 団信の疾病保障があれば医療保険や就業不能保険も不要ですか?
必ずしも不要ではありません。
疾病保障付き団信で住宅ローン残高が返済されても、治療費や働けない間の生活費まで保障されるとは限りません。
保障される疾病、支払条件、給付方法をそれぞれ確認する必要があります。
まとめ|団信加入後は「必要な保障だけ残す」が基本
団信に加入すると、住宅ローンの返済に備えられるため、生命保険の死亡保障を見直せる場合があります。
ただし、住宅ローンの返済がなくなっても、家族の生活費や教育費、住宅の維持費などは残ります。
生命保険を見直す際は、次の5つを確認しましょう。
- 団信の加入者と保障条件
- 残された家族の生活費と教育費
- 遺族年金や勤務先の保障
- 使える預貯金などの資産
- 現在の生命保険の保障額・期間・保険料
必要な保障が不足しているなら備えを増やし、重複しているなら減額を検討する。
大切なのは、保険料をできるだけ安くすることではありません。
万一のときの家族の安心と、今の家族の暮らしを両立すること。
住宅ローン、教育費、資産形成を別々に考えず、家計全体で判断していきたいですね。
家を買う。子どもを育てる。資産をつくる。
参考資料・出典
- 日本年金機構|遺族基礎年金(受給要件・対象者・年金額)
- 日本年金機構|遺族厚生年金(受給要件・対象者・年金額)
- 住宅金融支援機構|団体信用生命保険の債務弁済手続き
- 住宅金融支援機構|新機構団信の加入手続き・注意点
※本記事は2026年11月時点の制度・公表資料をもとに作成しています。公的年金の金額や制度、保険商品の保障条件は変更される場合があります。
コメント