「中古住宅を購入したときに加入した火災保険。そのままで大丈夫?」
「更新のお知らせが届いたけれど、今の保険を続けるべき?」
「別の保険会社に乗り換えれば、保険料を安くできる?」
住宅を購入するときは火災保険をしっかり検討していても、入居後は契約内容を確認する機会が少なくなりがちです。
ただ、家族構成や持ち物、住宅の状態が変われば、必要な補償も変わることがあります。
火災保険は、更新のときだけでなく、暮らしや建物の状況が変わったときにも見直す価値があります。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級FP技能士として、住宅費・教育費・資産形成を一緒に考える情報を発信しています。
私自身も住宅ローンを返済しながら、火災保険料や将来の修繕費を家計の中でどう確保するか考えています。
この記事では、すでに火災保険に加入している方に向けて、現在の契約を確認し、必要な補償を残しながら見直すための7ステップを紹介します。
これから中古住宅を購入する方や、火災保険・地震保険の基本的な補償を知りたい方は、先に中古住宅の火災保険・地震保険はいくら?5年間の保険料と補償の選び方をご覧ください。
結論|火災保険は安くなるなら乗り換えるべき?
結論からいうと、保険料が安くなるという理由だけで乗り換える必要はありません。
見直しの目的は、家族にとって必要な補償を確認し、現在の契約が適切かどうか判断することです。
例えば、保険料が下がっても、必要な水災補償がなくなったり、事故のときの自己負担額が大きくなったりするなら、単純に得とはいえません。
反対に、同じ補償条件で比較して保険料が下がるなら、家計の固定費を見直す選択肢になります。
| 現在の状況 | 考えたい対応 |
|---|---|
| 補償内容を把握していない | まず保険証券を確認する |
| 更新時期が近い | 現在の契約と新しい見積もりを比較する |
| 家族構成や家財が変わった | 家財の保険金額などを見直す |
| 大規模な増改築をした | 建物の評価額や契約内容を確認する |
| 現在の補償に納得している | 無理に乗り換える必要はない |
ここから、具体的な見直しの順番を説明します。
火災保険を見直す7つのステップ
① 保険証券を用意し、現在の契約内容を確認する
最初に行いたいのは、現在加入している火災保険の内容を把握することです。
保険証券や契約者専用ページで、次の項目を確認しましょう。
- 保険会社と商品名
- 保険の開始日と満期日
- 建物と家財それぞれの保険金額
- 火災・風災・水災などの補償範囲
- 免責金額(事故の際の自己負担額)
- 地震保険の有無と保険期間
- 特約・割引・保険料の支払方法
「火災保険に入っている」という事実だけでなく、どんな事故に、どこまで備えられるのかを確認することが大切です。
契約内容が分からない場合は、現在の保険会社や代理店へ問い合わせて確認しましょう。
② 家族構成や住宅の変化を整理する
次に、契約時から現在までに変わったことを整理します。
例えば、子どもが生まれたり、家具・家電を買い替えたり、住宅を増改築したりすると、家財や建物に必要な補償額を見直すきっかけになります。
中古住宅では、購入後にリフォームや設備交換を行う家庭もあるでしょう。
ただし、設備を交換したからといって、必ず保険金額を増やす必要があるわけではありません。建物の評価額や契約条件を保険会社に確認して判断します。
特に建物の保険金額は、中古住宅の購入価格や住宅ローン残高と同じとは限りません。
日本損害保険協会も、建物・家財の適正な評価額に基づいて保険金額を設定し、更新時などに必要に応じて見直すことを案内しています。
③ 自宅の災害リスクを確認する
火災保険の補償を見直す際に、特に慎重に考えたいのが水災です。
まずは、国土交通省のハザードマップポータルサイトなどで、自宅周辺の洪水・土砂災害・高潮などのリスクを確認しましょう。
ただし、ハザードマップで色が付いていないからといって、浸水被害が絶対に起こらないわけではありません。
内水氾濫や局地的な大雨、周辺道路の排水状況なども考える必要があります。
また、水災補償と、給排水設備の事故などによる「水濡れ補償」は別のものです。
「水災を外しても大丈夫か」は、保険料だけでなく、住んでいる場所のリスクと自己資金で対応できる損害額を踏まえて判断しましょう。
④ 必要な補償と見直せる補償を分ける
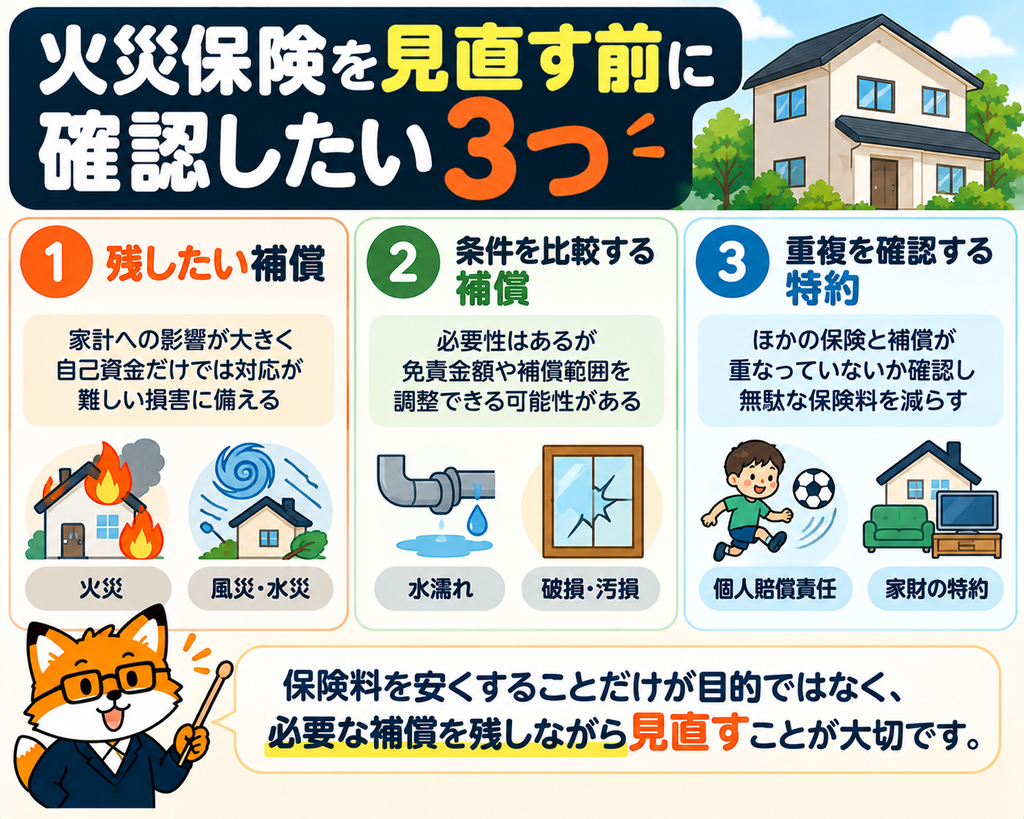
ここで、現在の補償を3つに分けて整理してみます。
| 分類 | 考え方 |
|---|---|
| 残したい補償 | 発生すると家計への影響が大きく、自己資金だけでは対応が難しい損害 |
| 条件を比較したい補償 | 必要性はあるが、免責金額や補償範囲を調整できる可能性があるもの |
| 重複を確認したい特約 | 自動車保険など、ほかの保険と補償が重なっている可能性があるもの |
例えば、個人賠償責任補償などは、火災保険以外の契約に付いている場合もあります。
ただし、重複していても保障される人の範囲や補償条件が異なることがあるため、内容を確認せずに解約しないようにしましょう。
また、子育て世帯では、家財の破損・汚損補償を検討することもあります。
しかし、日常のすべての傷や故障が対象になるわけではありません。対象となる事故、免責金額、対象外のケースを確認してください。
地震保険についても、保険料だけで外すかどうかを決めるのは慎重に考えたいところです。
通常の火災保険では、地震・噴火・これらによる津波を原因とする損害は原則として補償されません。
⑤ 建物・家財の保険金額と免責金額を確認する
火災保険料を比較する際は、補償の有無だけでなく、保険金額と免責金額にも注目します。
保険金額とは、契約で設定する補償の限度額などを示すものです。
建物の保険金額が不足していると、万が一のときに再建費用などを十分に賄えない可能性があります。
一方、家財の保険金額が実態に合っていない場合は、必要な補償と保険料のバランスを見直す余地があります。
免責金額は、事故の際に契約者が負担する金額です。
免責金額を高く設定すると保険料が下がる商品もありますが、その分、小さな損害では自己負担が増えます。
例えば、修理費が10万円で免責金額が5万円という契約なら、対象となる事故であっても自己負担が生じます。実際の保険金支払いは契約条件によって異なります。
保険料を抑えるために免責金額を変更する場合は、急な修理費を家計から支払えるか確認しましょう。
⑥ 同じ条件で見積もりを取り、実質的な差を比較する
ここまで確認できたら、現在の契約と新しい見積もりを比較します。
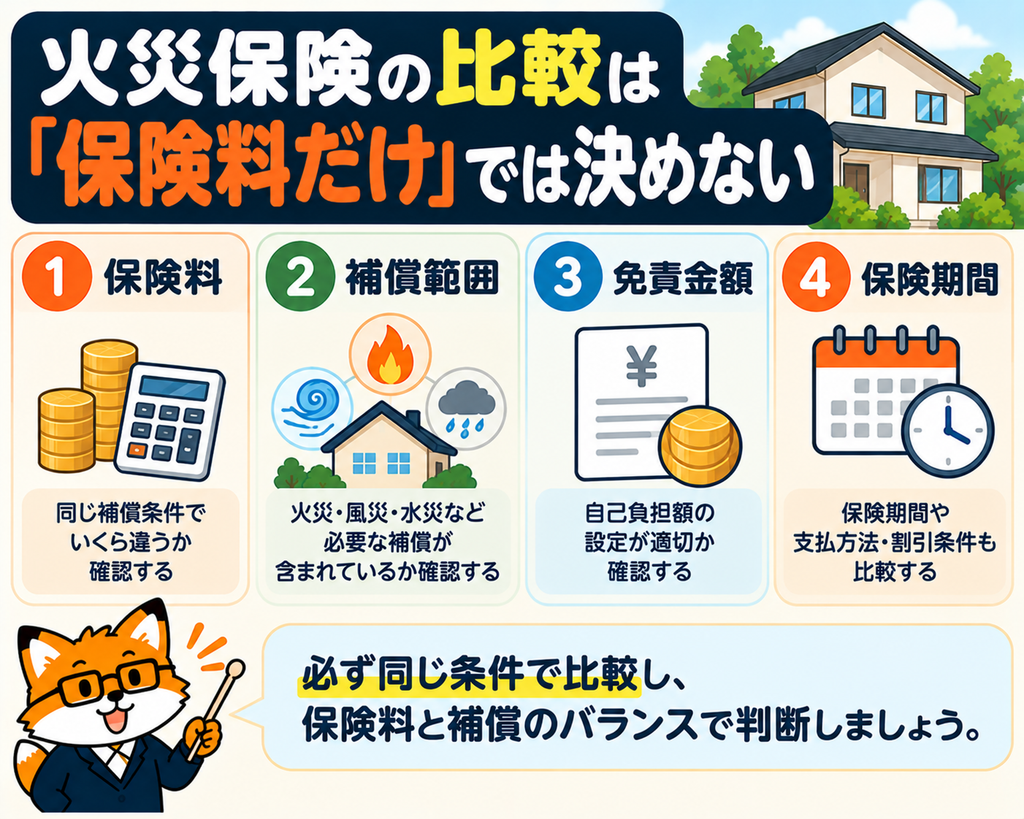
比較するときに重要なのは、できるだけ同じ補償条件で保険料を比べることです。
保険料だけを見て安い契約を選ぶと、補償内容が少なかったり、自己負担額が大きかったりする可能性があります。
最低限、次の項目をそろえて比較しましょう。
- 建物・家財の保険金額
- 風災・水災・水濡れなどの補償範囲
- 免責金額
- 地震保険の有無と保険金額
- 保険期間と支払方法
- 特約と事故時の費用補償
例えば、同じ補償内容・保険期間で、現在の契約が5年間20万円、新しい見積もりが5年間17万円だったとします。
この場合、保険料の差は5年間で3万円です。
ただし、これは比較方法を説明するための仮定であり、一般的な節約額を示すものではありません。
途中解約して乗り換える場合は、解約返戻金や新契約の保険料、補償条件の違いも考慮する必要があります。
また、比較サービスで紹介される保険会社数や商品数は、住宅の条件によって異なります。
比較した結果、現在の契約を続ける方がよいと判断することも、立派な見直しです。
【PR】今の火災保険、補償と保険料を比較してみませんか?
必要な補償を確認できたら、現在の契約と新しい見積もりを比べる方法があります。保険料だけでなく、補償範囲や免責金額も確認して判断しましょう。
⑦ 乗り換える場合は、解約・開始日・住宅ローンの条件を確認する
新しい保険への乗り換えを決めた場合は、手続きの順番にも注意が必要です。
特に重要なのは、現在の火災保険を先に解約しないことです。
新しい契約の引受条件や補償開始日を確認し、保険が切れる期間をつくらないようにしましょう。
また、途中解約による返戻金は、残りの契約期間に単純比例するとは限りません。
契約条件や解約時期によって異なるため、現在の保険会社へ確認する必要があります。
住宅ローンを利用している場合は、金融機関が求める火災保険の条件や、保険金請求権への質権設定などの有無も確認しましょう。
必要な手続きを行わずに乗り換えると、契約上の問題が生じる可能性があります。
次の順番で進めると整理しやすくなります。
- 新しい保険の見積もりと引受条件を確認する
- 現在の保険会社に解約日・返戻金を確認する
- 必要に応じて住宅ローンの金融機関へ確認する
- 新しい保険の契約と補償開始日を確定する
- 補償が途切れないよう現在の保険を解約する
なお、現在の契約の条件変更だけで対応できる場合もあります。乗り換えが必要かどうか、最初に現在の保険会社へ相談してもよいでしょう。
火災保険の見直しは、いつ行うのがよい?
火災保険は、必ず毎年乗り換える必要があるものではありません。
見直しのきっかけとして考えたいのは、次のようなタイミングです。
| タイミング | 確認したいこと |
|---|---|
| 更新のお知らせが届いたとき | 現在の補償と新しい保険料 |
| 家族が増えたとき | 家財の保険金額など |
| 大きなリフォームをしたとき | 建物の評価額・契約内容 |
| 保険料が大きく変わったとき | 保険料改定と補償条件の違い |
| 住宅ローンを借り換えるとき | 金融機関の火災保険に関する条件 |
特に更新時は、補償内容と保険料をまとめて確認しやすい機会です。
ただし、更新まで待たなくても、契約内容に不足や疑問がある場合は保険会社へ相談できます。
中古住宅では「保険で直せる修繕」と「自己負担の修繕」を区別しよう
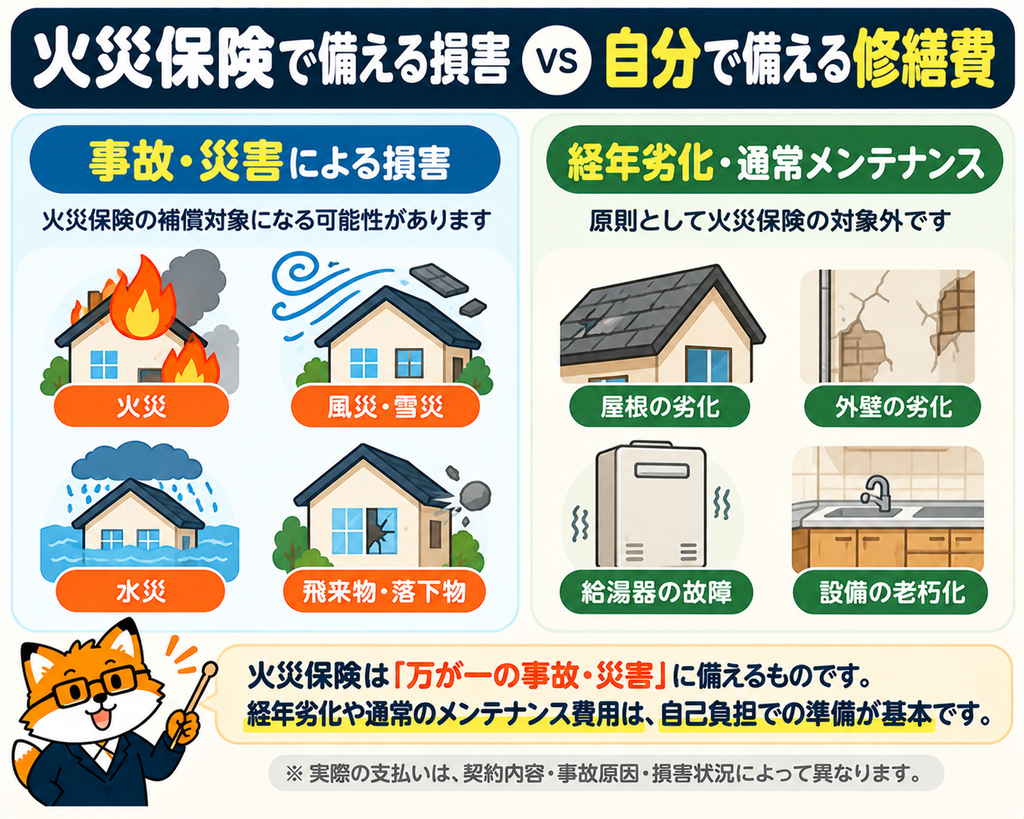
中古住宅を所有していると、外壁や屋根、給湯器などの修繕費が気になると思います。
ここで知っておきたいのは、火災保険は、住宅の経年劣化や通常のメンテナンス費用を補うための保険ではないということです。
例えば、屋根材が年数の経過で傷んだり、外壁の塗膜が劣化したりした場合、それだけで火災保険の対象になるわけではありません。
一方、台風による強風など、契約で補償される事故によって損害が発生した場合には、保険金の支払対象になる可能性があります。
ただし、事故原因や損害状況、免責金額などによって判断は異なります。
日本損害保険協会も、自然の消耗や劣化などによる損害は、原則として火災保険の対象外と説明しています。
「火災保険を使えば無料で屋根を直せる」といった勧誘を受けた場合も、その場で契約せず、保険会社へ直接確認しましょう。
住宅の通常のメンテナンス費用については、中古住宅の修繕費はいくら?購入後にかかる費用と備え方で解説しています。
3児家庭で考える火災保険料と家計のバランス
ここからは、3人の子どもを育てながら中古住宅に暮らす私自身の考え方です。
火災保険料は、できるだけ抑えたい固定費の一つです。
一方で、子どもの教育費や住宅ローンの返済がある家庭にとって、大きな災害や事故の損害をすべて現金で負担することも簡単ではありません。
そのため、私が大切にしたいのは、次の順番です。
- 家計で負担することが難しい損害を考える
- 必要な補償を確認する
- 免責金額や特約を見直す
- 同じ条件で保険料を比較する
例えば、保険料が年間数千円安くなったとしても、必要な補償を外した結果、大きな損害を負担することになれば、家計への影響は大きくなります。
反対に、同じ補償内容で保険料を抑えられるなら、浮いたお金を修繕費や教育費の備えに回すことができます。
保険は家計を守るためのもの。保険料を減らすことだけが目的にならないようにしたいですね。
火災保険を見直す前のチェックリスト
実際に契約を見直す際は、次の項目を確認してみてください。
- □ 現在の保険証券・契約内容を確認した
- □ 満期日と現在の保険料を把握した
- □ 建物・家財の保険金額を確認した
- □ 水災などの災害リスクを確認した
- □ 必要な補償と重複している特約を整理した
- □ 免責金額を確認した
- □ 同じ条件で新しい見積もりを比較した
- □ 途中解約の返戻金を確認した
- □ 住宅ローンの金融機関の条件を確認した
- □ 補償が途切れない切り替え日を確認した
すべて確認したうえで、現在の契約を継続するか、条件変更するか、乗り換えるかを判断しましょう。
火災保険の見直しについてよくある質問
Q. 火災保険は契約期間の途中でも見直せますか?
契約期間の途中でも、契約内容の変更や解約・乗り換えを検討できます。ただし、変更できる項目や返戻金などは契約によって異なります。現在の保険会社に確認してください。
Q. 保険会社を乗り換えれば必ず安くなりますか?
必ず安くなるわけではありません。建物の所在地や構造、築年数、補償内容、保険会社の商品設計などによって保険料は変わります。
Q. 水災補償は外しても大丈夫ですか?
一律には判断できません。ハザードマップ、周辺の地形、過去の浸水状況、自己資金で負担できる損害額などを踏まえて考える必要があります。
Q. 火災保険を見直すと地震保険も変わりますか?
地震保険は火災保険とセットで契約するため、火災保険を乗り換える場合は地震保険の契約内容や切り替え手続きも確認する必要があります。地震保険の補償額や割引条件もあわせて確認しましょう。
Q. 火災保険で外壁塗装や屋根修理はできますか?
補償対象となる事故で損害が発生した場合には、保険金の支払対象になる可能性があります。ただし、経年劣化や通常の塗り替え・メンテナンスは原則として対象外です。
まとめ|火災保険の見直しは、必要な補償を残すことから
中古住宅の火災保険を見直す際は、保険料の安さだけでなく、現在の契約が家族と住宅の状況に合っているかを確認することが大切です。
今回紹介した7つのステップを振り返ります。
- 現在の保険証券を確認する
- 家族構成や住宅の変化を整理する
- 自宅の災害リスクを確認する
- 必要な補償と見直せる補償を分ける
- 保険金額と免責金額を確認する
- 同じ条件で見積もりを比較する
- 乗り換え時の手続きを確認する
火災保険は、保険料を節約するためだけのものではありません。
住宅ローンを返済しながら子どもを育てる家庭にとって、万が一の損害から暮らしを守るための大切な備えです。
必要な補償を残しながら、無駄な支出がないか確認する。
そんな視点で、現在の契約を見直してみてはいかがでしょうか。
参考資料・出典
※火災保険の補償内容、免責金額、保険金の支払条件、途中解約時の返戻金、引受条件などは契約によって異なります。見直しや乗り換えの際は、必ず保険会社・代理店の正式な説明と約款をご確認ください。
コメント