
「中古住宅でも住宅ローンは組める?」
「築20年、30年の家だと35年ローンは難しい?」
「リフォーム費用も一緒に借りられる?」
中古住宅を探していると、物件と同じくらい気になるのが住宅ローンではないでしょうか。
結論からいうと、中古住宅の購入でも住宅ローンは利用できます。
実際、国土交通省の「民間住宅ローンの実態に関する調査」でも、個人向け住宅ローンには既存(中古)住宅の購入に関する融資が含まれています。
ただし、ここで大切なのは、
「自分が住宅ローンを借りられるか」
だけを考えないことです。
中古住宅の住宅ローンでは、
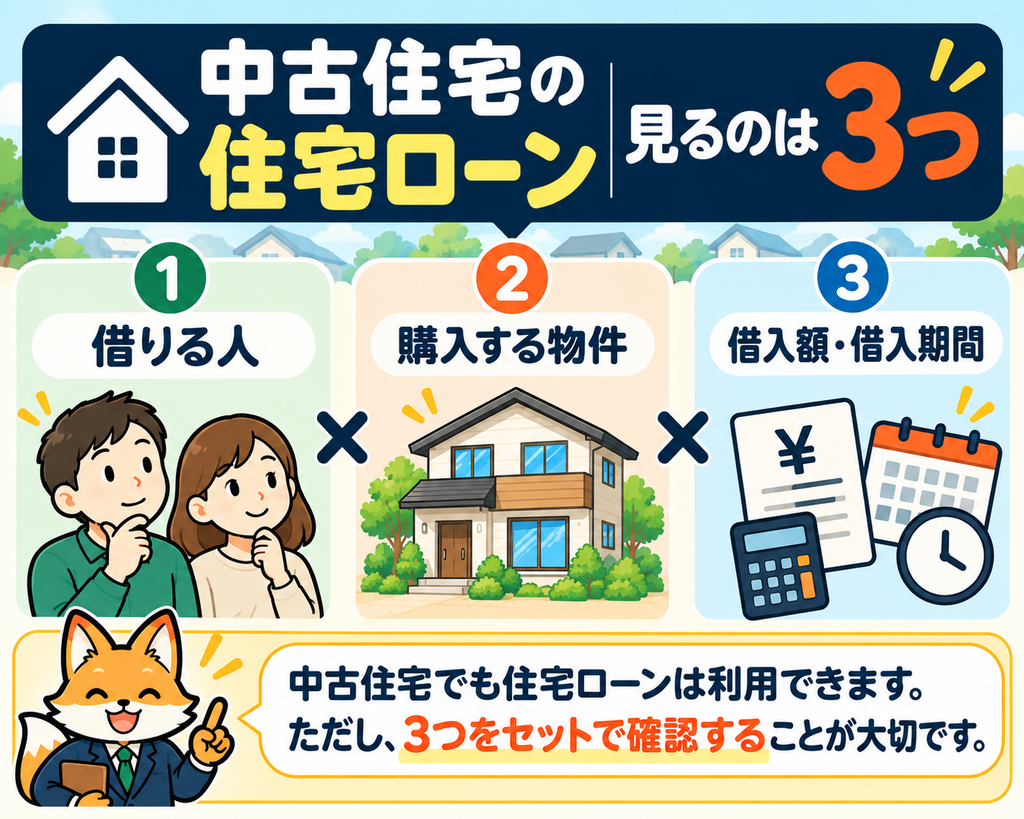
①借りる人
②購入する物件
③借入額・借入期間などの条件
をセットで考える必要があります。
そして、3児を育てながら中古住宅を購入した僕がもう一つ大切だと思っているのが、
「借りられるか」だけではなく「買ったあとも無理なく返せるか」
という視点です。
僕は宅地建物取引士・2級FP技能士ですが、住宅ローンの審査に通ることが家選びのゴールだとは考えていません。
この記事では、中古住宅の住宅ローンについて、築年数や借入期間、物件の確認ポイント、リフォーム費用、事前審査のタイミングまで、購入前に知っておきたいことを整理します。
中古住宅でも住宅ローンは組める?
結論として、中古住宅でも住宅ローンを利用できます。
国土交通省が行っている「民間住宅ローンの実態に関する調査」でも、中古住宅の購入に関する融資が住宅ローンの対象として扱われています。
そのため、
「新築ではないから住宅ローンを組めない」
と考える必要はありません。
一方で、
「自分の年収なら3,000万円借りられそうだから、3,000万円までの中古住宅なら何でも買える」
とも限りません。
住宅ローンでは、借りる人だけでなく購入する住宅についても確認されるからです。
中古住宅の住宅ローンを考えるときは、
「人 × 物件 × 借入条件」
の3つに分けると理解しやすくなります。
中古住宅の住宅ローン審査では何を見る?
住宅ローンの審査基準は金融機関によって異なります。
そのため、
「年収○万円なら○万円まで借りられる」
「築○年なら審査に通る」
と一律には判断できません。
ここでは大きく「借りる人」と「購入する物件」に分けて考えてみます。
①借りる人について確認されること
住宅ローンでは、申込者についてさまざまな項目が確認されます。
国土交通省の最新の「民間住宅ローンの実態に関する調査」では、多くの金融機関が審査項目として、
・借入時年齢
・完済時年齢
・年収
・返済負担率
・勤続年数
・雇用形態
・健康状態
・カードローンなど他の債務や返済履歴
などを挙げています。
ただし、何をどのように審査するかは金融機関によって異なります。
そのため、ここで大切なのは、
「審査に通るギリギリまで借りる」
ことではありません。
例えば金融機関から3,500万円借りられるとしても、教育費や車、住宅の修繕などを考えた結果、
「わが家は3,000万円までにしよう」
という判断もあります。
特に子育て家庭では、
借りられる額 ≠ 無理なく返せる額
と考えておきたいところです。
住宅ローンをいくらまでにするかについては、こちらの記事で詳しく解説しています。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方【3児パパ宅建士・FPが解説】
②購入する中古住宅について確認されること
中古住宅では、購入する不動産についても確認されます。
国土交通省の住宅ローン調査でも、「担保評価」を審査項目として挙げる金融機関が多くあります。
住宅ローンでは購入する土地・建物に抵当権を設定するのが一般的です。
そのため、
「この人にいくら貸せるか」
だけではなく、
「どのような物件を購入するのか」
も関係してきます。
中古住宅の場合は特に、
・築年数
・土地、建物の状況
・接道など物件の条件
・金融機関の商品条件
・担保としての評価
などを個別に確認することが大切です。
ここで注意したいのは、
「中古住宅だから審査が厳しい」
と単純に考えないことです。
同じ築年数でも、土地や建物の条件は一軒ごとに違います。
購入候補が決まったら、その物件で希望する住宅ローンを利用できるか金融機関へ確認しましょう。
③借入額・借入期間
もう一つ重要なのが、
「いくらを、何年間借りるか」
です。
例えば同じ住宅でも、
2,000万円を20年間借りたい場合
と、
3,000万円を35年間借りたい場合
では条件が異なります。
そのため、
「住宅ローンを利用できるか?」
だけでなく、
「希望する金額を、希望する期間で借りられるか?」
まで確認することが大切です。
夫婦で住宅ローンを検討している場合は、単独で借りるか、夫婦の収入を活用するかも重要な判断です。単独ローン・連帯債務・ペアローンの違いでは、住宅ローン控除・団信・諸費用・子育て世帯の注意点を解説しています。
築20年・30年の中古住宅でも住宅ローンは組める?
「築20年を超えたら住宅ローンは難しい?」
「築30年の木造住宅でも借りられる?」
中古住宅を探していると気になるところです。
結論として、
築年数だけで住宅ローンを利用できる・できないと一律に判断することはできません。
特に注意したいのが、
「木造住宅の法定耐用年数は22年だから、築22年を超えると住宅ローンを組めない」
という考え方です。
税務上の法定耐用年数と、住宅ローンの融資期間は同じものではありません。
築年数が古い住宅でも住宅ローンを利用できる場合があります。
一方で、金融機関や住宅ローン商品によって物件に関する条件は異なります。
つまり、
「築30年だから無理」
でも、
「築30年でも必ず35年借りられる」
でもありません。
購入したい物件が決まったら、その物件について個別に確認する必要があります。
そもそも「築何年までの中古住宅を買ってよいのか?」が気になる方は、こちらも参考にしてください。
中古住宅は築何年までなら買って大丈夫?築年数より大切な5つのチェックポイント
古い中古住宅だと35年ローンは組めない?
住宅ローンの借入期間についても、
「築○年以上なら35年ローンは利用できない」
と一律に考えることはできません。
金融機関や商品によって、
・申込時の年齢
・完済時の年齢
・物件の条件
・希望する借入期間
などが異なるためです。
ここで見落としたくないのが、
「借りられるか」だけでなく「何年で借りられるか」
です。
例えば同じ3,000万円を借りるとしても、35年返済と20年返済では毎月の返済負担が大きく変わります。
物件を選ぶ段階で35年返済を前提に家計を組んでいたのに、希望する条件で借りられなければ、資金計画そのものを見直す必要が出てきます。
そのため中古住宅では、
「住宅ローンOKですか?」
だけでなく、
「この物件で、希望する借入額・借入期間を利用できますか?」
まで確認することが大切です。
中古住宅は担保評価が低いと住宅ローンを組めない?
中古住宅では「担保評価」という言葉を聞くことがあります。
住宅ローンでは購入する住宅を担保にするのが一般的なため、金融機関が物件について評価します。
国土交通省の最新調査でも、回答した金融機関の多くが担保評価を審査項目として挙げています。
ただし、ここで注意したいのが、
売出価格
=
購入価格
=
金融機関の担保評価
ではないということです。
例えば3,000万円で売りに出されている住宅でも、その価格は売主が設定した「売出価格」です。
買主と売主の条件調整によって、実際の購入価格が変わることもあります。
さらに、金融機関は金融機関側の基準で物件を確認します。
つまり、
「3,000万円で売っている家だから3,000万円の価値がある」
と単純には考えられません。
中古住宅の価格交渉については、こちらの記事で詳しく解説しています。
中古住宅は値引きできる?価格交渉のタイミング・伝え方・注意点を宅建士が解説
住宅ローンを考えるときに物件側で確認したいこと
中古住宅では「ローンが通るか」だけに注目すると、物件そのものの確認がおろそかになることがあります。
購入前には、
・土地や建物の権利関係
・接道状況
・増改築の有無
・建物に関する書類
・建物の状態
・希望する金融機関の商品条件
なども確認しておきたいところです。
例えば、見た目には普通の住宅でも、土地や建物の条件によって金融機関側で追加確認が必要になるケースがあります。
ここは、
「ローンが通りにくい家を見抜こう」
と不安をあおるのではなく、
「購入申込み・契約前に、不動産会社と金融機関の双方へ確認する」
という行動につなげることが大切です。
中古住宅の契約前に確認しておきたいポイントはこちらにまとめています。
中古住宅の契約前に確認すること10選|買ってから後悔しないチェックリスト【宅建士が解説】
リフォーム費用も住宅ローンに入れられる?
中古住宅では、
「物件は2,500万円だけど、リフォームに500万円かかりそう」
ということもあります。
この場合、
「住宅ローン2,500万円+リフォーム代500万円を現金」
だけが選択肢ではありません。
金融機関や商品によっては、中古住宅の購入費用とリフォーム費用をまとめて融資する「リフォーム一体型ローン」などを取り扱っている場合があります。
国土交通省の「民間住宅ローンの実態に関する調査」でも、中古住宅購入時の購入費用とリフォーム費用を一括して融資する商品が「リフォーム一体型ローン」として扱われています。
ただし、利用条件や対象となる工事、手続き、融資時期などは商品によって異なります。
そのため、
「中古住宅ならリフォーム代も全部住宅ローンに入れられる」
とは考えないようにしましょう。
それ以上に大切なのは、
物件価格だけで予算を決めない
ことです。
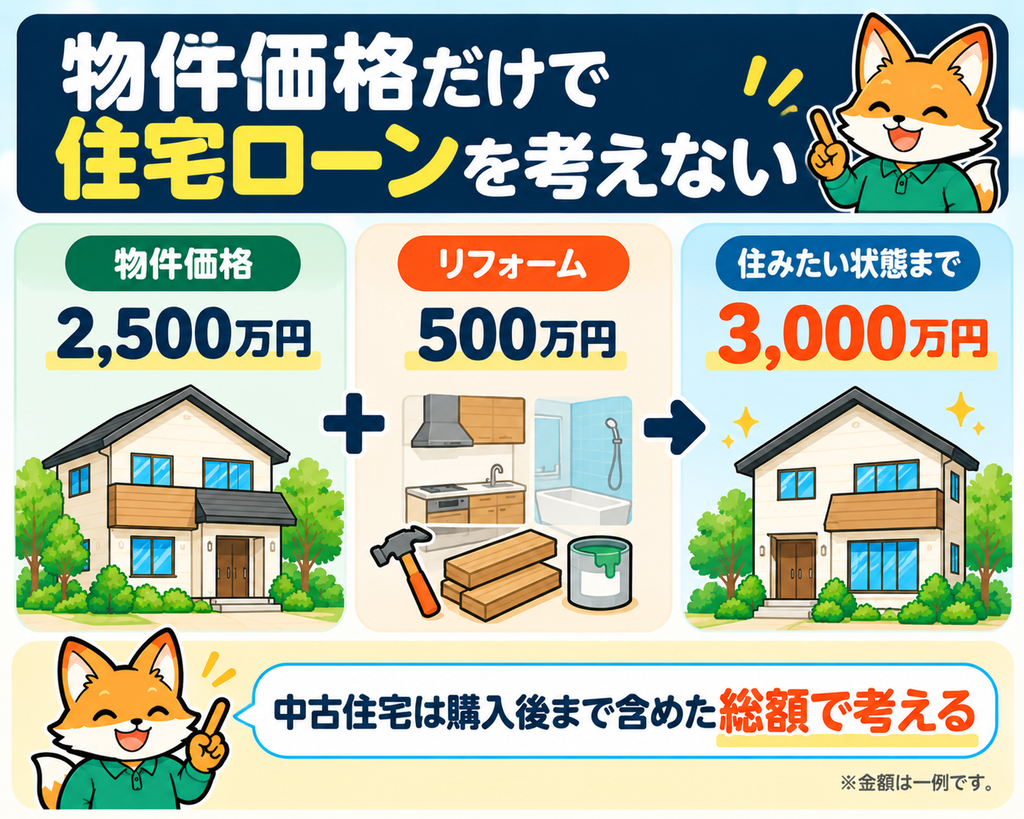
例えば、
物件価格 2,500万円
+
リフォーム 500万円
=
住宅に必要な金額 3,000万円
なら、最初から「2,500万円の家」ではなく、
「住みたい状態にするまで3,000万円程度必要な家」
として資金計画を考えます。
リフォーム費用の考え方はこちらの記事で詳しく解説しています。
中古住宅のリフォーム費用はいくら?場所別の費用目安と予算の考え方を宅建士が解説
中古住宅の住宅ローン事前審査はいつする?
住宅ローンの事前審査は、
「家を契約してから初めて考える」
のではなく、購入候補が具体的になった段階で早めに確認しておきたいところです。
中古住宅購入の流れを大まかにすると、
資金計画
↓
物件探し・内見
↓
購入候補を絞る
↓
住宅ローンの事前審査
↓
購入申込み・条件調整
↓
売買契約
↓
住宅ローン本審査
↓
融資実行・引き渡し
と進むケースがあります。
ただし、実際の順番や手続きは取引や金融機関によって異なります。
重要なのは、
「この物件が欲しい」
となってから資金計画をゼロから考え始めないことです。
例えば3,000万円の物件を検討するなら、
・住宅ローンはいくら借りるのか
・頭金はいくら入れるのか
・購入諸費用をどうするのか
・リフォーム費用はいくらか
・購入後に現金をいくら残すのか
まで考えたうえで購入判断をしたいところです。
中古住宅購入の全体的な流れはこちらの記事で解説しています。
中古住宅購入の流れを7ステップで解説|物件探しから引き渡しまで【宅建士が解説】
事前審査に通ったら安心して契約していい?
ここも注意したいところです。
住宅ローンの事前審査に通ったからといって、
「本審査も必ず通る」
とは限りません。
事前審査と本審査は同じものではなく、正式な融資承認までには金融機関所定の審査があります。
また、住宅ローンを利用して中古住宅を購入する場合は、売買契約の内容も重要です。
契約前には、
「予定していた住宅ローンを利用できなかった場合、契約はどうなるのか」
を確認しておきましょう。
不動産売買契約では住宅ローンに関する特約が設けられることがありますが、
・どの金融機関を利用するのか
・融資金額はいくらか
・承認期限はいつか
・どのような場合に契約を解除できるのか
など、実際の契約内容を確認することが大切です。
「住宅ローンがダメなら自動的に全部白紙になるだろう」
と自己判断しないようにしましょう。
契約前の確認事項についてはこちらで詳しく解説しています。
中古住宅の契約前に確認すること10選|買ってから後悔しないチェックリスト【宅建士が解説】
住宅ローンは1つの銀行だけ見ればいい?
住宅ローンは、
「一番金利が低い銀行を選べばいい」
というものでもありません。
中古住宅の場合は特に、
・利用できるか
・借入可能額
・借入期間
・金利タイプ
・適用金利
・事務手数料などの費用
・団体信用生命保険
・繰上返済の条件
・購入する中古住宅への対応
・リフォーム資金への対応
なども確認したいところです。
同じ人、同じ中古住宅でも、金融機関や商品によって条件が同じとは限りません。
だからこそ、
「金利0.○%だからここ」
と数字一つで決めるのではなく、
「自分たちが購入する中古住宅で、どんな条件で利用できるのか」
まで比較することが大切です。
ただし、この記事では特定の銀行をランキングにはしません。
住宅ローンの商品条件や金利は変わりますし、誰にとっても同じ銀行が一番よいわけではないからです。
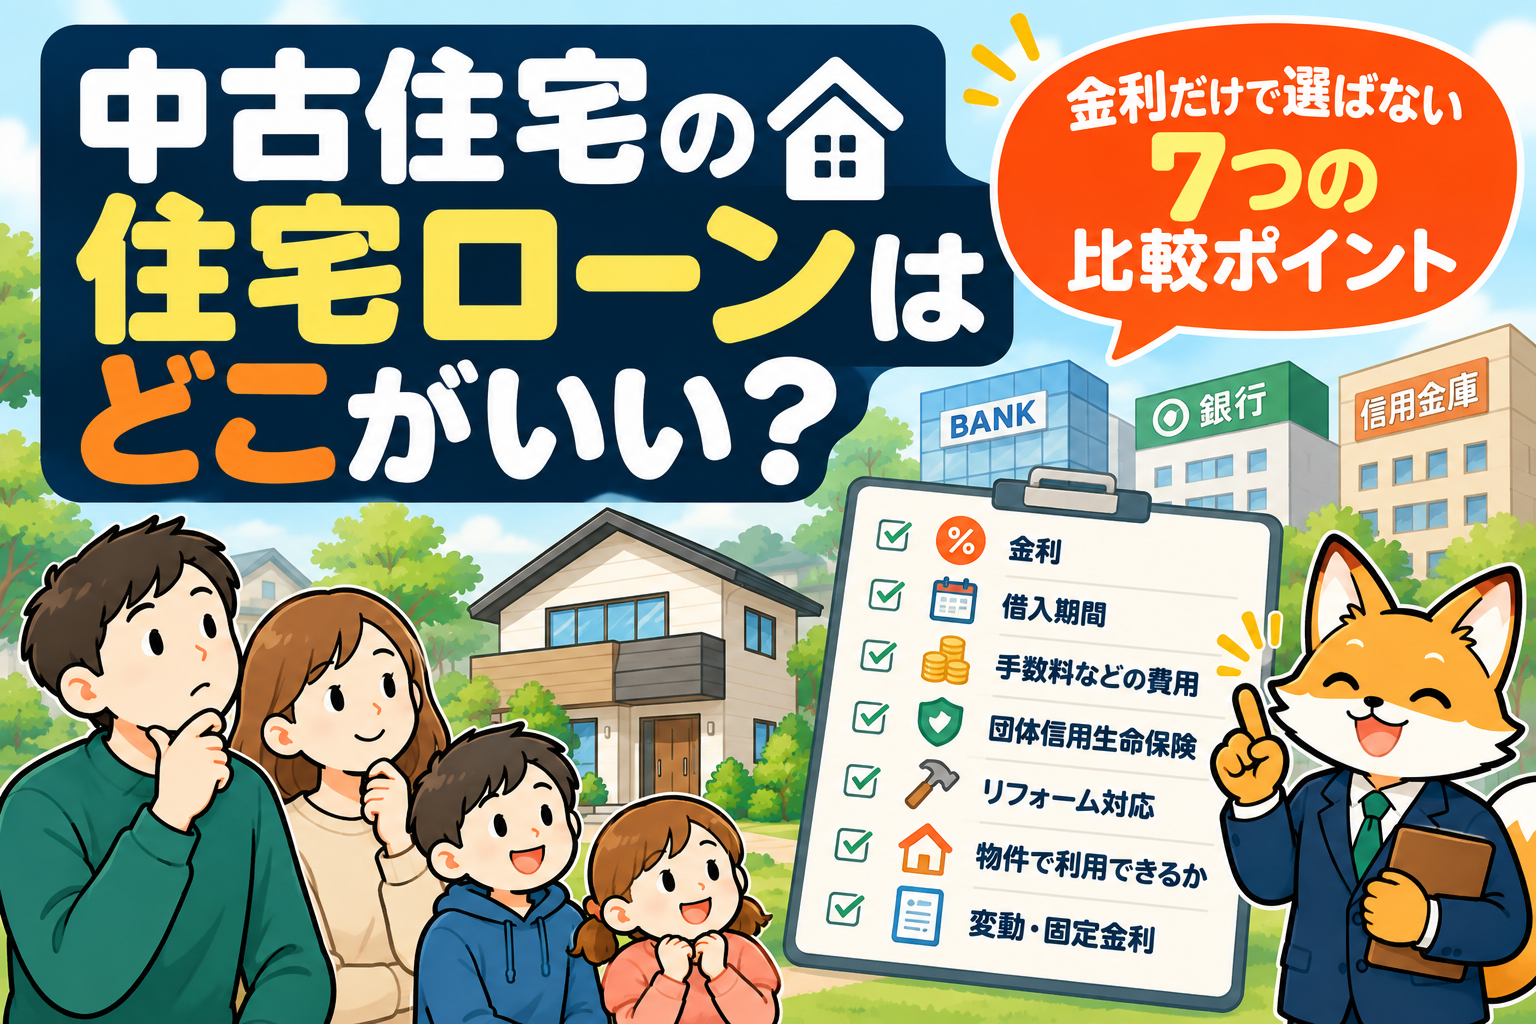
中古住宅の住宅ローンを選ぶときは、金利だけでなく、借入期間・手数料・団信・リフォームへの対応などを同じ条件で比較することが大切です。
具体的な比較ポイントについては、中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントを宅建士・FPが解説で詳しく整理しています。
中古住宅の住宅ローンは、借りる人の条件だけでなく、購入する物件によっても利用できる商品が変わります。
金融機関の候補を探したい場合は、モゲチェックのような比較サービスも参考になります。ただし、希望する中古住宅で実際に借りられるかは、金融機関による個別の確認が必要です。
住宅ローンの候補を比較したい方へ
金利だけでなく、手数料や団信なども確認しながら、 自分に合う借入条件を探してみましょう。
PR|広告リンクを含みます。借入条件は金融機関の審査等によって異なります。
頭金を増やせば住宅ローンは安心?
住宅ローンの借入額を減らすため、
「できるだけ頭金を入れた方がいいのでは?」
と考える方もいると思います。
確かに頭金を増やせば、住宅ローンの借入希望額を減らせます。
ただし、
「借入額を減らすこと」
だけを目的に、手元の現金を使い切るのは慎重に考えたいところです。
中古住宅では購入後に、
・修繕
・家具、家電
・引っ越し
・車
・教育費
・急な生活費
などが必要になることがあります。
特に子育て家庭では、家を買ったあとも支出は続きます。
僕自身も3人の子どもを育てながら住宅ローンを返していますが、
「住宅ローンをいくら減らせるか」
と同じくらい、
「住宅購入後にいくら現金を残せるか」
が大切だと考えています。
頭金と手元資金についてはこちらの記事で詳しく解説しています。
中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金
中古住宅の住宅ローンで僕が大切だと思う3つ
最後に、中古住宅を購入した3児パパ・宅建士・FPとして、住宅ローンを考えるときに大切だと思うことを3つにまとめます。
①「借りられる額」だけで家を選ばない
金融機関から借りられる金額と、家族が無理なく返せる金額は同じとは限りません。
住宅ローンを返しながら、
・教育費
・生活費
・住宅修繕
・老後資金
・資産形成
にもお金を使っていく必要があります。
住宅ローンの上限ではなく、
「家を買ったあとも生活できるか」
から予算を考えましょう。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方
②物件価格だけで予算を決めない
2,500万円の中古住宅を買うからといって、
「住宅予算=2,500万円」
ではありません。
中古住宅では、
物件価格
+
購入諸費用
+
リフォーム
+
購入後の修繕
まで考えます。
物件価格以外に必要なお金はこちらの記事で詳しく解説しています。
中古住宅を買うとき、物件価格以外にいくら必要?諸費用と購入後のお金を宅建士が解説
③購入後の現金を残す
住宅ローンを減らすことだけを優先して、現金を住宅へ集中させすぎると、購入後の選択肢が少なくなります。
特に中古住宅では、購入時には想定していなかった修繕が必要になる可能性もあります。
子育て家庭なら教育費も待ってくれません。
住宅ローンと手元資金は別々ではなく、
「家を買ったあとの家計」
として一緒に考えることが大切です。
よくある質問
中古住宅でも35年ローンは組めますか?
利用できる場合があります。
ただし、金融機関・住宅ローン商品・申込者の年齢・購入物件などによって条件が異なります。
「中古住宅だから35年は無理」「築○年までなら必ず35年借りられる」と一律には判断せず、購入候補の物件で個別に確認しましょう。
築30年の中古住宅でも住宅ローンを利用できますか?
築30年という理由だけで、住宅ローンを利用できないとは限りません。
一方で、金融機関によって物件や借入期間などの条件が異なるため、希望する物件が決まったら確認が必要です。
中古住宅は新築より住宅ローン審査が厳しいですか?
「中古住宅だから一律に審査が厳しい」とは言い切れません。
住宅ローンでは申込者だけでなく、購入する物件についても確認されます。
そのため、中古住宅では「自分が借りられるか」と「その物件で希望する条件を利用できるか」の両方を確認しましょう。
リフォーム費用も住宅ローンと一緒に借りられますか?
金融機関や商品によっては、中古住宅の購入費用とリフォーム費用を一括して融資する商品があります。
ただし、対象となるリフォームや手続き、融資条件などは商品ごとに異なります。
リフォームを前提に中古住宅を購入する場合は、物件購入を決める前から金融機関とリフォーム会社へ相談しておくと資金計画を立てやすくなります。
事前審査に通れば本審査も通りますか?
事前審査の結果だけで、本審査の承認が保証されるわけではありません。
正式な融資については金融機関所定の審査があります。
住宅ローンを利用して購入する場合は、売買契約の住宅ローンに関する条件についても確認しておきましょう。
住宅ローンは金利だけで選べばいいですか?
金利は重要ですが、それだけではありません。
借入期間、手数料、団体信用生命保険、リフォームへの対応なども商品によって異なります。
中古住宅の場合は「購入したい物件で利用できるか」も含めて比較しましょう。
まとめ|中古住宅の住宅ローンは「人×物件×借入条件」で考えよう
中古住宅でも住宅ローンを利用できます。
ただし、
「自分は住宅ローンを借りられるか?」
だけでは十分ではありません。
中古住宅では、
①借りる人
年齢、年収、返済負担などを踏まえて、どのような条件で借りられるか。
②購入する物件
購入したい中古住宅が金融機関の商品条件などに合っているか。
③借入条件
いくらを、何年間、どのような条件で借りるか。
この3つをセットで考えることが大切です。
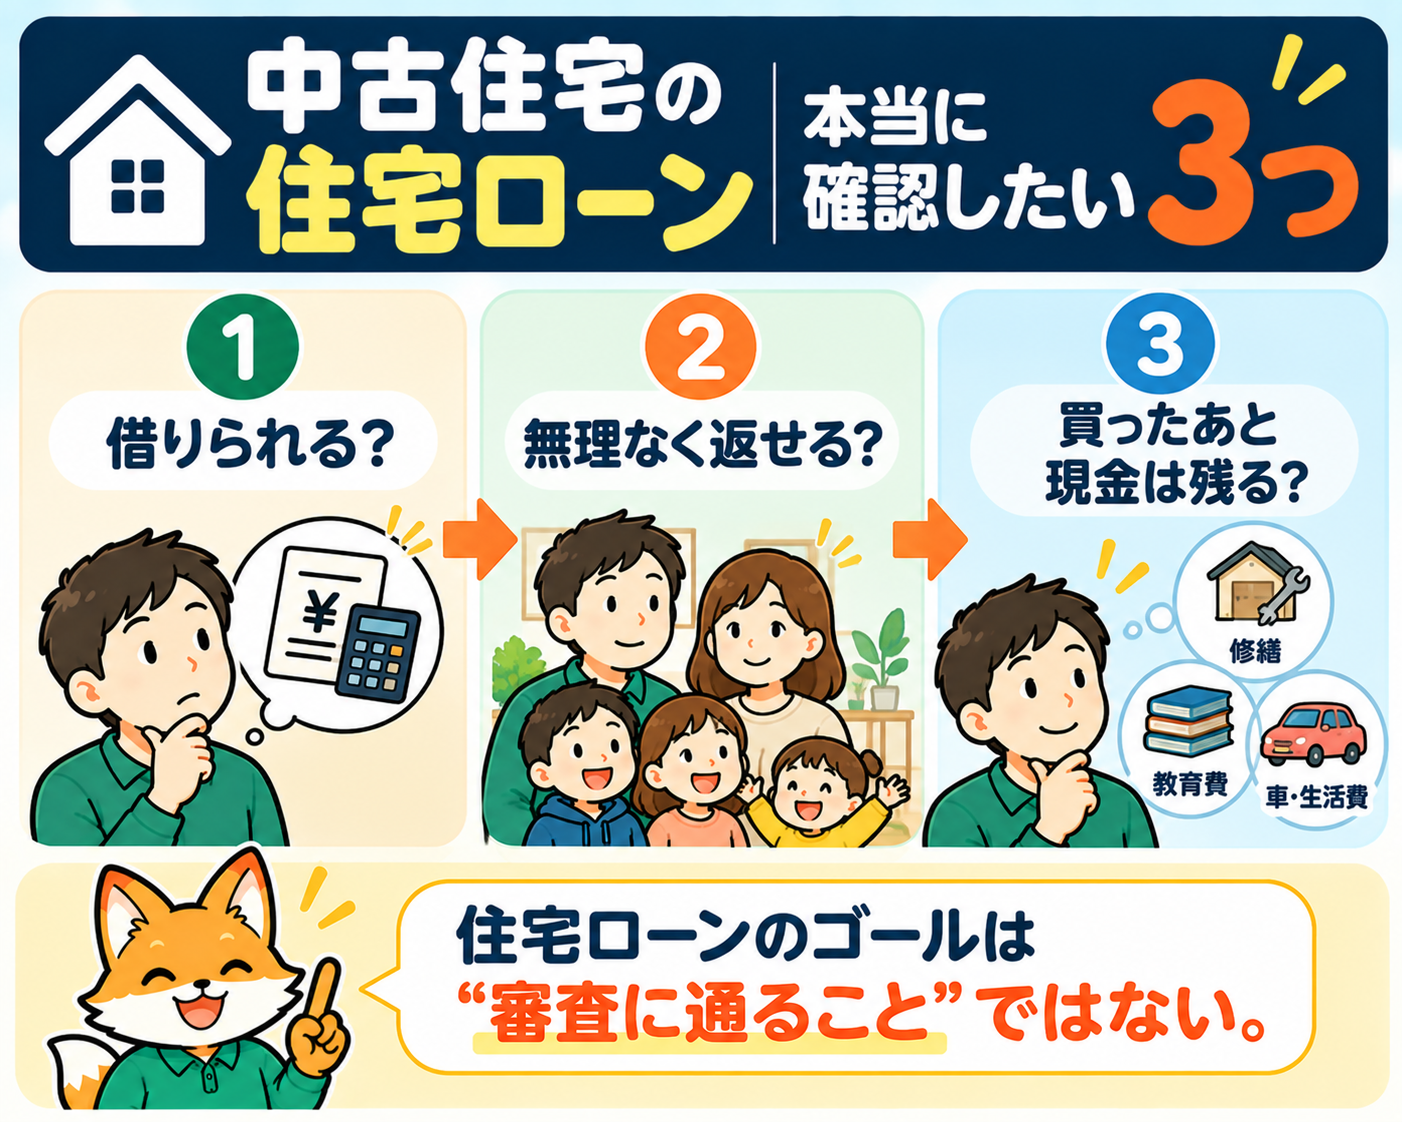
そして、住宅ローン審査に通ることをゴールにしないこと。
借りられる
↓
返せる
↓
購入後も現金を残せる
ここまで考えて初めて、家族に合った住宅予算が見えてくると僕は考えています。
中古住宅購入では、
「できるだけ高い家を買う」
でも、
「できるだけ住宅ローンを減らす」
でもなく、
家を買ったあとも、教育費・修繕費・資産形成を続けられることが大切です。
住宅ローンをいくらまでにするか迷っている方は、まずこちらから確認してみてください。
住宅ローンはいくらまでなら無理なく返せる?年収だけで決めない5つの考え方【3児パパ宅建士・FPが解説】
購入後に残す現金についてはこちら。
中古住宅を買うとき現金はいくら残す?頭金・諸費用・修繕費から考える手元資金
中古住宅購入の全体の流れを確認したい方はこちら。
中古住宅購入の流れを7ステップで解説|物件探しから引き渡しまで【宅建士が解説】
「借りられる家」ではなく、
「買ったあとも家族が無理なく暮らせる家」
という視点で、住宅ローンと中古住宅を一緒に考えていきましょう。
コメント