「住宅ローンは夫婦で組んだ方がお得なの?」
「ペアローンなら住宅ローン控除を2人で受けられるって本当?」
「育休や転職で収入が減ったとき、返済はどうなる?」
住宅購入を考える共働き夫婦にとって、住宅ローンを誰の名義で借りるかは大きな悩みです。
結論からいうと、住宅ローンは夫婦で組めば必ず得になるわけではありません。
単独ローン・連帯債務・ペアローンには、住宅ローン控除、団体信用生命保険(団信)、契約費用、将来の返済リスクに違いがあります。
こんにちは。中古住宅を購入し、3人の子どもを育てている「きつね」です。宅地建物取引士・2級ファイナンシャル・プランニング技能士として、住宅購入と子育て、資産形成について発信しています。
住宅ローンは、契約するときの金利や借入可能額だけでなく、子どもの成長や働き方の変化まで考えて選びたいものです。
この記事では、4,000万円の借入例を使いながら、3つの借り方の違いと、子育て世帯が確認したいポイントを整理します。
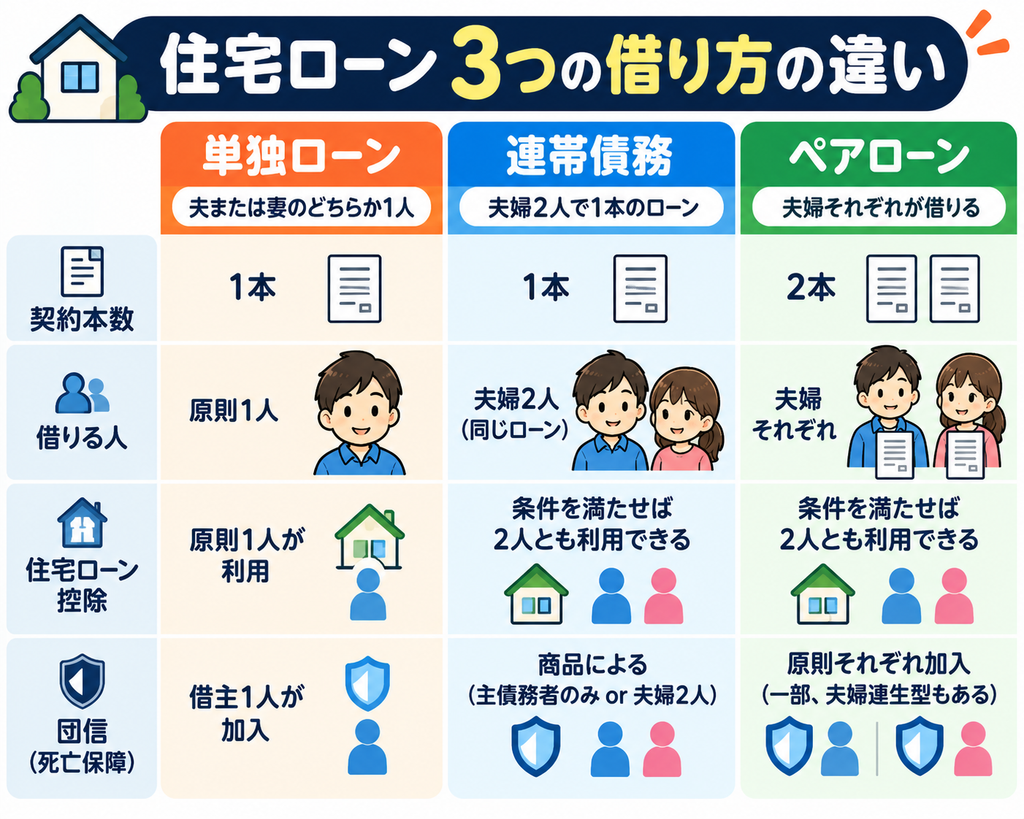
結論|単独ローン・連帯債務・ペアローンの違いを比較
| 比較項目 | 単独ローン | 連帯債務 | ペアローン |
|---|---|---|---|
| 契約本数 | 1本 | 1本 | 2本 |
| 借りる人 | 原則1人 | 夫婦2人 | 夫婦それぞれ |
| 住宅ローン控除 | 原則1人 | 条件次第で2人 | 条件次第で2人 |
| 団信 | 原則借主1人 | 商品による | 原則それぞれ加入 |
| 契約関連費用 | 1契約が基本 | 1契約が基本 | 2契約分の費用が生じる場合あり |
| 返済責任 | 借主が負う | 夫婦とも借入全額について責任を負う | 各自の借入れに責任を負い、相互保証等がある場合も |
※一般的な仕組みを比較しています。団信・保証・諸費用などの条件は金融機関や商品によって異なります。
大切なのは、「どれが一番得か」ではなく、「どの借り方なら家族が安心して返済を続けられるか」という視点です。
単独ローンとは?夫婦の一方が住宅ローンを借りる方法
単独ローンは、夫または妻の一方が住宅ローンの借主になる方法です。
例えば4,000万円を借りる場合、夫が4,000万円を借り、妻は借主にならない形です。
単独ローンのメリット
- 契約が比較的シンプル
- 住宅ローン控除や返済管理を一人にまとめやすい
- 配偶者の収入が変化しても、借入れの契約構造が変わらない
- 夫婦それぞれがローン契約をする場合と比べ、手続きや費用を抑えられることがある
単独ローンの注意点
- 借主一人の収入や返済能力を中心に審査される
- 住宅ローン控除を利用できるのは原則として借主本人
- 借主の収入減少に備える必要がある
なお、単独ローンでも、配偶者が担保提供者などとして契約に関係する場合があります。単独ローンだから配偶者に一切の関係が生じないとは限りません。
夫婦の一方の収入だけで無理なく返済できるなら、検討しやすい選択肢です。
連帯債務とは?夫婦2人で1本のローンを借りる方法
連帯債務は、夫婦2人が同じ住宅ローンについて返済義務を負う方法です。
例えば4,000万円を借りる場合、住宅ローン契約は1本ですが、夫婦とも4,000万円の債務について返済責任を負います。
「夫が2,000万円、妻が2,000万円だけ責任を負う」という意味ではありません。
連帯債務のメリット
- 夫婦の収入を合わせて審査できる商品がある
- 条件を満たせば夫婦それぞれ住宅ローン控除を受けられる
- ローン契約が1本で済む
- 夫婦連生団信を選べる商品もある
連帯債務の注意点
- 夫婦とも借入全額について返済責任を負う
- 団信の保障対象が主債務者だけの商品もある
- 連帯債務に対応していない金融機関もある
- 返済負担割合と住宅の持分を適切に設定する必要がある
特に注意したいのは団信です。
一般的な連帯債務では主債務者のみが団信に加入する商品があります。一方、【フラット35】の「デュエット」など、夫婦2人を保障する仕組みもあります。
保障の内容や金利への上乗せなどは商品によって異なるため、契約前に確認しましょう。
ペアローンとは?夫婦それぞれが住宅ローンを借りる方法
ペアローンは、夫婦それぞれが住宅ローンを契約する方法です。
例えば4,000万円を借りる場合、夫が2,500万円、妻が1,500万円という形で、ローン契約を2本に分けます。
夫婦がそれぞれ借主になる点が、連帯債務との大きな違いです。
ペアローンのメリット
- 夫婦それぞれの収入を活用できる
- 条件を満たせば2人とも住宅ローン控除を利用できる
- 原則として、それぞれが自分のローンに対応した団信へ加入できる
- 商品によっては借入期間などを個別に設定できる
ペアローンの注意点
- ローン契約が2本になる
- 契約手数料や印紙税などが増える場合がある
- どちらかが退職しても、その人の返済義務は原則として残る
- 通常の団信では、亡くなった人のローンだけが完済され、もう一方のローンは残る
- 離婚や売却時に、夫婦それぞれの債務を整理する必要がある
また、ペアローンでは夫婦が互いのローンの連帯保証人になる商品もあります。
そのため、各自の借入額だけを見て返済責任を判断しないことが重要です。
4,000万円を借りたら月々の返済額はどう違う?
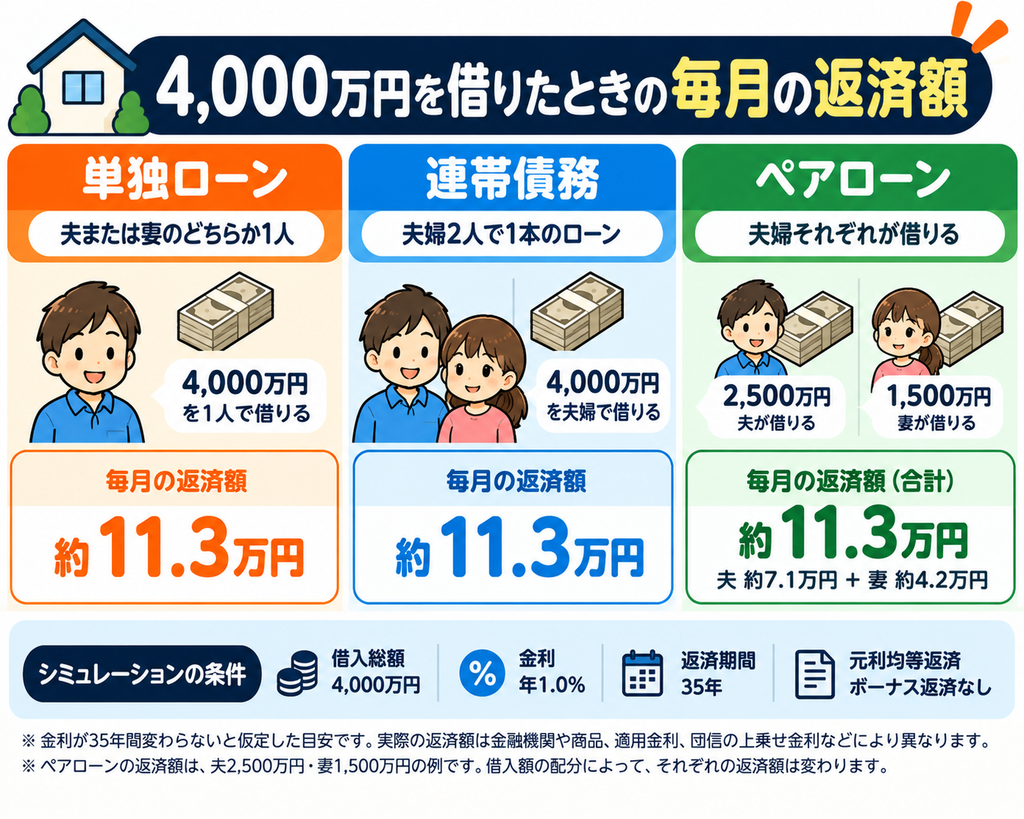
ここでは、次の条件で比較します。
- 借入総額:4,000万円
- 金利:年1.0%
- 返済期間:35年
- 元利均等返済
- ボーナス返済なし
- 金利が35年間変わらないと仮定
| 借り方 | 借入内訳 | 毎月返済額の目安 |
|---|---|---|
| 単独ローン | 夫4,000万円 | 約11.3万円 |
| 連帯債務 | 夫婦で4,000万円 | 約11.3万円 |
| ペアローン | 夫2,500万円+妻1,500万円 | 夫約7.1万円+妻約4.2万円=約11.3万円 |
同じ金利・借入総額・返済期間なら、返済額は基本的に同じです。
ただし、実際には夫婦それぞれの適用金利、団信の上乗せ金利、借入条件、諸費用などが異なる場合があります。
毎月の返済額が同じでも、住宅ローン控除や万一の保障まで同じとは限りません。
本当に差が出るのは住宅ローン控除・団信・諸費用
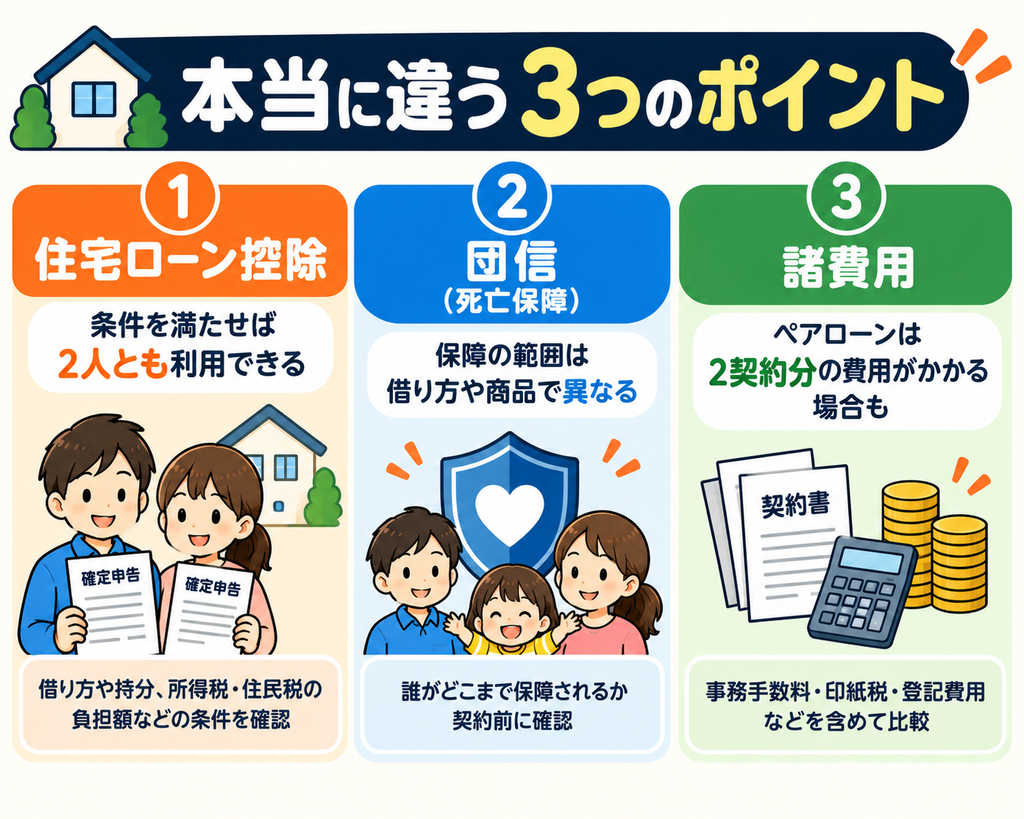
① 住宅ローン控除|2人で借りれば必ず得とは限らない
住宅ローン控除は、一定の要件を満たした場合に、住宅ローンの年末残高などをもとに所得税等から控除を受けられる制度です。
2026年入居の場合、制度上の控除率は原則0.7%ですが、対象となる住宅の種類や性能、入居年などによって借入限度額・控除期間が異なります。
連帯債務やペアローンで夫婦それぞれが控除を受けるには、各人が適用要件を満たす必要があります。
また、夫婦それぞれに十分な所得税・住民税の負担がなければ、計算上の控除可能額を使い切れない場合があります。
例えば、育休や時短勤務で一方の所得が減少した場合、住宅ローン控除の実際のメリットが変わる可能性があります。
さらに、住宅の持分と実際の資金負担割合が一致していないと、贈与税などの問題が生じる場合もあります。
控除額だけを理由に借り方を決めるのではなく、住宅の要件と夫婦それぞれの所得を確認しましょう。
② 団信|亡くなったとき、どのローンが残る?
団体信用生命保険(団信)は、加入者が死亡または所定の高度障害状態などになった場合に、保険金で対象の住宅ローン残高を返済する仕組みです。
ただし、保障内容は商品によって異なります。
- 単独ローン:借主が加入し、所定の保障事由に該当すると対象ローンが完済される仕組みが一般的
- 連帯債務:主債務者だけを保障する商品と、夫婦2人を保障する商品がある
- ペアローン:通常は各自のローンを保障。夫婦連生型など、両方のローンを保障する商品もある
ペアローンでは、例えば夫2,500万円・妻1,500万円を借りた場合、通常の団信なら夫に万一のことがあっても妻の1,500万円のローンは残ります。
一方、夫婦連生型の商品では保障内容が異なる場合があります。
「団信に2人とも入っているから安心」と考えるだけでなく、どちらかに万一のことが起きたとき、残された家族の住宅ローンがいくら残るのかを確認しましょう。
③ 諸費用|ペアローンは2契約分の費用に注意
ペアローンは住宅ローン契約が2本になるため、事務手数料、契約書の印紙税、登記関連費用などが単独ローンより増える場合があります。
ただし、事務手数料が借入額に対する一定割合で設定されている場合など、2契約だから単純に2倍になるとは限りません。
見積もりでは、金利だけでなく、事務手数料・保証料・団信の上乗せ金利・登記関連費用を含めて比較しましょう。
子育て世帯が確認したい5つのリスク
① 育休・時短勤務で収入が減ったら?
共働きの収入を前提に借入額を決めると、育休や時短勤務によって家計の余裕が減る場合があります。
特にペアローンでは、収入が減っても各自の返済義務が自動的に減るわけではありません。
借入前に、夫婦どちらかの収入が減った場合でも生活費と教育費を確保できるか試算しておきましょう。
② 転職・退職したら?
転職や退職によって収入が変わっても、住宅ローンの返済は続きます。
住宅ローン控除も、所得が減れば十分に利用できなくなる場合があります。
「今の年収が35年間続く」とは限らない前提で考えることが大切です。
③ 離婚したら?
離婚しても、住宅ローンの契約上の返済義務が自動的になくなるわけではありません。
特に連帯債務やペアローンでは、売却、借り換え、持分の整理などについて金融機関との調整が必要になる場合があります。
売却価格より住宅ローン残高が多い場合は、売却代金だけで完済できないこともあります。
④ 家を売却したくなったら?
夫婦共有名義の住宅では、売却時に双方の意思確認や手続きが必要になります。
また、住宅ローンが残っている場合は、原則として抵当権の抹消に必要な返済・金融機関との調整が必要です。
将来の住み替えも考えている家庭では、契約方法と持分の設定を慎重に検討しましょう。
⑤ 教育費が増える時期に返済できる?
子どもが成長すると、習い事、塾、進学などの支出が増える可能性があります。
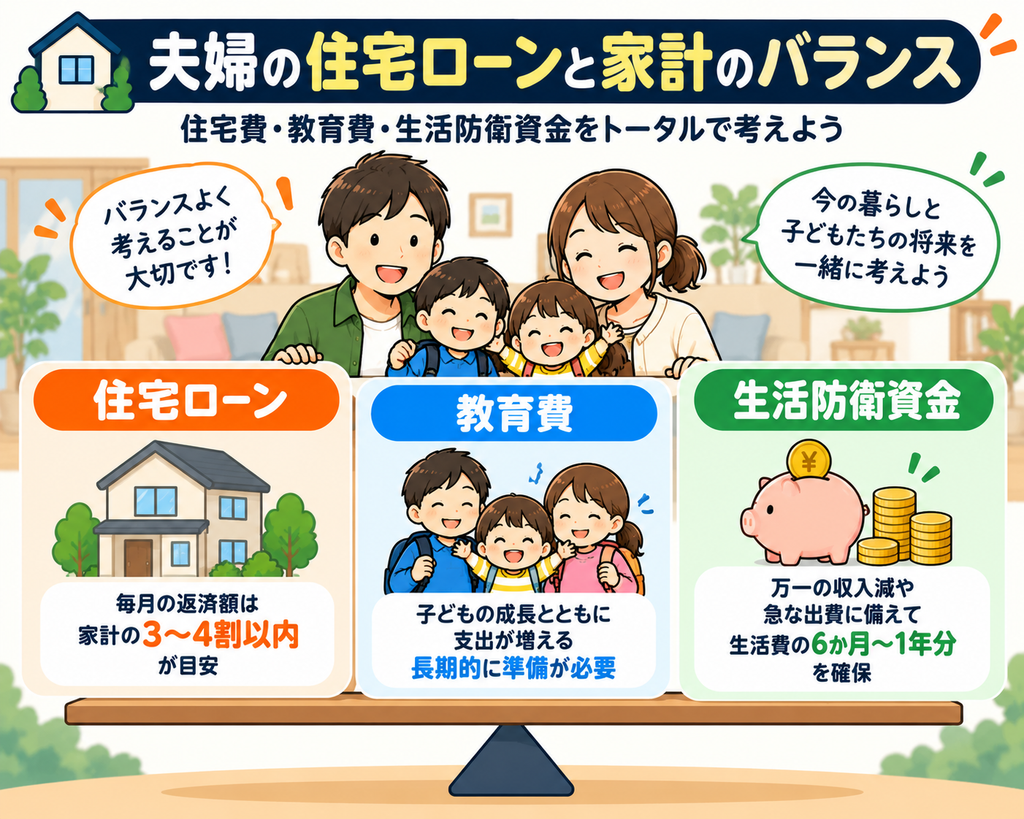
住宅ローンの借入可能額と、家族が無理なく返済できる金額は同じではありません。
特に子どもが複数いる家庭では、教育費が重なる時期を想定しておきたいところです。
住宅費と家計のバランスについては、中古住宅の年間維持費も参考にしてください。
単独・連帯債務・ペアローンはどんな家庭に向いている?
| 家庭の状況 | 検討したい借り方 | 理由 |
|---|---|---|
| 一方の収入だけで無理なく返済できる | 単独ローン | 契約をシンプルにしやすい |
| 夫婦で収入を合わせたい | 連帯債務・ペアローン | 双方の収入を活用できる場合がある |
| 夫婦とも安定収入があり、各自の控除を検討したい | 連帯債務・ペアローン | 条件次第で双方が控除対象になる |
| 育休・時短・退職の可能性が高い | 単独ローンを含め慎重に比較 | 収入減少時の返済負担を確認したい |
| 夫婦双方の死亡保障を重視 | 団信条件を中心に比較 | 借り方だけで保障範囲は決まらない |
この表は、借り方を決めるための出発点です。実際の審査条件、金利、団信、住宅ローン控除、持分の設定などによって適切な選択は変わります。
3児パパが考える|住宅ローンは「借りられる額」より「返し続けられる額」
ここからは、中古住宅を購入した3児の父としての考え方です。
住宅ローンを夫婦で組むと、借入可能額が増える場合があります。
しかし、借入可能額が増えることと、家族が安心して暮らせることは別です。
子どもが3人いる家庭では、住宅ローン以外にも教育費、生活費、車の維持費、住宅の修繕費などがかかります。
だからこそ、住宅ローンを選ぶときは次の3つを確認したいと思っています。
- 夫婦どちらかの収入が減っても返済を続けられるか
- 子どもの教育費が増える時期にも貯蓄できるか
- 万一のとき、残された家族にどれだけ返済が残るか
住宅ローン控除を最大限利用することも大切ですが、それだけを目的に借り方を決める必要はありません。
家を買うことがゴールではなく、買ったあとも家族が安心して暮らせることが大切です。
住宅ローンの借り方を決める前に比較したいこと
単独ローン・連帯債務・ペアローンは、金融機関によって取扱いの有無や条件が異なります。
比較するときは、少なくとも次の項目を確認しましょう。
- 単独・連帯債務・ペアローンの取扱い
- 適用金利と金利タイプ
- 団信の加入条件と保障範囲
- 住宅ローン控除の適用見込み
- 事務手数料・保証料などの諸費用
- 借入可能額と無理のない返済額
- 繰上返済や借り換えの条件
中古住宅の住宅ローンを比較する際の具体的なポイントは、中古住宅の住宅ローンはどこがいい?金利だけで選ばない7つの比較ポイントで解説しています。
また、中古住宅で住宅ローンを利用する際の基本条件については、中古住宅でも住宅ローンは組める?をご覧ください。
よくある質問
Q. 夫婦で住宅ローンを組めば、住宅ローン控除は2倍になりますか?
必ず2倍になるわけではありません。夫婦それぞれの借入額や負担割合、住宅の持分、所得税・住民税、住宅の要件などによって実際の控除額が変わります。
Q. 連帯債務とペアローンの一番大きな違いは?
連帯債務は夫婦2人で1本のローンを借りるのに対し、ペアローンは夫婦それぞれが別のローン契約を結ぶ点です。
Q. ペアローンで夫が亡くなったら、妻のローンもなくなりますか?
通常の団信では、夫のローンのみが保障対象となり、妻のローンは残ります。ただし、夫婦連生型など保障範囲が異なる商品もあります。
Q. 連帯債務なら契約費用は必ず安くなりますか?
1契約で済むため費用を抑えられる場合がありますが、金融機関の手数料体系や団信条件によって異なります。必ず総額で比較しましょう。
Q. 夫婦で住宅ローンを組んだあとに離婚したら?
離婚しても住宅ローンの返済義務は自動的にはなくなりません。売却や借り換え、債務者の変更などを検討する場合は金融機関との協議が必要です。
Q. 収入合算と連帯債務は同じですか?
同じではありません。収入合算には、連帯債務型と連帯保証型があります。連帯保証型では、収入を合算する配偶者は借主ではなく連帯保証人となる仕組みが一般的です。
まとめ|夫婦で住宅ローンを組む前に、将来の家計まで考えよう
住宅ローンの単独・連帯債務・ペアローンには、それぞれ特徴があります。
- 単独ローン:契約をシンプルにしやすいが、一人の収入を中心に考える必要がある
- 連帯債務:夫婦2人で1本のローンを借りる。双方の返済責任と団信条件に注意
- ペアローン:夫婦それぞれが借りる。控除や団信の選択肢がある一方、契約費用と収入減少時の負担に注意
同じ4,000万円を同じ金利・期間で借りるなら、毎月の返済額は基本的に変わりません。
違いが出るのは、住宅ローン控除、団信、諸費用、そして将来の家計への影響です。
3人の子どもを育てる父親として、私は住宅ローンを選ぶときに「今いくら借りられるか」だけでなく、「10年後、20年後も無理なく返せるか」を大切にしたいと思っています。
住宅ローンは、夫婦で組むこと自体が目的ではありません。家族の暮らしを守れる借り方を選びましょう。
参考資料・出典
※本記事は2026年10月時点の制度・公表情報をもとに作成しています。住宅ローンの商品条件や税制の適用可否は個別に異なります。契約前に金融機関や税務署等へご確認ください。
コメント