
「中古住宅の火災保険に、水災補償は付けた方がいい?」
「ハザードマップで色が付いていなければ、水災補償は不要?」
「水災補償を外して保険料を安くしても大丈夫?」
中古住宅を購入するとき、火災保険の補償内容で迷いやすいのが「水災補償」です。
保険料を抑えたい気持ちはありますが、水災補償を外した結果、洪水などで住宅が被害を受けたときに大きな自己負担が発生する可能性もあります。
一方で、すべての住宅に同じ補償が必要というわけでもありません。
こんにちは。3人の子どもを育てながら中古住宅を購入した「きつね」です。宅地建物取引士・2級FP技能士として、住宅購入後の家計と将来の資産形成を一緒に考える情報を発信しています。
この記事では、水災補償を付ける・外すという結論を急がず、住宅の災害リスクと家計への影響から判断する方法を解説します。
- 水災補償で対象になる被害・ならない被害
- ハザードマップで確認したいポイント
- 水災補償を積極的に検討したい住宅の特徴
- 補償あり・なしの保険料を比較する方法
- 子育て世帯が考えたい自己負担と生活再建費用
火災保険・地震保険の基本的な違いや5年間の費用を先に知りたい方は、中古住宅の火災保険・地震保険はいくら?5年間の費用と補償の選び方も参考にしてください。
結論|水災補償はハザードマップだけで必要・不要を決めない
結論からいうと、水災補償が必要かどうかは、ハザードマップ・住宅の立地・想定される被害・家計の余力を組み合わせて判断することが大切です。
ハザードマップで浸水リスクが高い住宅なら、水災補償を積極的に検討したいところです。
一方、浸水想定区域の外にある住宅でも、局地的な大雨や排水能力を超える雨によって浸水する可能性があります。
| 住宅の状況 | 水災補償の考え方 |
|---|---|
| 浸水想定区域にある | 積極的に検討したい |
| 河川や低地に近い | 周辺の地形・過去の浸水も確認する |
| 内水氾濫のリスクがある | 河川から遠くても慎重に検討する |
| 浸水想定区域の外にある | 補償不要と即断せず、他の情報も確認する |
| 被害が発生しても自己資金で対応できる | 保険料差と自己負担リスクを比較する |
※上表は判断の方向性を整理したもので、個別の住宅について水災補償の必要性を判定するものではありません。
水災補償を外すかどうかを考える前に、まずは自宅のリスクを確認しましょう。
火災保険の水災補償とは?どんな被害が対象になる?
水災補償は、洪水や高潮、土砂崩れなどによって住宅や家財に損害が生じた場合に備える補償です。
ただし、火災保険に加入していれば、必ず水災も補償されるわけではありません。
水災補償の有無や保険金の支払条件は、保険会社・商品・契約内容によって異なります。
水災・水濡れ・風災は違う
特に混同しやすいのが、水災と水濡れです。
| 補償 | 被害の例 |
|---|---|
| 水災 | 豪雨で河川が氾濫し、住宅が浸水した |
| 水濡れ | 給排水設備の事故で室内に水が漏れた |
| 風災 | 台風の強風で屋根材が破損した |
例えば、中古住宅の古い配管から水が漏れた場合、一般的には水災ではなく、水濡れ補償やその他の契約条件を確認することになります。
なお、経年劣化による配管そのものの修理費用などは、補償対象外となる場合があります。
また、地震による津波などの損害は、通常の火災保険の水災補償では原則として対象になりません。地震保険の補償内容を別途確認する必要があります。
床下浸水でも保険金は支払われる?
水災補償で注意したいのは、水が入ったという事実だけで、必ず保険金が支払われるわけではないことです。
例えば、住宅向け火災保険には、次のような条件で水災による損害を補償する商品があります。
- 床上浸水によって保険の対象に損害が生じた
- 地盤面から45cmを超える浸水によって損害が生じた
- 建物や家財に、再調達価額などの30%以上の損害が生じた
ただし、これらは一部の商品で採用されている支払条件の例です。すべての火災保険に共通する条件ではありません。
商品によっては、浸水の程度に応じた支払条件や、補償範囲の違いがあります。
そのため、床下浸水でも対象となる場合がある一方、対象外となる場合もあります。
契約前には、保険料だけでなく「どの程度の被害から保険金が支払われるのか」を確認してください。
ハザードマップで確認したい5つのポイント
水災補償の必要性を考えるうえで、最初に確認したいのがハザードマップです。
国土交通省・国土地理院のハザードマップポータルサイトでは、洪水や土砂災害などのリスク情報を確認できます。
「重ねるハザードマップ」で住所周辺のリスクを確認し、「わがまちハザードマップ」で自治体が公開している詳細情報も確認しましょう。
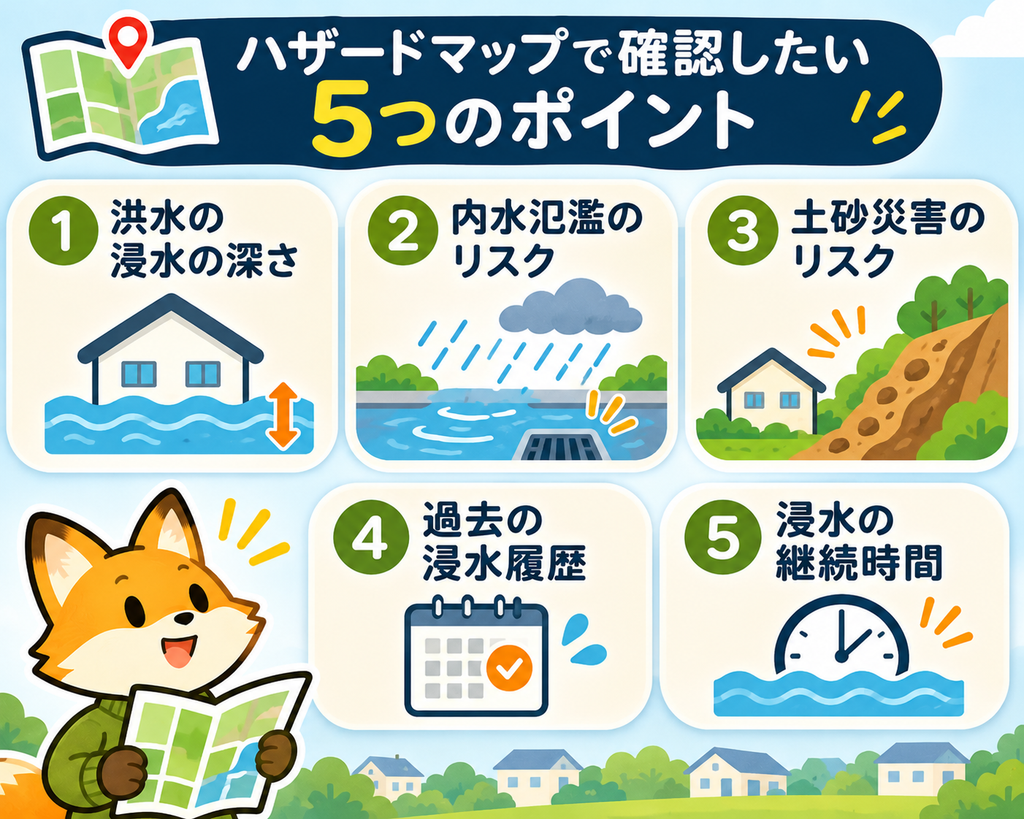
① 洪水による浸水の深さ
洪水の浸水想定区域では、想定される浸水の深さを確認できます。
例えば、0.5m未満、0.5〜3m未満、3〜5m未満などの区分が使われることがあります。
ただし、ハザードマップの浸水深と、火災保険の保険金支払条件は同じものではありません。
地図で0.5m未満と表示されているから保険金が出ない、あるいは0.5m以上だから必ず支払われる、という判断はできません。
② 内水氾濫のリスク
内水氾濫とは、大雨によって下水道や排水路などの排水能力を超え、水があふれる現象です。
河川から離れた住宅地でも、道路や住宅が浸水する可能性があります。
洪水ハザードマップだけでなく、自治体が内水ハザードマップを公開しているかも確認してみましょう。
③ 土砂災害のリスク
水災補償は、商品によって土砂崩れなどによる損害も対象となる場合があります。
そのため、河川の近くではなくても、崖や斜面の近くにある住宅では土砂災害のリスクを確認したいところです。
ただし、地震を原因とする土砂災害などは、通常の火災保険とは取扱いが異なるため注意が必要です。
④ 過去の浸水履歴
ハザードマップは、一定の条件で想定した災害リスクを示すものです。
過去の被害をすべて示しているわけではありません。
自治体が公開する浸水実績図や災害記録、周辺の道路状況なども確認すると、住宅の立地を判断する材料が増えます。
⑤ 浸水継続時間と避難のしやすさ
浸水の深さだけでなく、浸水がどの程度続くと想定されているかも重要です。
建物の被害が比較的小さくても、周辺道路が使えなければ生活に支障が出る場合があります。
小さな子どもがいる家庭では、避難場所までの経路や、避難に必要な時間も確認しておきたいところです。
なお、火災保険の水災補償は、避難生活に伴うすべての費用を補償するものではありません。臨時費用などの補償も契約ごとに確認が必要です。
水災補償を外してもよい?判断するための3つの条件
ハザードマップで浸水想定区域の外にあると、水災補償を外して保険料を抑えたいと考えるかもしれません。
ただし、水災補償を外す判断には慎重さが必要です。
① 洪水以外の水害リスクも確認できている
河川の洪水だけでなく、内水氾濫や土砂災害、周辺の低い土地なども確認します。
ハザードマップで色が付いていないことは、被害が絶対に発生しないことを意味しません。
② 大きな被害が発生した場合の自己負担を理解している
水災補償を外した場合、対象となる水害で建物や家財が損傷しても、その損害を火災保険で補償できない可能性があります。
例えば、床や壁の張り替え、設備交換、家財の買い替えなどが必要になる場合です。
修理費だけでなく、生活を再開するための支出も考えておきましょう。
③ 補償あり・なしの保険料差を比較している
水災補償を外すと保険料が下がる商品もありますが、差額は住宅の所在地や建物条件、保険会社によって異なります。
まずは同じ条件で、水災補償あり・なしの2パターンの見積もりを確認することが大切です。
保険料の差が小さければ、補償を残す価値を感じるかもしれません。
反対に、保険料の差が大きい場合は、その差額と、被害時に自分で負担する可能性がある金額を比較して判断します。
水災補償あり・なしで保険料はいくら違う?
水災補償の有無による保険料差には、全国一律の金額はありません。
実際の差額を知るには、同じ住宅について、補償内容をそろえた見積もりを比較する必要があります。
5年間の保険料差を家計に置き換えて考える
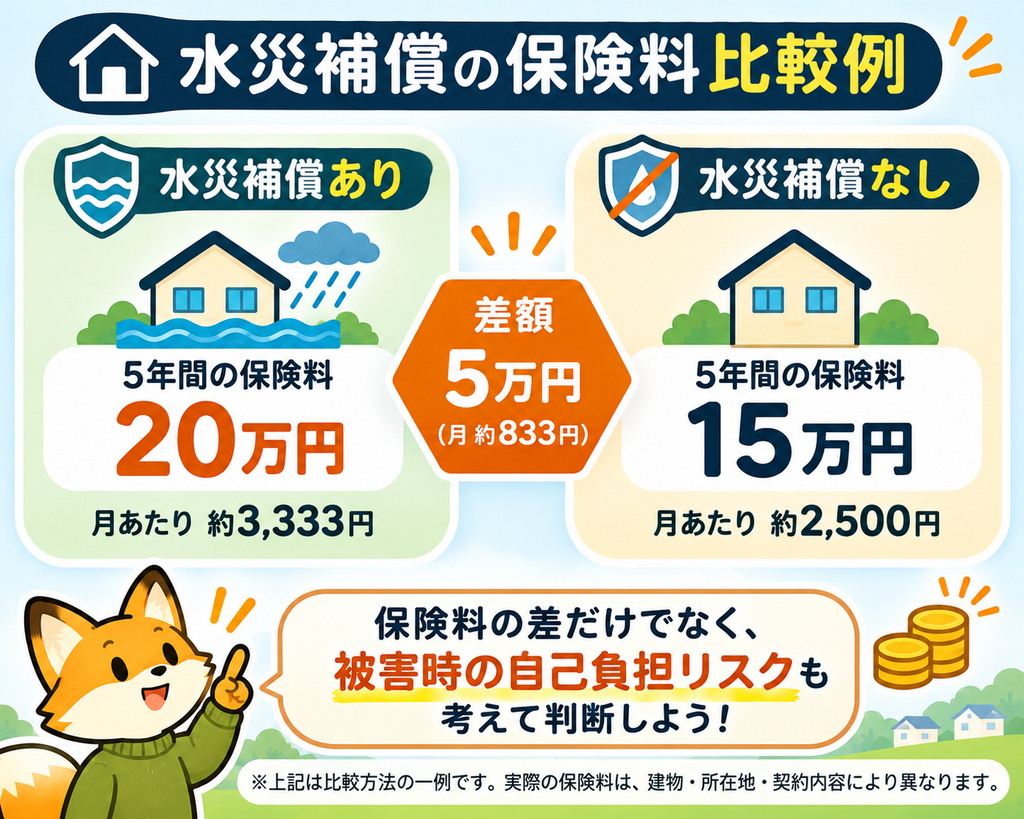
例えば、次のような見積もりだったと仮定します。
| 比較項目 | 水災あり | 水災なし |
|---|---|---|
| 5年間の保険料 | 20万円 | 15万円 |
| 月額換算 | 約3,333円 | 2,500円 |
| 差額 | 5年間で5万円(月約833円) | |
※上記は比較方法を説明するための仮定額です。実際の見積もりや平均保険料ではありません。水災補償の有無以外の条件が同じと仮定しています。
この例では、水災補償を付けることで5年間の保険料が5万円増えます。
しかし、5万円を節約するために、万が一の水害で大きな自己負担が生じるリスクを引き受けるかどうかは、住宅の立地と家計の状況によって判断が変わります。
保険料の差額だけではなく、「その補償を外したときに、何を自分で負担することになるのか」を考えることが重要です。
見積もりでは水災以外の条件もそろえる
水災補償あり・なしの保険料を比較するときは、次の条件も確認してください。
- 建物の保険金額
- 家財の保険金額
- 風災・水濡れなどの補償範囲
- 免責金額(自己負担額)
- 地震保険の有無と保険金額
- 保険期間と支払方法
- 水災の支払条件と補償限度額
水災補償の有無だけでなく、免責金額や補償限度額が違っていると、保険料の差を正しく判断できません。
火災保険全体の見積もりを比較したい方は、中古住宅の火災保険・地震保険の費用と補償の選び方で、比較時の7つのポイントを整理しています。
子ども3人の家庭で考えたい、水害と生活再建のお金
ここからは、3人の子どもを育てながら中古住宅に暮らす僕自身の視点です。
住宅購入後の家計には、住宅ローンだけでなく、教育費、固定資産税、住宅の修繕費などが関係します。
水害で住宅が損傷した場合、修理費が必要になるだけでなく、家具や家電の買い替え、場合によっては一時的な住まいの確保なども考えなければなりません。
住宅ローンの返済が続くなかで、こうした支出が重なると、教育費の準備や将来の貯蓄にも影響する可能性があります。
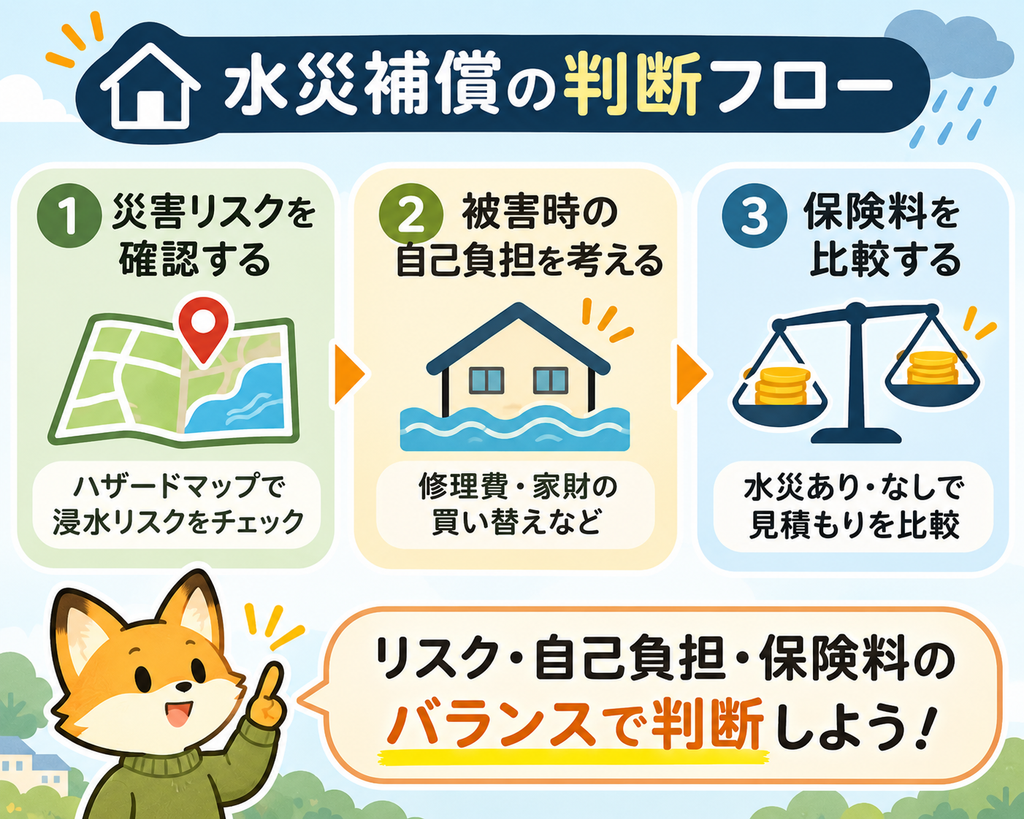
だからこそ、僕は保険料を安くすることだけを目的にするのではなく、次の順番で考えることが大切だと思っています。
- 自宅にどのような災害リスクがあるか確認する
- 被害が発生した場合、家計からいくら負担できるか考える
- 家計で負担しにくい損害を保険で備えるか検討する
- 必要な補償を決めたうえで、保険料を比較する
もちろん、保険を手厚くすればするほどよいわけではありません。
保険料を支払うために、日々の生活や教育費の準備が苦しくなることも避けたいところです。
家を守る保険は、住宅そのものだけでなく、被災後も家族の生活を立て直すための備えとして考えたいですね。
水災補償を決める前のチェックリスト
最後に、水災補償を付けるかどうか判断する前に、次の項目を確認してみてください。
- □ 洪水ハザードマップを確認した
- □ 内水氾濫のリスクを確認した
- □ 土砂災害や高潮などのリスクを確認した
- □ 周辺の地形と過去の浸水履歴を確認した
- □ 建物と家財のどちらが補償されるか確認した
- □ 水災補償の支払条件と免責金額を確認した
- □ 水災補償あり・なしの保険料を比較した
- □ 被害時に家計から負担できる金額を考えた
すべての項目を確認したうえで、補償を付ける・外す・条件を調整するという選択肢を比較しましょう。
すでに火災保険に加入している方は、中古住宅の火災保険を見直す7つのステップで、現在の契約を確認する順番も紹介しています。
水災補償に関するよくある質問
Q. ハザードマップで色が付いていなければ、水災補償は不要ですか?
不要とは言い切れません。洪水の浸水想定区域の外でも、内水氾濫や局地的な大雨などによって浸水する可能性があります。周辺の地形や過去の浸水履歴も確認しましょう。
Q. 水災補償を付ければ、床下浸水でも保険金が支払われますか?
必ず支払われるわけではありません。床上浸水や地盤面からの浸水深、損害割合など、商品ごとに支払条件があります。床下浸水でも条件によって対象となる場合があるため、約款や重要事項説明書を確認してください。
Q. 中古住宅は新築より水災補償が必要ですか?
築年数だけで必要性は決まりません。住宅の立地、建物の構造、設備の配置、災害リスク、家計の状況などを踏まえて判断する必要があります。
Q. 水災補償を外せば火災保険料は必ず安くなりますか?
商品によっては保険料が下がりますが、選択できる補償の組み合わせや料金設計は異なります。実際の差額は同じ条件で見積もりを比較して確認してください。
Q. 水災補償は契約途中でも追加できますか?
契約内容や保険会社の取扱いによって異なります。途中で追加・変更できる場合でも、手続きや適用開始日、引受条件などの確認が必要です。現在の保険会社や代理店へ相談してください。
まとめ|水災補償は「付ける・外す」より、家計への影響で判断しよう
中古住宅の火災保険で水災補償を考えるとき、大切なのは「みんなが付けているから必要」「ハザードマップで色がないから不要」といった一律の判断をしないことです。
今回のポイントは3つです。
- ハザードマップだけでなく、内水氾濫や周辺の地形も確認する
- 水災補償の支払条件を理解し、補償されない損害も確認する
- 保険料の差額と、被害時の自己負担を比較して判断する
住宅ローンを返しながら子どもを育て、将来の教育費や老後資金も準備していく。
そのなかで火災保険は、できるだけ安くするだけの固定費ではなく、万が一のときに家族の生活を守るための備えです。
まずは自宅の災害リスクを確認し、必要な補償を整理することから始めてみましょう。
参考資料・出典
- 国土交通省・国土地理院|ハザードマップポータルサイト
- 国土地理院|ハザードマップポータルサイトを活用して災害に備えよう
- 日本損害保険協会|火災保険
- 三井住友海上|水災で保険金が支払われる条件
- 防災情報のページ|水害・地震から我が家を守る 保険・共済加入のすすめ
※本記事は2026年11月時点で確認できる公的資料・保険関連資料などをもとに、一般的な制度と考え方を解説しています。個別の補償内容、保険金の支払条件、免責金額、引受条件などは、保険会社・代理店の最新の約款、重要事項説明書、見積書などをご確認ください。
コメント